เงินเดือน · Payroll
เมนูเงินเดือน (8 เงินเดือน) ใช้จ่ายเงินเดือนพนักงานรายเดือน รายครึ่งเดือน หรือรายสัปดาห์ Panya คำนวณเงินสมทบประกันสังคมของพนักงานแต่ละคน และภาษีที่หักจากเงินเดือน (มาตรา 50(1) แห่งประมวลรัษฎากร) คำนวณเงินเดือนตามสัดส่วนสำหรับผู้เริ่มงานหรือลาออกระหว่างงวด บันทึกรายการบัญชีเงินเดือน นำภาษีเข้า ภ.ง.ด.1 ของเดือน พิมพ์สลิปเงินเดือนและรายการแสดงการส่งเงินสมทบประกันสังคม และออกหนังสือรับรอง 50 ทวิ ประจำปีให้พนักงานแต่ละคน
บทนี้อธิบายเรื่องต่อไปนี้
- ผู้ที่ดูข้อมูลเงินเดือนได้
- การตั้งค่าเงินเดือน สถานประกอบการ (สาขาประกันสังคม) และการบันทึกพนักงาน พร้อมค่าลดหย่อนที่พนักงานแจ้ง และเงินได้จากนายจ้างเดิม
- การเริ่มใช้ระบบเงินเดือนของ Panya ระหว่างปี พร้อมยอดสะสมจากโปรแกรมเดิม
- อัตราเงินสมทบประกันสังคม และอัตราเฉพาะพื้นที่ของบางจังหวัด
- การจ่ายเงินเดือนทีละขั้นตอน พร้อมตัวอย่าง
- การจ่ายรายครึ่งเดือนและรายสัปดาห์ การจ่ายไม่เต็มงวด และค่าจ้างรายวันกับอัตราค่าจ้างขั้นต่ำ
- วิธีคำนวณภาษีหัก ณ ที่จ่าย รวมถึงเงินที่จ่ายเพราะเหตุออกจากงาน และเงินเดือนเป็นเงินตราต่างประเทศ
- รายการบัญชีที่บันทึกเมื่อผ่านรายการ
- การนำส่งเงินสมทบประกันสังคมและภาษี กำหนดเวลา และการขยายเวลา
- รายการหักตามคำสั่ง: เงินกู้ยืมเพื่อการศึกษา (กยศ.) และคำสั่งอายัดเงินเดือน
- กองทุนเงินทดแทน
- สลิปเงินเดือน รายงานประกันสังคม และ 50 ทวิ ของพนักงาน
- สิ่งที่ Panya ยังไม่ได้ทำ
เมนูเงินเดือน#
เมนูเรียงตามลำดับต่อไปนี้
| เมนู | English | รหัส | ใช้ทำอะไร |
|---|---|---|---|
| จ่ายเงินเดือน | Payroll runs | PY | จ่ายเงินเดือนของเดือน ผ่านรายการ พิมพ์สลิปเงินเดือน และยกเลิกงวดที่ผ่านรายการผิดพลาด |
| พนักงาน | Employees | — | เก็บข้อมูลเงินเดือน ประกันสังคม ภาษี และค่าลดหย่อนของพนักงานแต่ละคน ดูยอดสะสมทั้งปี และพิมพ์ 50 ทวิ ประจำปี |
| รายงานประกันสังคม | Social security report | — | แสดงเงินสมทบของเดือนสำหรับนำส่งสำนักงานประกันสังคม |
| กองทุนเงินทดแทน | Workmen's compensation | — | ดูเงินสมทบกองทุนเงินทดแทนของปีและกำหนดเวลา และบันทึกอัตราที่ได้รับแจ้ง เงินสมทบประมาณการ และการจ่าย |
| เงินหักนำส่ง | Deductions to remit | — | แสดงเงินกู้ยืมเพื่อการศึกษาที่หักในเดือนสำหรับระบบ e-PaySLF ของกองทุน และเงินอายัดตามคำสั่งอายัด พร้อมกำหนดนำส่ง และบันทึกการนำส่ง |
| ตั้งค่าเงินเดือน | Payroll settings | — | เลือกบัญชีที่ใช้บันทึกการจ่ายเงินเดือน และอัตราเงินสมทบกองทุนสำรองเลี้ยงชีพของนายจ้าง เก็บข้อมูลสถานประกอบการ ดูอัตราเงินสมทบประกันสังคมที่ใช้อยู่ หน้าเดียวกันนี้อยู่ที่แท็บ เงินเดือน ของ 7 เริ่มระบบ |
งวดเงินเดือนที่ผ่านรายการแล้วได้เลขที่ตามรูปแบบ PY{BB}{MM}{####} เช่น PY69100001 คืองวดแรกของเดือนตุลาคม 2569 คุณเปลี่ยนรูปแบบได้ที่ 7 เริ่มระบบ → เลขที่เอกสาร (ดูเริ่มระบบ)
สิทธิ์ของแต่ละบทบาท#
เงินเดือนเป็นข้อมูลส่วนบุคคล ระบบเงินเดือนจึงเปิดให้เฉพาะเจ้าของ ผู้ดูแลองค์กร และนักบัญชี พนักงานบันทึกข้อมูล ผู้ดูข้อมูล และทีมสนับสนุนของ Panya ไม่มีสิทธิ์ดูข้อมูลเงินเดือน สำหรับผู้ใช้เหล่านี้ เมนู 8 เงินเดือน และแท็บ เงินเดือน ใน 7 เริ่มระบบ จะไม่แสดง หน้าเงินเดือนที่เปิดจากลิงก์จะแสดงข้อความ คุณไม่มีสิทธิ์เข้าถึงระบบเงินเดือน และ API ปฏิเสธคำขอทุกรายการของระบบเงินเดือน
| งาน | นักบัญชี | ผู้ดูแลองค์กร เจ้าของ | พนักงานบันทึกข้อมูล ผู้ดูข้อมูล |
|---|---|---|---|
| ดูพนักงาน งวดเงินเดือน สลิปเงินเดือน และรายงานประกันสังคม | ได้ | ได้ | ไม่ได้ |
| เพิ่มและแก้ไขพนักงาน | ได้ | ได้ | ไม่ได้ |
| สร้าง บันทึก และผ่านรายการงวดเงินเดือน | ได้ | ได้ | ไม่ได้ |
| ยกเลิกงวดเงินเดือนที่ผ่านรายการแล้ว | ได้ | ได้ | ไม่ได้ |
| แก้ไขการตั้งค่าเงินเดือน | ได้ | ได้ | ไม่ได้ |
ภาษีที่หักจากเงินเดือนแสดงในแท็บ ภ.ง.ด.1 และ ภ.ง.ด.1ก ของรายงานภาษีหัก ณ ที่จ่าย (ดูรายงาน) แท็บเหล่านี้แสดงเงินได้ของพนักงานแต่ละคน สำหรับพนักงานบันทึกข้อมูลและผู้ดูข้อมูลจึงไม่แสดงรายการจากรอบเงินเดือน โดยบอกจำนวนรายการที่ไม่แสดง และดาวน์โหลดไฟล์ RD Prep ไม่ได้ ให้เจ้าของ ผู้ดูแลองค์กร หรือนักบัญชีเป็นผู้ยื่น
ปุ่มลัด#
| ปุ่ม | ใช้ทำอะไร |
|---|---|
Alt+A | เพิ่มพนักงานหรือสร้างงวดเงินเดือน ในหน้ารายการ |
Enter | ไปช่องถัดไป |
Ctrl+S / ⌘S | บันทึกพนักงาน สร้างงวดเงินเดือน หรือบันทึกร่างงวดเงินเดือนและคำนวณใหม่ |
F9 | บันทึกและผ่านรายการร่างงวดเงินเดือน บันทึกพนักงาน |
Alt+P | พิมพ์ / PDF ในหน้างวดเงินเดือน สลิปเงินเดือน 50 ทวิ และรายงานประกันสังคม |
ตั้งค่าเงินเดือน#
เปิด 8 เงินเดือน → ตั้งค่าเงินเดือน (หรือ 7 เริ่มระบบ → เงินเดือน) ก่อนจ่ายเงินเดือนงวดแรก การแก้ไขต้องมีสิทธิ์จัดการการตั้งค่า
| ช่อง | English | คืออะไร |
|---|---|---|
| เงินเดือนและค่าจ้าง | Salaries and wages | เดบิตด้วยเงินได้รวม ค่าเริ่มต้น 5210 เงินเดือนและค่าจ้าง |
| เงินสมทบประกันสังคม (นายจ้าง) | Social security expense | เดบิตด้วยเงินสมทบส่วนของนายจ้าง ค่าเริ่มต้น 5211 เงินสมทบประกันสังคม |
| เงินประกันสังคมค้างจ่าย | Social security payable | เครดิตด้วยเงินสมทบทั้งสองส่วนจนกว่าจะนำส่ง ค่าเริ่มต้น 2135 เงินสมทบประกันสังคมค้างจ่าย |
| เงินสมทบกองทุนสำรองเลี้ยงชีพ (นายจ้าง) | Provident fund expense | เดบิตด้วยเงินสมทบกองทุนสำรองเลี้ยงชีพส่วนของนายจ้าง ค่าเริ่มต้น 5212 เงินสมทบกองทุนสำรองเลี้ยงชีพ |
| เงินกองทุนสำรองเลี้ยงชีพค้างจ่าย | Provident fund payable | เครดิตด้วยเงินสะสมและเงินสมทบกองทุนสำรองเลี้ยงชีพจนกว่าจะนำส่งกองทุน ค่าเริ่มต้น 2136 กองทุนสำรองเลี้ยงชีพค้างจ่าย |
| รายการหักอื่นจากเงินเดือน | Other deductions | เครดิตด้วยรายการที่หักจากเงินเดือน เช่น เงินกู้ที่ผ่อนชำระ ค่าเริ่มต้น 1190 เงินให้กู้ยืมแก่พนักงาน |
| เงินกู้ยืมเพื่อการศึกษาค้างนำส่ง | Student loans payable | เครดิตด้วยเงินกู้ยืมเพื่อการศึกษาที่หักไว้จนกว่าจะนำส่ง (ดูเงินกู้ยืมเพื่อการศึกษา (กยศ.)) ค่าเริ่มต้น 2137 เงินกู้ยืมเพื่อการศึกษาค้างนำส่ง |
| เงินสมทบกองทุนเงินทดแทน, เงินสมทบกองทุนเงินทดแทนค้างจ่าย | Workmen's compensation expense, payable | เดบิตและเครดิตด้วยเงินสมทบที่แต่ละงวดตั้งค้างจ่าย (ดูกองทุนเงินทดแทน) ค่าเริ่มต้น 5213 และ 2139 |
| ประเภทกิจการ | Business type | ประเภทกิจการของกองทุนเงินทดแทน อัตราของประเภทนี้ใช้คำนวณเงินสมทบ |
| เงินอายัดค้างนำส่ง | Attachments payable | เครดิตด้วยเงินอายัดตามคำสั่งอายัดจนกว่าจะส่ง (ดูคำสั่งอายัดเงินเดือน) ค่าเริ่มต้น 2138 เงินอายัดค้างนำส่ง |
| เงินสมทบกองทุนสำรองเลี้ยงชีพของนายจ้าง (%) | Employer's provident fund % | เงินสมทบของนายจ้าง เป็นร้อยละของเงินเดือน สำหรับพนักงานทุกคนที่จ่ายเงินสะสม ใส่ 0 ถ้าไม่มีกองทุน ไม่เกิน 15% |
| เลขที่บัญชีนายจ้าง | Employer account no. | เลขที่บัญชีนายจ้าง 10 หลักที่สำนักงานประกันสังคมออกให้ บัญชีเดียวสำหรับทุกสถานประกอบการ ใช้ในไฟล์นำส่งเงินสมทบ |
| ช่วงข้อมูลการทำงานของงวดรายเดือน | Attendance of a monthly run | งวดรายเดือนอ่านการลา การขาดงาน และการทำงานล่วงเวลาที่อนุมัติแล้วของวันใด: ตามเดือนของงวด หรือ ตัดรอบวันที่ 25 (วันที่ 1–28) ดูการลา การขาดงาน และการทำงานล่วงเวลาจากงานบุคคล |
| ไม่จ่ายค่าจ้างในวันขาดงาน | Absent days are not paid | เลือกเฉพาะเมื่อข้อบังคับเกี่ยวกับการทำงานหรือสัญญาจ้างกำหนดว่าไม่จ่ายค่าจ้างในวันขาดงาน ลูกจ้างรายเดือน รายครึ่งเดือน และรายสัปดาห์จึงถูกหักค่าจ้างวันละหนึ่งวันสำหรับวันที่ขาดงานในสรุปเวลาทำงานที่อนุมัติแล้ว ลูกจ้างรายวันไม่ได้ค่าจ้างในวันที่ขาดงานอยู่แล้ว |
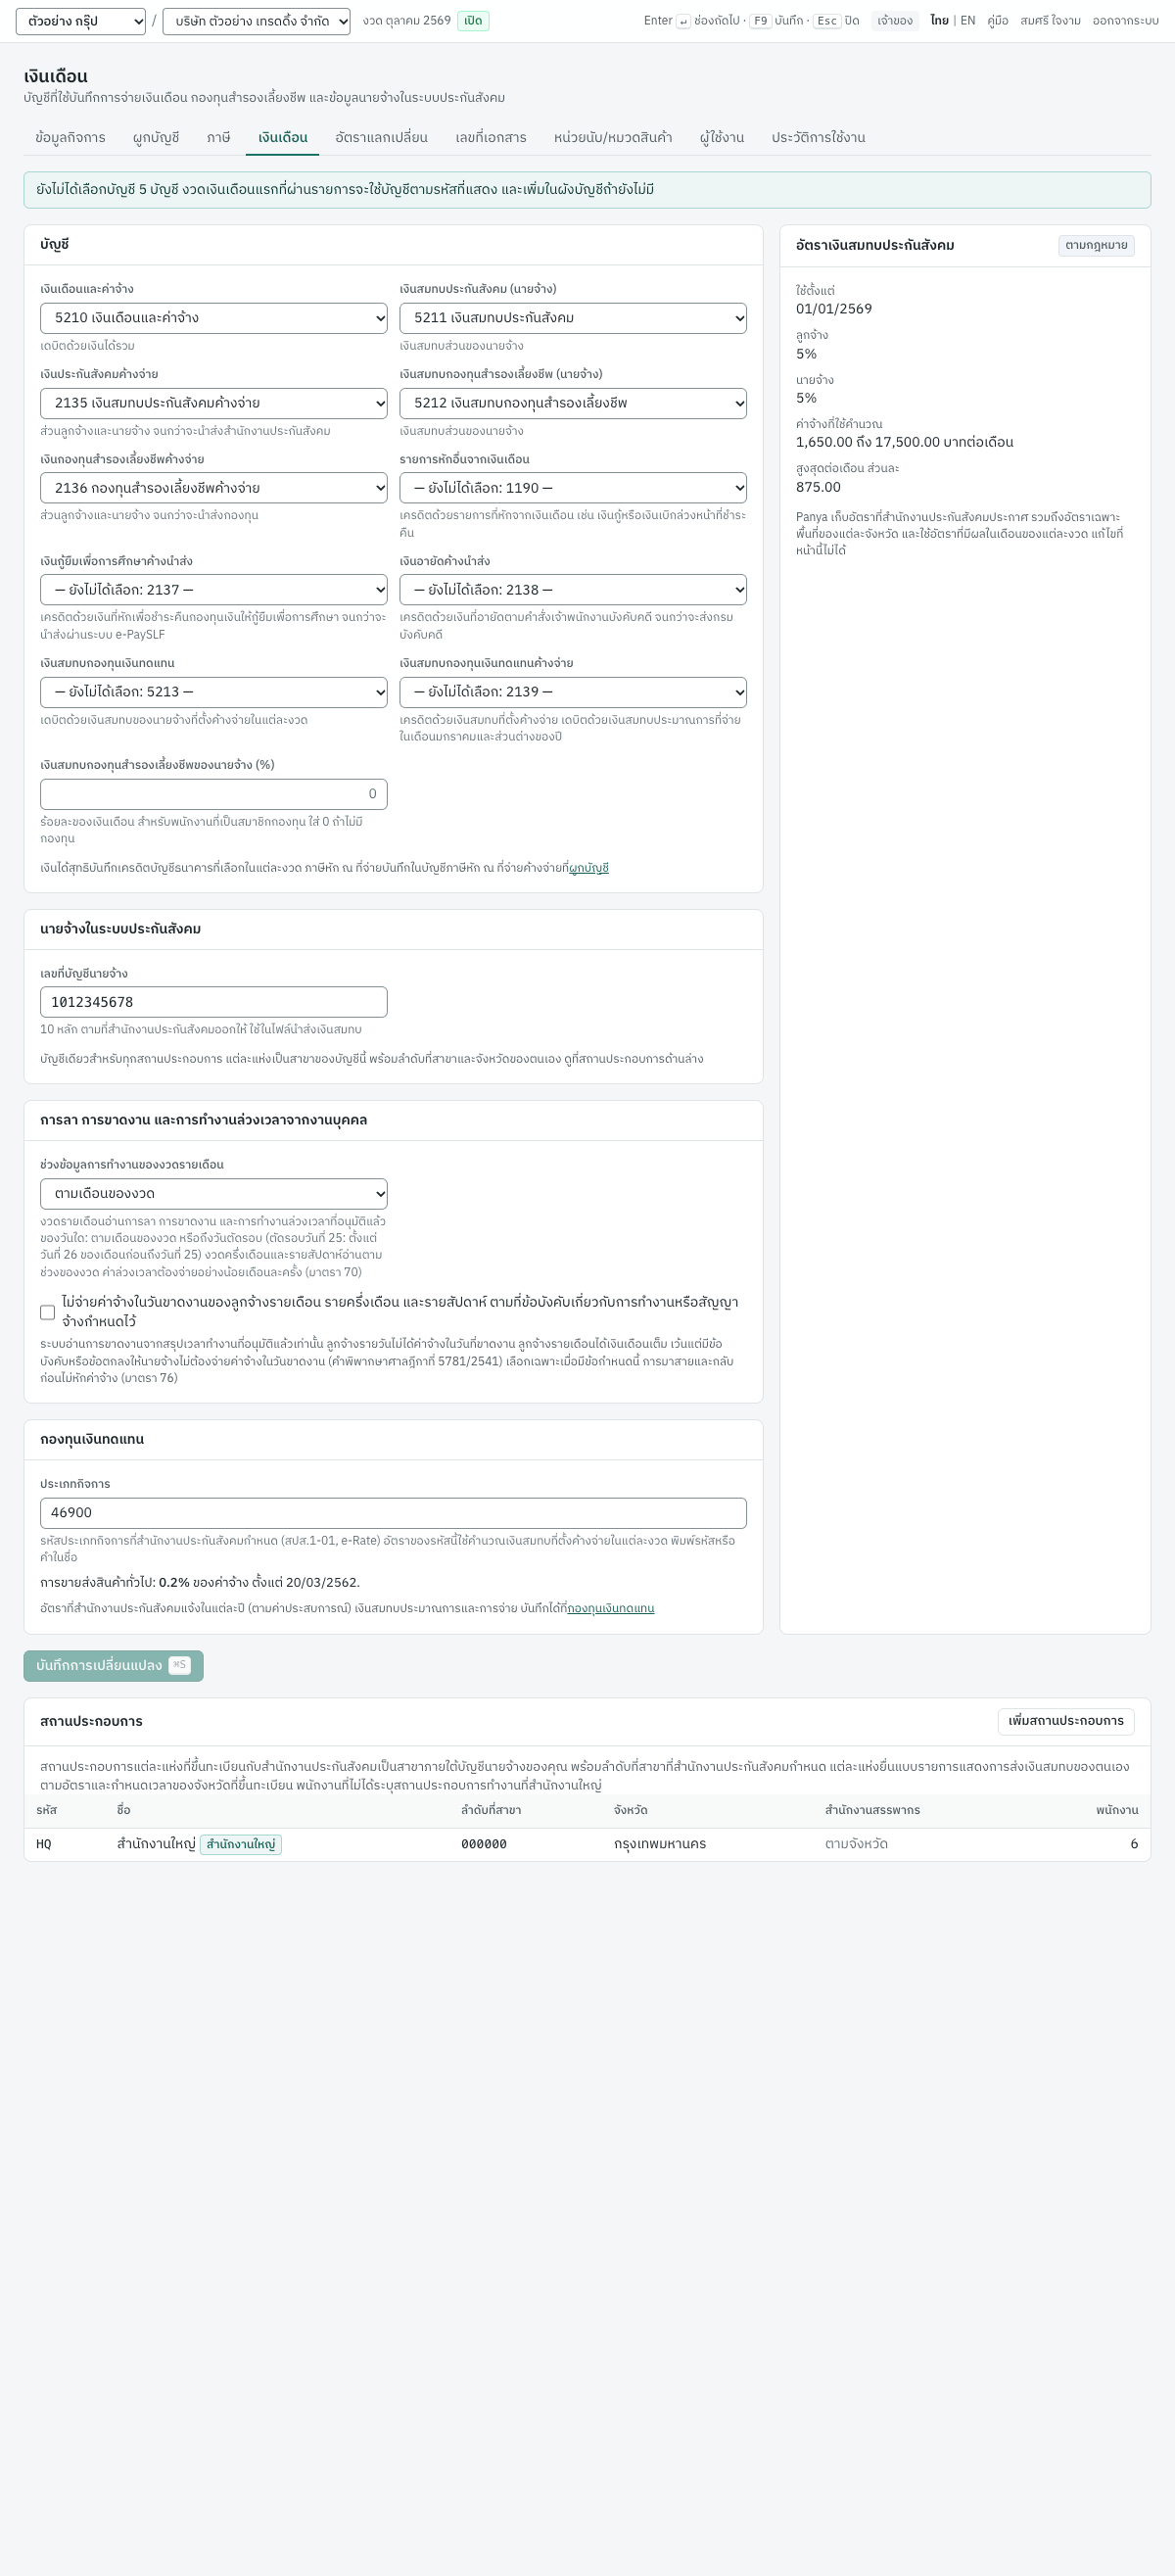
คุณไม่จำเป็นต้องเลือกบัญชี บัญชีที่ยัง ยังไม่ได้เลือก จะใช้บัญชีตามรหัสที่แสดงเมื่อผ่านรายการงวดแรก และ Panya เพิ่มบัญชีนั้นในผังบัญชีถ้ายังไม่มี เลือกได้เฉพาะบัญชีที่บันทึกรายการได้และใช้งานอยู่ ไม่ใช่บัญชีหมวดหรือบัญชีคุม เงินได้สุทธิบันทึกเครดิตบัญชีธนาคารที่เลือกในแต่ละงวด และภาษีหัก ณ ที่จ่ายบันทึกในบัญชีภาษีหัก ณ ที่จ่ายค้างจ่ายของ 7 เริ่มระบบ → ผูกบัญชี (2130 ภาษีเงินได้หัก ณ ที่จ่ายค้างจ่าย)
การ์ด อัตราเงินสมทบประกันสังคม แสดงอัตราที่ใช้อยู่วันนี้สำหรับจังหวัดของสำนักงานใหญ่ อัตรานี้กำหนดโดยกฎหมาย แก้ไขที่หน้านี้ไม่ได้ เมื่อมีอัตราเฉพาะพื้นที่ การ์ดจะแสดงไว้ใต้อัตรา ดูอัตราเงินสมทบประกันสังคม
สถานประกอบการ#
สถานที่ทำงานของพนักงานแต่ละแห่งที่ขึ้นทะเบียนกับสำนักงานประกันสังคมเป็นสาขาหนึ่งของบัญชีนายจ้างเดียวของคุณ พร้อมลำดับที่สาขาที่สำนักงานประกันสังคมกำหนดในแบบ สปส.1-01 หรือ สปส.6-15 สำนักงานใหญ่คือ 000000 การ์ด สถานประกอบการ ในหน้าตั้งค่าเงินเดือนแสดงรายการสถานประกอบการ คลิกแถวเพื่อแก้ไข หรือกด เพิ่มสถานประกอบการ เพื่อเพิ่มแห่งใหม่
| ช่อง | English | ความหมาย |
|---|---|---|
| รหัส | Code | รหัสสั้น ๆ ของคุณเอง เช่น HQ หรือ HY ห้ามซ้ำในกิจการ |
| ลำดับที่สาขา | SSO branch | ลำดับที่สาขา 6 หลัก ตามที่สำนักงานประกันสังคมขึ้นทะเบียนไว้ ห้ามซ้ำในกิจการ |
| ชื่อ | Name | ชื่อสถานประกอบการ เช่น สาขาหาดใหญ่ |
| จังหวัด | Province | จังหวัดที่สถานประกอบการขึ้นทะเบียนกับสำนักงานประกันสังคม ถ้ามีอัตราเฉพาะพื้นที่ที่มีผลในจังหวัดนั้น ระบบใช้อัตรานั้นแทนอัตราทั่วประเทศสำหรับพนักงานของสถานประกอบการนี้ (ดูอัตราเฉพาะพื้นที่) และกำหนดนำส่งเป็นไปตามการขยายเวลาของจังหวัดนั้น เลือก ยังไม่ได้เลือก เพื่อใช้อัตราและกำหนดเวลาทั่วประเทศ |
| สำนักงานสรรพากรพื้นที่ | Revenue Department office | สำหรับสำนักงานใหญ่: สำนักงานที่คุณยื่นแบบภาษีหัก ณ ที่จ่าย รายการแสดงสำนักงานของ จังหวัด ที่เลือก คือสำนักงานสรรพากรพื้นที่ของจังหวัด และสำหรับนครศรีธรรมราชและสุราษฎร์ธานีมีสำนักงานสรรพากรพื้นที่สาขาด้วย ให้เลือกเมื่ออยู่ในสองจังหวัดนี้ เพราะการขยายเวลาอาจระบุเป็นสำนักงานสาขาแทนทั้งจังหวัด (ดูสำนักงานสรรพากรพื้นที่สาขา) จังหวัดอื่นเลือก ยังไม่ได้เลือก ได้ ระบบใช้จังหวัด สำหรับสถานประกอบการอื่น: เลือกเฉพาะเมื่อสถานประกอบการนั้นจ่ายเงินเดือนพนักงานเองและยื่น ภ.ง.ด.1 ของตนเองที่สำนักงานนั้น ถ้าไม่ใช่ให้เลือก ยื่นรวมกับสำนักงานใหญ่ |
| อำเภอ | District | แสดงสำหรับจังหวัดที่บางอำเภอมีอัตราค่าจ้างขั้นต่ำของตนเอง (เชียงใหม่ สงขลา สุราษฎร์ธานี) เลือกอำเภอของสถานประกอบการ หรือ อำเภออื่นในจังหวัด |
| ประเภทกิจการ (ค่าจ้างขั้นต่ำ) | Business, for the minimum wage | โรงแรม (ประเภท 2 ถึง 4) หรือ สถานบริการ เมื่อสถานประกอบการเป็นกิจการนั้น อัตราค่าจ้างขั้นต่ำคือวันละ 400 บาททุกจังหวัด ถ้าไม่ใช่ให้เลือก กิจการอื่น ดูอัตราค่าจ้างขั้นต่ำ |
| ใช้งาน | Active | เลิกเลือกเมื่อปิดสถานประกอบการ สำนักงานใหญ่ต้องใช้งานเสมอ และสถานประกอบการที่ยังมีพนักงานที่ใช้งานอยู่จะเลิกใช้งานไม่ได้ ให้ย้ายพนักงานก่อน |
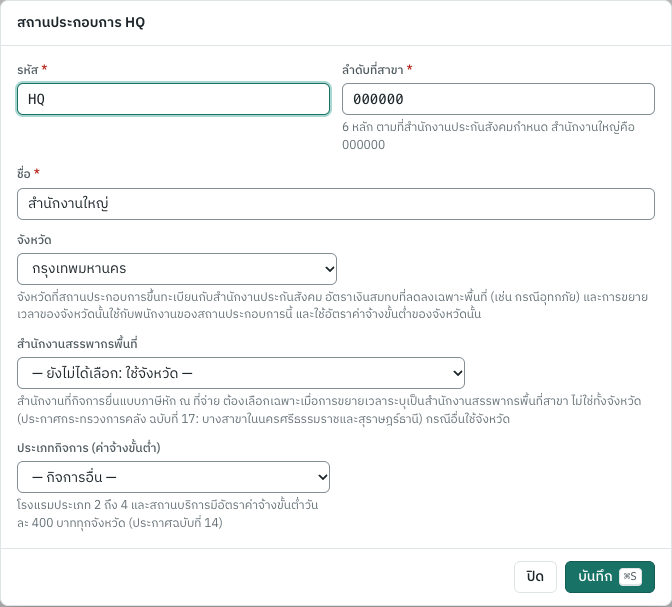
ทุกกิจการมีสำนักงานใหญ่ กิจการที่ใช้ระบบเงินเดือนก่อนมีสถานประกอบการได้สำนักงานใหญ่จากการตั้งค่าเดิม (ลำดับที่สาขา จังหวัด และสำนักงานสรรพากรพื้นที่) รหัส HQ และพนักงานทุกคนทำงานที่สำนักงานใหญ่
พนักงานแต่ละคนทำงานที่สถานประกอบการแห่งเดียว ซึ่งเลือกในข้อมูลพนักงาน (ดูการบันทึกพนักงาน) สำหรับพนักงานของสถานประกอบการแต่ละแห่ง
- เงินสมทบประกันสังคมใช้อัตราที่มีผลในจังหวัดของสถานประกอบการ (อัตราเฉพาะพื้นที่ของจังหวัดนั้น) คำนวณจากค่าจ้างของเดือนตามปกติ
- สถานประกอบการแต่ละแห่งยื่นแบบรายการแสดงการส่งเงินสมทบ (สปส.1-10) ของตนเองตามกำหนดเวลาของตนเอง และมีไฟล์นำส่งเงินสมทบของตนเอง (ดูรายงานประกันสังคม)
- ภ.ง.ด.1 ยื่นโดยสำนักงานที่จ่ายเงิน (คำชี้แจง ภ.ง.ด.1: ยื่นที่สำนักงานสรรพากรพื้นที่ในท้องที่ที่สำนักงานของผู้จ่ายซึ่งได้มีการจ่ายเงินตั้งอยู่) คือสำนักงานใหญ่สำหรับทุกคน เว้นแต่สถานประกอบการมี สำนักงานสรรพากรพื้นที่ ของตนเอง งวดที่ผ่านรายการแล้วจะแสดงกำหนดยื่น ภ.ง.ด.1 ของสถานประกอบการนั้นด้วย
รายการเงินเดือนแต่ละรายการเก็บสถานประกอบการที่จ่ายไว้ พนักงานที่ย้ายสถานประกอบการภายหลังยังอยู่ในรายงานของเดือนก่อนตามสถานประกอบการที่จ่ายให้
พนักงาน#
รายการพนักงาน#
8 เงินเดือน → พนักงาน แสดงพนักงานเรียงตามรหัส ค้นหาด้วยรหัส ชื่อ หรือเลขประจำตัวผู้เสียภาษี และเลือก พนักงานปัจจุบัน ไม่ใช้งาน (ลาออกแล้ว) หรือ พนักงานทั้งหมด คอลัมน์ รอบการจ่าย แสดงว่าพนักงานแต่ละคนได้รับเงินรายเดือน รายครึ่งเดือน หรือรายสัปดาห์ และ เงินเดือน/ค่าจ้างต่องวด แสดงเงินของหนึ่งงวด คอลัมน์ หมายเหตุ แสดงพนักงานที่ไม่ใช้งาน ไม่มีประกันสังคม ไม่ได้อยู่ในประเทศไทย หรือได้รับอนุมัติให้หัก 3%
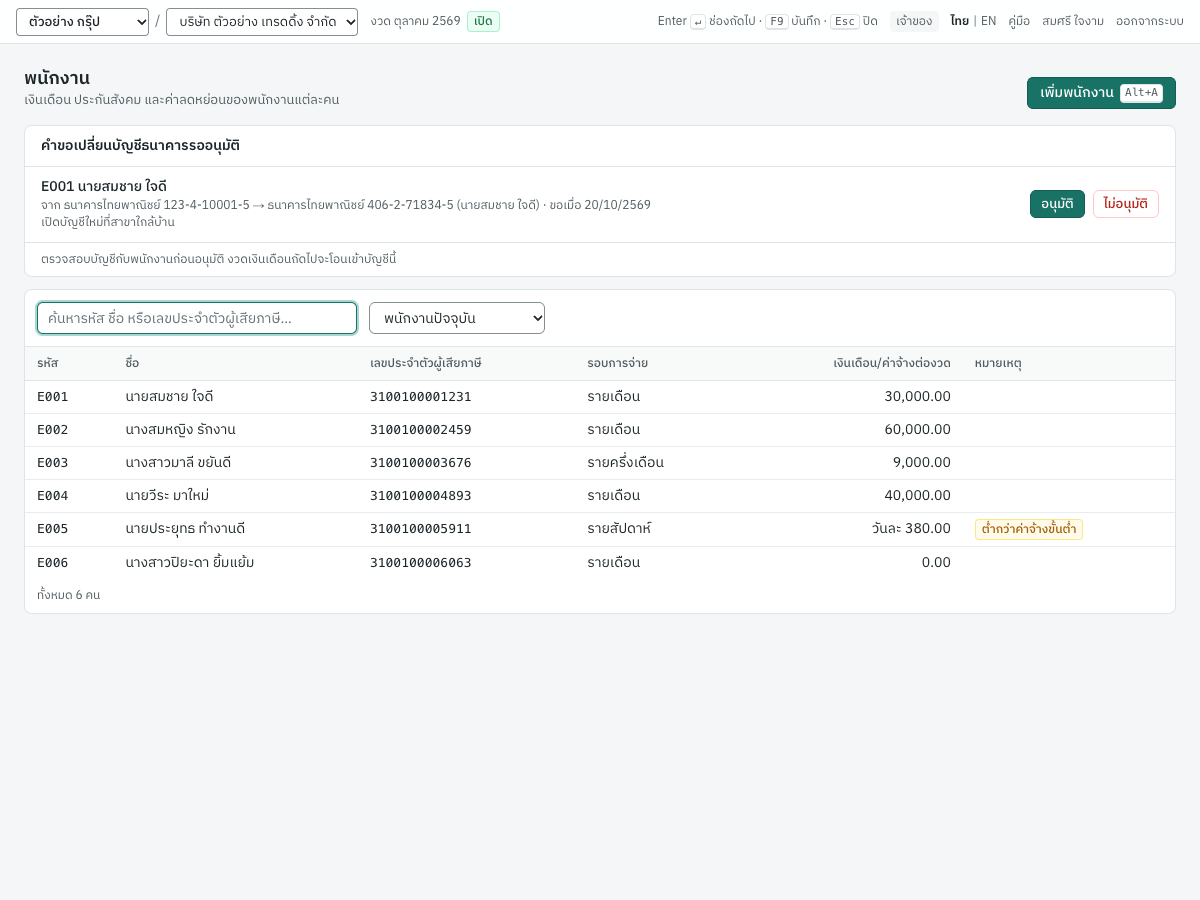
คลิกแถว (หรือกด Tab ไปที่แถวแล้วกด Enter) เพื่อเปิดพนักงาน เพิ่มพนักงาน (Alt+A) เปิดแบบฟอร์มว่าง
เมื่อพนักงานที่มีบริการตนเองขอเปลี่ยนบัญชีธนาคารที่รับเงินเดือน รายการ คำขอเปลี่ยนบัญชีธนาคารรออนุมัติ จะแสดงเหนือรายการพนักงาน พร้อมบัญชีเดิมและบัญชีที่ขอ ตรวจสอบบัญชีกับพนักงานแล้วคลิก อนุมัติ (ข้อมูลพนักงานเปลี่ยนเป็นบัญชีใหม่ และงวดถัดไปโอนเข้าบัญชีนี้) หรือ ไม่อนุมัติ ต้องมีสิทธิ์จัดการข้อมูลหลักและสิทธิ์ดูข้อมูลเงินเดือน ดูบทบริการตนเองสำหรับพนักงาน
การบันทึกพนักงาน#
แบบฟอร์มมี 4 การ์ด ช่องที่จำเป็นคือ รหัสพนักงาน ชื่อ นามสกุล วันที่เริ่มงาน และเงินต่องวด (เงินเดือน (บาทต่อเดือน) ค่าจ้างต่อครึ่งเดือน หรือ ค่าจ้างต่อสัปดาห์)
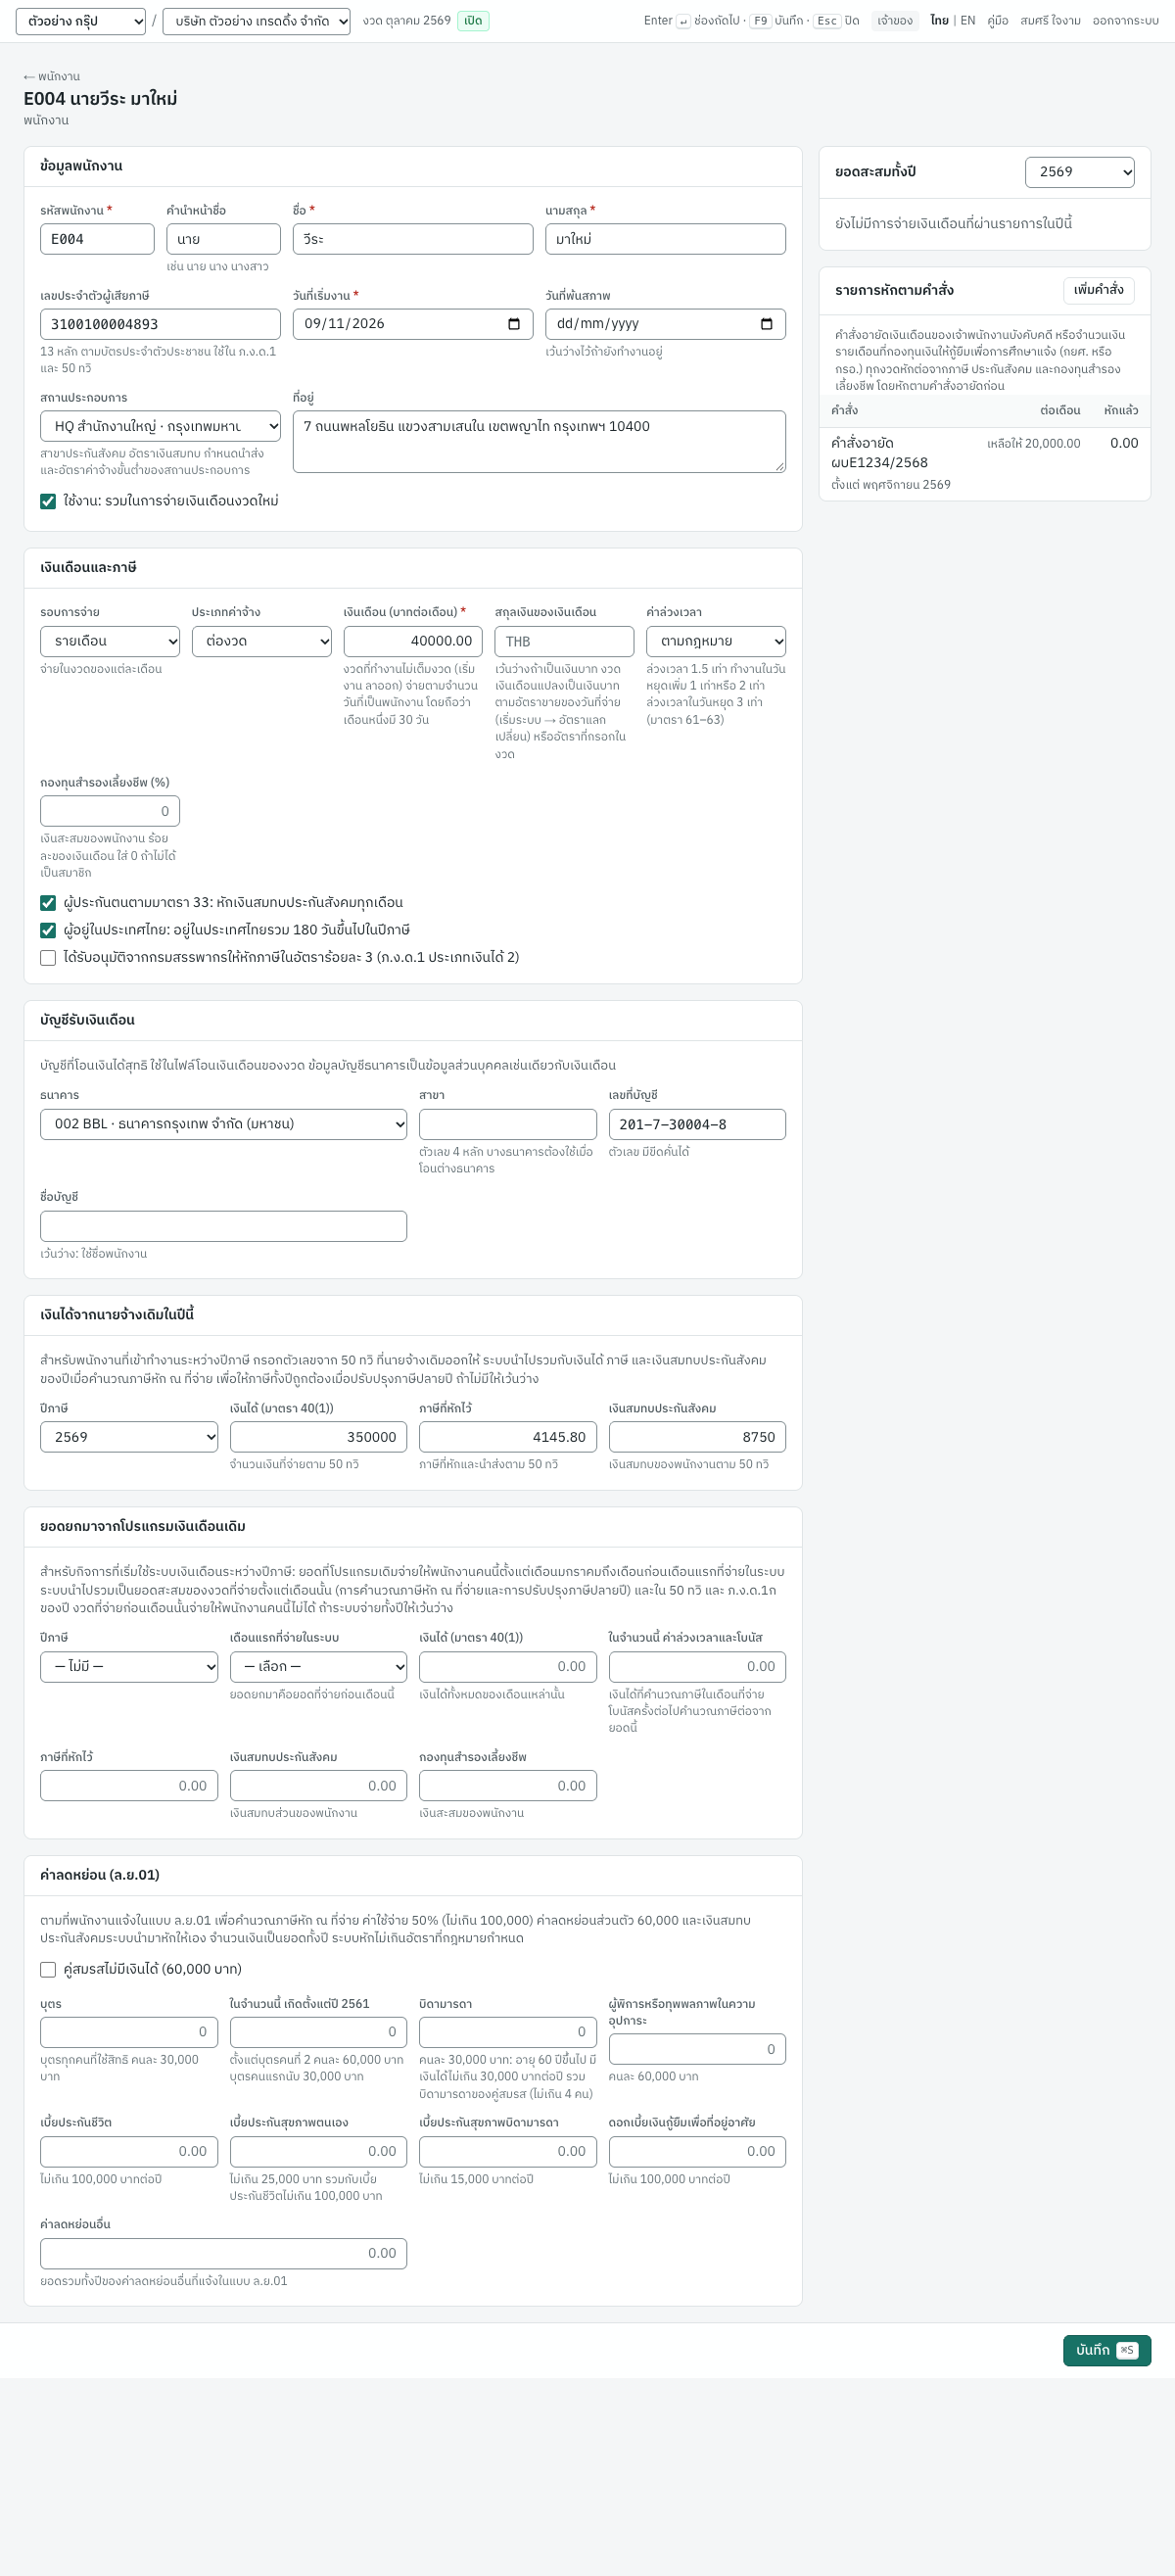
ข้อมูลพนักงาน · Employee
| ช่อง | English | กรอกอะไร |
|---|---|---|
| รหัสพนักงาน | Code | รหัสของคุณเอง เช่น E001 ไม่ซ้ำกันในกิจการ |
| คำนำหน้าชื่อ | Title | นาย นาง นางสาว (หรือ Mr., Ms.) คำนำหน้าภาษาไทยพิมพ์ติดกับชื่อ เช่น นายสมชาย ใจดี |
| ชื่อ, นามสกุล | First name, Last name | ตามบัตรประจำตัวประชาชน |
| เลขประจำตัวผู้เสียภาษี | Tax ID | เลขประจำตัวประชาชน 13 หลัก ใช้ใน ภ.ง.ด.1 และ 50 ทวิ Panya ตรวจว่ามี 13 หลัก และเตือนเมื่อหลักตรวจสอบไม่ตรง |
| วันที่เริ่มงาน | Start date | วันแรกที่ทำงาน ใช้กำหนดส่วนของงวดแรกที่จ่าย (ดูการจ่ายไม่เต็มงวด) จำนวนครั้งที่จ่ายเงินเดือนในปี (ดูเงินเดือนและเงินได้ที่จ่ายประจำ) และอายุงานสำหรับค่าชดเชย |
| วันที่พ้นสภาพ | End date | วันสุดท้ายที่ทำงานเมื่อพนักงานลาออก งวดสุดท้ายจ่ายถึงวันนี้ เว้นว่างไว้ถ้ายังทำงานอยู่ |
| สถานประกอบการ | Workplace | สถานที่ที่พนักงานทำงาน ใช้ลำดับที่สาขาประกันสังคม อัตราเงินสมทบ และกำหนดนำส่งของสถานประกอบการนั้น (ดูสถานประกอบการ) ค่าเริ่มต้นคือสำนักงานใหญ่ |
| ที่อยู่ | Address | พิมพ์ใน 50 ทวิ |
| ใช้งาน | Active | ไม่เลือกเมื่อพนักงานลาออกแล้ว งวดเงินเดือนใหม่จะไม่รวมพนักงานคนนี้ |
เงินเดือนและภาษี · Pay and tax
| ช่อง | English | กรอกอะไร |
|---|---|---|
| รอบการจ่าย | Pay frequency | รายเดือน (ค่าเริ่มต้น) รายครึ่งเดือน (วันที่ 1–15 และวันที่ 16–สิ้นเดือนของทุกเดือน) หรือ รายสัปดาห์ (งวดละ 7 วัน) งวดหนึ่งจ่ายพนักงานของรอบการจ่ายเดียว ดูรอบการจ่าย |
| ประเภทค่าจ้าง | Paid by | ต่องวด (ค่าเริ่มต้น) เงินเดือนหรือค่าจ้างของแต่ละงวดตามรอบการจ่าย รายวัน ค่าจ้างต่อวัน จ่ายตามจำนวนวันที่จ่ายในแต่ละงวด (ดูค่าจ้างรายวัน) |
| เงินเดือน (บาทต่อเดือน), ค่าจ้างต่อครึ่งเดือน, ค่าจ้างต่อสัปดาห์ | Monthly salary, Pay per half-month, Pay per week | เงินของหนึ่งงวดตามรอบการจ่าย ซึ่งงวดใหม่ใช้เป็นค่าเริ่มต้น งวดที่ทำงานไม่เต็มงวดจ่ายตามจำนวนวันที่เป็นพนักงาน (ดูการจ่ายไม่เต็มงวด) แก้ไขจำนวนได้ในแต่ละงวด |
| ค่าจ้างต่อวัน | Daily rate | สำหรับลูกจ้างรายวัน: ค่าจ้างของหนึ่งวันทำงานปกติ ใช้แทนเงินของงวด |
| วันทำงาน | Work days | สำหรับลูกจ้างรายวัน: จันทร์ – เสาร์ (ค่าเริ่มต้น) จันทร์ – ศุกร์ หรือ ทุกวัน คือวันที่งวดใหม่นับเป็นวันที่จ่าย |
| สกุลเงินของเงินเดือน | Salary currency | เว้นว่างถ้าเป็นเงินบาท สำหรับเงินเดือนที่ตกลงเป็นเงินตราต่างประเทศ ให้กรอกรหัสสกุลเงิน 3 ตัวอักษร เช่น USD เงินเดือนจะเป็นสกุลเงินนั้น ใช้กับลูกจ้างรายวันไม่ได้ ดูเงินเดือนเป็นเงินตราต่างประเทศ |
| ค่าล่วงเวลา | Overtime pay | ตามกฎหมาย (ค่าเริ่มต้น) หรือลูกจ้างตามมาตรา 65 ที่ไม่มีสิทธิได้ค่าล่วงเวลา เว้นแต่ตกลงกันไว้: มีอำนาจทำการแทนนายจ้าง (มาตรา 65 (1)) งานขายที่ได้ค่านายหน้า (มาตรา 65 (2)) งานตามมาตรา 65 (3)–(9) ดูการทำงานล่วงเวลาและการทำงานในวันหยุด |
| กองทุนสำรองเลี้ยงชีพ (%) | Provident fund % | เงินสะสมของพนักงาน เป็นร้อยละของเงินเดือน ใส่ 0 ถ้าไม่ได้เป็นสมาชิก ไม่เกิน 15% |
| บัญชีรับเงินเดือน: ธนาคาร, สาขา, เลขที่บัญชี, ชื่อบัญชี | Bank account for the pay: Bank, Branch, Account no., Account name | บัญชีที่โอนเงินได้สุทธิ: ธนาคารจากรายชื่อรหัสของธนาคารแห่งประเทศไทย สาขา (ตัวเลข 4 หลัก บางธนาคารต้องใช้เมื่อโอนต่างธนาคาร) เลขที่บัญชี และชื่อบัญชี (ถ้าเว้นว่างใช้ชื่อพนักงาน) เลขที่บัญชีที่จำนวนหลักผิดปกติสำหรับธนาคารนั้นจะมีคำเตือน ชื่อธนาคารพิมพ์ในสลิปเงินเดือน และใช้สร้างไฟล์โอนเงินของงวด (ดูการจ่ายเงินได้สุทธิ) |
| ผู้ประกันตนตามมาตรา 33 | Insured under social security (s.33) | เลือกไว้เป็นค่าเริ่มต้น งวดเงินเดือนหักเงินสมทบทุกเดือน ไม่เลือกสำหรับผู้ที่ไม่ได้เป็นผู้ประกันตน เช่น กรรมการที่ไม่ได้เป็นลูกจ้าง |
| ผู้อยู่ในประเทศไทย | Thai tax resident | อยู่ในประเทศไทยรวม 180 วันขึ้นไปในปีภาษี ดูพนักงานที่ไม่ได้อยู่ในประเทศไทย |
| ได้รับอนุมัติจากกรมสรรพากรให้หักภาษีในอัตราร้อยละ 3 | The Revenue Department approved withholding at 3% | เฉพาะเมื่อมีหนังสืออนุมัติจากกรมสรรพากร กรอกเลขที่ใน เลขที่หนังสืออนุมัติ ดูประเภทเงินได้ 2 และ 3 |
| เริ่มจ่ายเงินเพราะเหตุออกจากงานในปีภาษี | Pay on leaving first paid in | แสดงเมื่อพนักงานมี วันที่พ้นสภาพ เลือกปีภาษีเฉพาะเมื่อผู้จ่ายอื่น เช่น กองทุนสำรองเลี้ยงชีพ จ่ายเงินเพราะเหตุออกจากงานนี้ไปก่อนงวดเงินเดือนของคุณ เงินที่จ่ายเพราะเหตุออกจากงานในปีภาษีต่อมาจะไม่คำนวณภาษีแยก ดูเงินที่จ่ายเพราะเหตุออกจากงาน |
กด บันทึก (Ctrl+S หรือ F9) ต้องมีสิทธิ์จัดการข้อมูลหลัก พนักงานลบไม่ได้ เมื่อพนักงานลาออก ให้กรอก วันที่พ้นสภาพ และหลังจ่ายเงินเดือนงวดสุดท้ายแล้วให้ยกเลิกการเลือก ใช้งาน
นายจ้างเดิมในปีนี้#
เมื่อพนักงานเข้าทำงานระหว่างปีภาษี ภาษีทั้งปีต้องรวมเงินได้ที่นายจ้างเดิมจ่ายด้วย การ์ด เงินได้จากนายจ้างเดิมในปีนี้ รับตัวเลขจาก 50 ทวิ ที่นายจ้างเดิมออกให้
| ช่อง | English | กรอกอะไร |
|---|---|---|
| ปีภาษี | Tax year | ปีของ 50 ทวิ จำเป็นเมื่อกรอกจำนวนเงิน ตัวเลขนับเฉพาะในปีนั้น |
| เงินได้ (มาตรา 40(1)) | Income (s.40(1)) | จำนวนเงินที่จ่ายตาม 50 ทวิ |
| ภาษีที่หักไว้ | Tax withheld | ภาษีที่หักและนำส่งตาม 50 ทวิ ต้องไม่มากกว่าเงินได้ |
| เงินสมทบประกันสังคม | Social security | เงินสมทบของพนักงานตาม 50 ทวิ |
Panya รวมเงินได้และเงินสมทบประกันสังคมนี้กับยอดของปีเมื่อคำนวณภาษีหัก ณ ที่จ่าย และนำภาษีที่นายจ้างเดิมหักไว้แล้วออกจากภาษีทั้งปีก่อนเฉลี่ยตามจำนวนครั้งที่คุณจ่าย การปรับปรุงภาษีเดือนธันวาคมก็คำนวณแบบเดียวกัน ภาษีทั้งปีจึงถูกต้องเมื่อรวมนายจ้างทั้งสองราย (ดูการปรับปรุงภาษีเดือนธันวาคม) ถ้าพนักงานไม่มีนายจ้างเดิมในปีนั้นให้เว้นการ์ดนี้ว่างไว้
คำชี้แจงของกรมสรรพากรให้คำนวณจากเงินที่คุณจ่ายเองเท่านั้น และไม่ได้กำหนดให้นับรวมนายจ้างเดิม แต่โปรแกรมเงินเดือนทั่วไปนับรวม เพื่อไม่ให้พนักงานต้องเสียภาษีเพิ่มเมื่อสิ้นปี Panya จะไม่หักภาษีน้อยกว่าที่คำนวณจากเงินที่คุณจ่ายเพียงอย่างเดียว เพราะการหักไว้ขาดทำให้นายจ้างต้องรับผิด (มาตรา 54) ส่วนที่หักไว้เกิน พนักงานขอคืนได้เมื่อยื่นแบบแสดงรายการภาษีของตนเอง
การ์ด ยอดสะสมทั้งปี และ 50 ทวิ ของพนักงานแสดงเฉพาะเงินที่คุณจ่าย เงินได้จากนายจ้างเดิมอยู่ใน 50 ทวิ ของนายจ้างเดิม ซึ่งพนักงานใช้ยื่นแบบร่วมกับของคุณ
เริ่มใช้ระบบระหว่างปี#
เมื่อกิจการเริ่มใช้ระบบเงินเดือนของ Panya ระหว่างปีภาษี เดือนก่อนหน้าจ่ายด้วยโปรแกรมเงินเดือนเดิม แต่ก็เป็นเงินที่คุณจ่ายเอง ภาษีหัก ณ ที่จ่ายของปี การปรับปรุงภาษีเดือนธันวาคม 50 ทวิ ของพนักงาน และ ภ.ง.ด.1ก ของคุณจึงต้องครอบคลุมทั้งปี ให้กรอกยอดที่โปรแกรมเดิมจ่ายให้พนักงานแต่ละคนตามรายงานยอดสะสมของโปรแกรมนั้นในการ์ด ยอดยกมาจากโปรแกรมเงินเดือนเดิม
| ช่อง | English | กรอกอะไร |
|---|---|---|
| ปีภาษี | Tax year | ปีของตัวเลข ตัวเลขนับเฉพาะในปีนั้น |
| เดือนแรกที่จ่ายในระบบ | First month Panya pays | เดือนของวันที่จ่ายของงวดแรกที่จ่ายให้พนักงานใน Panya ตั้งแต่กุมภาพันธ์ถึงธันวาคม ตัวเลขคือยอดที่จ่ายก่อนเดือนนั้น |
| เงินได้ (มาตรา 40(1)) | Income (s.40(1)) | เงินได้ทั้งหมดของพนักงานในเดือนเหล่านั้น ได้แก่ เงินเดือน ค่าล่วงเวลา โบนัส และเงินได้อื่น |
| ในจำนวนนี้ ค่าล่วงเวลาและโบนัส | Of it, overtime and bonuses | ส่วนที่คำนวณภาษีในเดือนที่จ่าย ไม่ได้คำนวณรวมกับเงินเดือน (ดูโบนัสและเงินได้ที่จ่ายไม่ประจำ) ต้องไม่มากกว่าเงินได้ |
| ภาษีที่หักไว้ | Tax withheld | ภาษีที่หักจากเงินได้นั้น ตามที่ยื่นใน ภ.ง.ด.1 ของเดือนเหล่านั้น ต้องไม่มากกว่าเงินได้ |
| เงินสมทบประกันสังคม | Social security | เงินสมทบส่วนของพนักงาน |
| กองทุนสำรองเลี้ยงชีพ | Provident fund | เงินสะสมส่วนของพนักงาน |
Panya นำยอดยกมารวมกับยอดสะสมของทุกงวดที่จ่ายตั้งแต่เดือนนั้น โบนัสจึงคำนวณภาษีต่อจากโบนัสที่จ่ายไปแล้วในปี และการปรับปรุงภาษีเดือนธันวาคมคำนวณภาษีจากเงินทั้งหมดที่จ่ายในปี แล้วหักภาษีที่ทั้งสองโปรแกรมหักไว้ การ์ด ยอดสะสมทั้งปี ยอดสะสมในสลิปเงินเดือน 50 ทวิ ของพนักงาน และแท็บ PND.1ก รวมยอดยกมาด้วย แต่แท็บ PND.1 รายเดือนไม่รวม เพราะเดือนของโปรแกรมเดิมยื่น ภ.ง.ด.1 ไปแล้ว ยอดยกมาต่างจากเงินได้จากนายจ้างเดิม ซึ่งอยู่ใน 50 ทวิ ของนายจ้างนั้น เพราะยอดยกมาเป็นเงินที่คุณจ่ายเองและอยู่ในหนังสือรับรองของคุณ
งวดที่จ่ายก่อนเดือนแรกที่จ่ายในระบบจ่ายให้พนักงานคนนั้นไม่ได้ การสร้างหรือบันทึกงวดนั้นจะไม่สำเร็จพร้อมข้อความ พนักงาน E001: ยอดยกมาเป็นยอดที่จ่ายก่อน … และยอดยกมาที่เดือนแรกอยู่หลังงวดที่ผ่านรายการให้พนักงานแล้วก็บันทึกไม่ได้เช่นกัน
ตัวอย่าง E001 (เดือนละ 30,000.00) ย้ายมาใช้ Panya ในเดือนกรกฎาคม 2569 โปรแกรมเดิมจ่ายเงินเดือนเดือนละ 30,000.00 ตั้งแต่มกราคมถึงมิถุนายน และโบนัส 60,000.00 ในเดือนมีนาคม ให้กรอกเงินได้ 240,000.00 ในจำนวนนี้เป็นค่าล่วงเวลาและโบนัส 60,000.00 ภาษี 3,987.48 (6 × 164.58 + 3,000.00 ของโบนัส) และเงินสมทบประกันสังคม 5,250.00 โดยเดือนแรกคือกรกฎาคม
- กรกฎาคมถึงพฤศจิกายนหักภาษีเดือนละ 164.58 เท่าเดิม
- โบนัส 30,000.00 ในเดือนตุลาคมหักภาษีเพิ่ม 1,500.00 เพราะปีที่มีโบนัส 90,000 เสียภาษี 6,475.00 ส่วนปีที่มีเฉพาะโบนัสเดือนมีนาคม 60,000 เสียภาษี 4,975.00
- เดือนธันวาคมหัก 6,475.00 − 3,987.48 − 5 × 164.58 − 1,500.00 = 164.62 และ 50 ทวิ แสดงเงินได้ทั้งปี 450,000.00 ภาษี 6,475.00 ถ้าไม่มียอดยกมา เดือนธันวาคมจะเห็นเงินที่จ่ายเพียง 210,000 และไม่หักภาษีเลย
ค่าลดหย่อน (ล.ย.01)#
การ์ด ค่าลดหย่อน (ล.ย.01) เก็บสิ่งที่พนักงานแจ้งในแบบ ล.ย.01 เพื่อคำนวณภาษีหัก ณ ที่จ่าย กรอกจำนวนเงินเป็นยอดทั้งปี Panya หักไม่เกินอัตราที่กฎหมายกำหนดเอง คุณจึงกรอกตามที่พนักงานจ่ายจริงได้
รายการหักบางรายการระบบหักให้เสมอโดยไม่ต้องกรอก ได้แก่ ค่าใช้จ่าย (50% ของเงินได้ ไม่เกิน 100,000 บาทต่อปี) ค่าลดหย่อนส่วนตัว 60,000 บาท เงินสมทบประกันสังคม และเงินสะสมกองทุนสำรองเลี้ยงชีพ
| ช่อง | English | ค่าลดหย่อน |
|---|---|---|
| คู่สมรสไม่มีเงินได้ | Spouse with no income | 60,000 บาท |
| บุตร | Children | บุตรทุกคนที่ใช้สิทธิ คนละ 30,000 บาท |
| ในจำนวนนี้ เกิดตั้งแต่ปี 2561 | Of them, born in 2018 or later | ตั้งแต่บุตรคนที่ 2 คนละ 60,000 บาท บุตรคนแรกนับ 30,000 บาท ต้องไม่มากกว่า บุตร |
| บิดามารดา | Parents supported | คนละ 30,000 บาท สำหรับบิดามารดาที่อายุ 60 ปีขึ้นไปและมีเงินได้ไม่เกิน 30,000 บาทต่อปี รวมบิดามารดาของคู่สมรส ไม่เกิน 4 คน |
| ผู้พิการหรือทุพพลภาพในความอุปการะ | Disabled dependants | คนละ 60,000 บาท |
| เบี้ยประกันชีวิต | Life insurance premiums | ไม่เกิน 100,000 บาทต่อปี |
| เบี้ยประกันสุขภาพตนเอง | Health insurance premiums | ไม่เกิน 25,000 บาท รวมกับเบี้ยประกันชีวิตไม่เกิน 100,000 บาท |
| เบี้ยประกันสุขภาพบิดามารดา | Parents' health insurance | ไม่เกิน 15,000 บาทต่อปี |
| ดอกเบี้ยเงินกู้ยืมเพื่อที่อยู่อาศัย | Home loan interest | ไม่เกิน 100,000 บาทต่อปี |
| ค่าลดหย่อนอื่น | Other allowances | ยอดรวมทั้งปีของค่าลดหย่อนอื่นที่แจ้ง ระบบใช้ตามที่กรอก |
เงินสะสมกองทุนสำรองเลี้ยงชีพนับเป็นสองส่วน 10,000 บาทแรกของปีเป็นค่าลดหย่อน ส่วนที่เกินได้รับยกเว้นไม่เกิน 15% ของเงินเดือนทั้งปี และรวมไม่เกิน 500,000 บาท เงินสมทบประกันสังคมนับตามที่จ่ายจริง ไม่เกิน 10,500 บาทสำหรับปี 2569 (12 × 875)
เมื่อพนักงานยื่น ล.ย.01 ใหม่ระหว่างปี ให้แก้ไขการ์ดนี้ งวดถัดไปจะใช้ตัวเลขใหม่ และงวดสุดท้ายของปีจะปรับภาษีให้ตรงกับทั้งปี (ดูการปรับปรุงภาษีเดือนธันวาคม)
ยอดสะสมทั้งปี#
หน้าพนักงานแสดงการ์ด ยอดสะสมทั้งปี ของปีภาษีที่เลือก ได้แก่ เงินได้ที่จ่าย (มาตรา 40(1)) ภาษีที่หักและนำส่ง และเงินสมทบประกันสังคมและเงินสะสมกองทุนสำรองเลี้ยงชีพของพนักงาน จากงวดที่ผ่านรายการแล้วและยอดยกมาของปีนั้น (ดูเริ่มใช้ระบบระหว่างปี) 50 ทวิ ประจำปี เปิดหนังสือรับรองประจำปี ดู50 ทวิ ของพนักงาน
อัตราเงินสมทบประกันสังคม#
ลูกจ้างที่เป็นผู้ประกันตนตามมาตรา 33 แห่งพระราชบัญญัติประกันสังคม และนายจ้าง จ่ายเงินสมทบฝ่ายละเป็นร้อยละของค่าจ้างของเดือน ค่าจ้างที่ใช้คำนวณมีขั้นต่ำและเพดาน (อัตราทั่วประเทศ จังหวัดที่มีอัตราลดลงดูอัตราเฉพาะพื้นที่)
| ตั้งแต่ | ลูกจ้าง | นายจ้าง | ค่าจ้างที่ใช้คำนวณ | สูงสุดต่อเดือน ฝ่ายละ |
|---|---|---|---|---|
| ก่อนปี 2569 | 5% | 5% | 1,650 ถึง 15,000 | 750 |
| 1 มกราคม 2569 | 5% | 5% | 1,650 ถึง 17,500 | 875 |
| 1 มกราคม 2572 | 5% | 5% | 1,650 ถึง 20,000 | 1,000 |
| 1 มกราคม 2575 | 5% | 5% | 1,650 ถึง 23,000 | 1,150 |
เงินเดือน 30,000 บาท จึงใช้ค่าจ้าง 17,500 บาทในการคำนวณ ลูกจ้างและนายจ้างจ่ายฝ่ายละ 875 บาทต่อเดือน เงินเดือน 12,345 บาท จ่ายฝ่ายละ 617 บาท เงินเดือน 1,000 บาท ใช้ค่าจ้างขั้นต่ำ 1,650 บาท จ่ายฝ่ายละ 83 บาท
- ค่าจ้าง คือเงินที่จ่ายสำหรับเวลาทำงานปกติ ได้แก่ เงินเดือน และเงินได้อื่นที่จ่ายทุกเดือน ค่าล่วงเวลา โบนัส และค่าชดเชยไม่ใช่ค่าจ้าง จึงไม่ต้องจ่ายเงินสมทบ
- เงินสมทบแต่ละฝ่ายปัดเป็นบาท ตั้งแต่ 50 สตางค์ปัดขึ้น ต่ำกว่านั้นปัดทิ้ง
- Panya เก็บอัตราเป็นข้อมูลตามวันที่มีผล และใช้อัตราที่มีผลในเดือนของงวด เมื่อมีการปรับเพดาน Panya จะเพิ่มอัตราใหม่ให้ คุณไม่ต้องเปลี่ยนอะไร
- พนักงานที่ไม่ได้เลือก ผู้ประกันตนตามมาตรา 33 ไม่ต้องจ่ายเงินสมทบ และนายจ้างก็ไม่ต้องจ่ายสำหรับพนักงานคนนั้น
- ขั้นต่ำ เพดาน และการปัดเศษเป็นของทั้งเดือน เมื่อจ่ายค่าจ้างของเดือนหลายงวด (รายครึ่งเดือนหรือรายสัปดาห์) แต่ละงวดหักเงินสมทบจากค่าจ้างสะสมของเดือนถึงงวดนั้น ลบด้วยที่งวดก่อน ๆ ของเดือนหักไปแล้ว เดือนหนึ่งจึงไม่เกิน 875 บาทต่อฝ่าย ดูตัวอย่าง เดือนที่ใช้คือเดือนของวันที่จ่ายของแต่ละงวดไม่ว่ารอบการจ่ายใด งวดรายเดือนของเดือนตุลาคมที่จ่ายวันที่ 5 พฤศจิกายนจึงนับในเงินสมทบของเดือนพฤศจิกายน
เงินสมทบต้องนำส่งสำนักงานประกันสังคมภายในวันที่ 15 ของเดือนถัดไป เว้นแต่มีการขยายเวลา ดูการนำส่งเงินสมทบประกันสังคมและภาษี
อัตราเฉพาะพื้นที่#
บางครั้งรัฐบาลลดเงินสมทบให้สถานประกอบการในบางจังหวัดเป็นการชั่วคราว เช่น หลังเกิดอุทกภัย Panya เก็บอัตราเฉพาะพื้นที่เหล่านี้เป็นข้อมูลตามวันที่มีผลเช่นเดียวกับอัตราทั่วประเทศ อัตราที่มีอยู่ขณะนี้
| เดือนของค่าจ้าง | จังหวัด | ลูกจ้าง | นายจ้าง |
|---|---|---|---|
| ธันวาคม 2568 ถึงพฤษภาคม 2569 | ตรัง นครศรีธรรมราช นราธิวาส ปัตตานี พัทลุง ยะลา สงขลา สตูล สุราษฎร์ธานี | 3% | 3% |
(ประกาศกระทรวงแรงงานลงวันที่ 7 มกราคม 2569 ราชกิจจานุเบกษาวันที่ 8 มกราคม 2569 เรื่องการลดหย่อนเงินสมทบในท้องที่ที่ประสบภัยพิบัติ ใช้จังหวัดที่นายจ้างขึ้นทะเบียนเป็นเกณฑ์ ไม่ใช่ความเสียหาย) เลือก จังหวัด ของสถานประกอบการแต่ละแห่งในสถานประกอบการ งวดเงินเดือนจะใช้อัตราเฉพาะพื้นที่ที่มีผลในเดือนของค่าจ้างของจังหวัดของสถานประกอบการกับพนักงานของสถานประกอบการนั้น พร้อมขั้นต่ำและเพดานของอัตราทั่วประเทศ เงินเดือน 30,000 บาท ใช้ค่าจ้าง 17,500 บาท จ่ายฝ่ายละ 525 บาทแทน 875 บาท การ์ดอัตราในหน้าตั้งค่าเงินเดือน (ของสำนักงานใหญ่) และรายงานประกันสังคมของสถานประกอบการแสดงหมายเหตุของอัตราเฉพาะพื้นที่ขณะที่มีผล และไฟล์นำส่งเงินสมทบของสถานประกอบการใช้อัตราเฉพาะพื้นที่ (0300 สำหรับ 3%) ถ้าไม่ได้เลือกจังหวัด หรือในเดือนที่อัตราเฉพาะพื้นที่ไม่ครอบคลุม ระบบใช้อัตราทั่วประเทศ จังหวัดเหล่านี้ยังได้รับการขยายกำหนดเวลานำส่งเงินสมทบด้วย ดูกำหนดเวลาและการขยายเวลา
การจ่ายเงินเดือน#
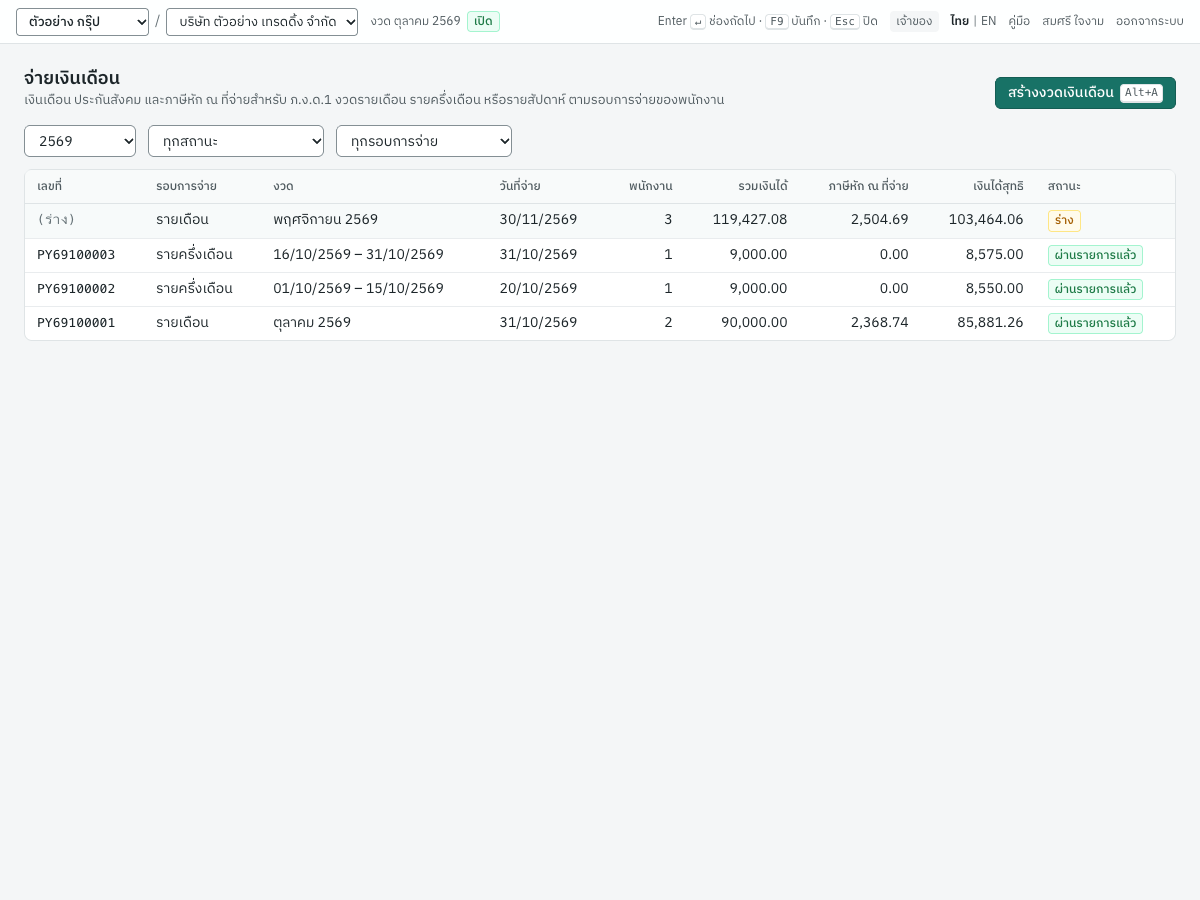
8 เงินเดือน → จ่ายเงินเดือน แสดงงวดเงินเดือนของปีที่เลือก กรองตาม สถานะ และรอบการจ่ายได้ คอลัมน์ รอบการจ่าย แสดงรอบการจ่ายของแต่ละงวด และ งวด แสดงเดือน หรือวันแรกและวันสุดท้ายของงวดครึ่งเดือนหรืองวดรายสัปดาห์
การสร้างงวดเงินเดือน#
- เปิด 8 เงินเดือน → จ่ายเงินเดือน แล้วคลิก สร้างงวดเงินเดือน (
Alt+A) - เลือก รอบการจ่าย ก่อน งวดนี้จะจ่ายเฉพาะพนักงานที่มีรอบการจ่ายนั้น
- เลือกงวด
- รายเดือน: งวดเดือน ที่จ่ายเงินเดือน
- รายครึ่งเดือน: งวดเดือน และ ครึ่งเดือน คือวันที่ 1–15 หรือวันที่ 16 ถึงวันสุดท้ายของเดือน
- รายสัปดาห์: วันแรกของสัปดาห์ใน วันเริ่มงวด ช่อง วันสิ้นสุดงวด แสดงวันที่ 7
- ตรวจ วันที่จ่าย ค่าเริ่มต้นคือวันสุดท้ายของงวด วันที่จ่ายเป็นวันที่ของรายการบัญชีและของภาษีหัก ณ ที่จ่าย ภาษีจะเข้า ภ.ง.ด.1 ของเดือนที่จ่าย และปีภาษีคือปีของวันที่จ่าย
- เลือกบัญชีที่จ่ายเงินใน จ่ายจาก
- คลิก สร้างร่าง (
Ctrl+S)
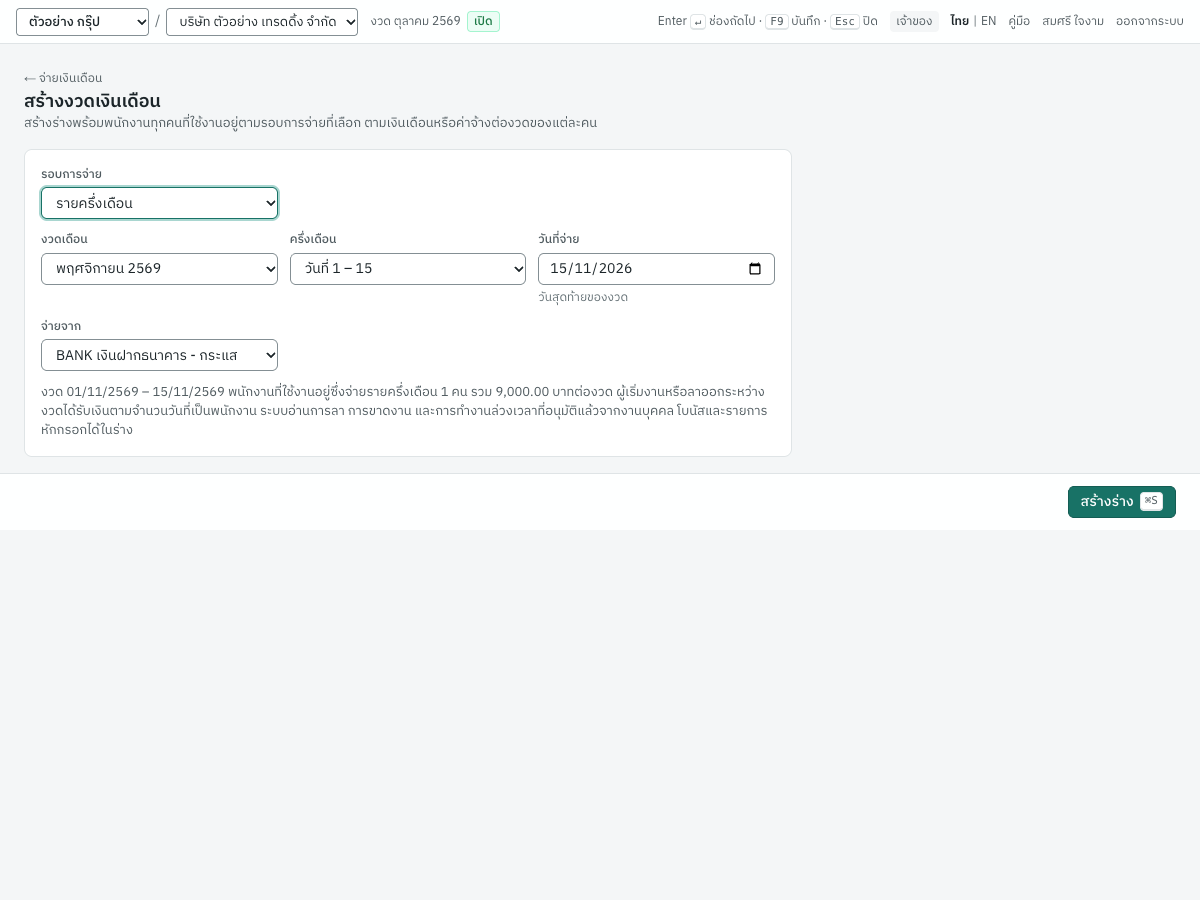
Panya สร้างร่างที่มีพนักงานทุกคนของรอบการจ่ายนั้นที่ทำงานในงวด (เริ่มงานภายในวันสุดท้ายของงวด และไม่ได้พ้นสภาพก่อนวันแรกของงวด) ตามเงินต่องวดของแต่ละคน คำนวณตามสัดส่วนสำหรับผู้เริ่มงานหรือลาออกระหว่างงวด คำนวณให้แล้ว และเปิดร่างนั้น รอบการจ่ายหนึ่งมีได้งวดเดียวต่อช่วงเวลา งวดที่สองของเดือน (ครึ่งเดือน สัปดาห์) เดียวกันจะสร้างไม่ได้ เว้นแต่งวดแรกถูกยกเลิก
ร่างงวดเงินเดือน#
ร่างมีหนึ่งรายการต่อพนักงานหนึ่งคน คุณกรอกในคอลัมน์สีขาว ส่วนคอลัมน์สีเทา Panya คำนวณเมื่อบันทึก
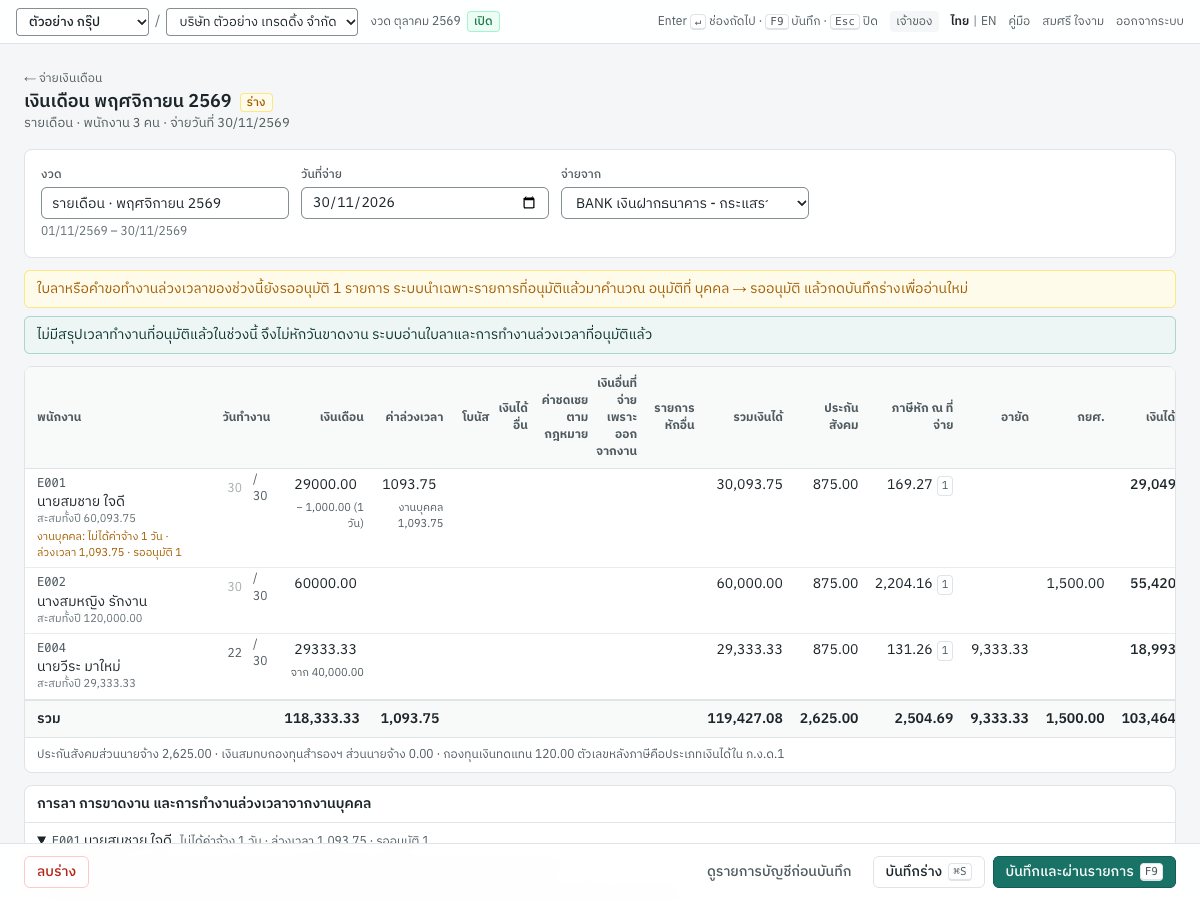
| คอลัมน์ | English | คืออะไร |
|---|---|---|
| พนักงาน | Employee | รหัสและชื่อ และยอดสะสมทั้งปีรวมงวดนี้ |
| วันทำงาน | Days | จำนวนวันที่จ่ายจากจำนวนวันตามปฏิทินของงวด เช่น 22 / 30 ถ้าเว้นว่างคือเต็มงวด ผู้เริ่มงานหรือลาออกระหว่างงวดแสดงจำนวนวันที่เป็นพนักงาน กรอกตัวเลขเพื่อจ่ายบางส่วนของงวด ดูการจ่ายไม่เต็มงวด |
| เงินเดือน | Salary | เงินเดือนที่จ่ายของงวด งวดที่ไม่เต็มงวดคำนวณตามสัดส่วน และแสดงเงินเดือนเต็มงวดไว้ด้านล่าง (จาก 40,000.00) วันที่ไม่ได้ค่าจ้างจากการลาและการขาดงานในงานบุคคลหักจากยอดนี้ (− 1,000.00 (1 วัน)) กรอกจำนวนอื่นได้ |
| ค่าล่วงเวลา | Overtime | ค่าล่วงเวลาและค่าทำงานในวันหยุด: จากคำขอที่อนุมัติแล้วในงานบุคคล (แสดง งานบุคคล 1,375.00 ด้านล่าง) และยอดที่กรอกเกินกว่านั้นเป็นยอดเพิ่ม |
| โบนัส | Bonus | โบนัสที่จ่ายในเดือนนี้ |
| เงินได้อื่น | Other income | เงินได้อื่น เลือก ทุกเดือน ใต้ช่องนี้สำหรับเงินที่จ่ายทุกเดือน เช่น ค่าตำแหน่ง ระบบคำนวณภาษีรวมกับเงินเดือน และนับเป็นค่าจ้างสำหรับประกันสังคม ถ้าไม่เลือก ระบบคำนวณภาษีในเดือนที่จ่ายเหมือนโบนัส |
| ค่าชดเชยตามกฎหมาย | Statutory severance | ค่าชดเชยตามกฎหมายคุ้มครองแรงงานทั้งจำนวน ใต้ช่องนี้มี ยกเว้น คือส่วนที่ได้รับยกเว้นภาษีเมื่อนายจ้างเลิกจ้าง (ไม่ใช่เกษียณหรือครบสัญญาจ้าง) ไม่เกินค่าจ้าง 400 วันสุดท้ายและไม่เกิน 600,000 บาท ดูเงินที่จ่ายเพราะเหตุออกจากงาน |
| เงินอื่นที่จ่ายเพราะออกจากงาน | Other pay on leaving | เงินอื่นที่จ่ายครั้งเดียวเพราะพนักงานออกจากงาน เช่น เงินช่วยเหลือพิเศษ ใต้ช่องนี้มี อายุงาน เมื่อมีเงินที่จ่ายเพราะเหตุออกจากงาน (ถ้าเว้นว่าง ระบบนับจากวันที่เริ่มงาน เศษของปีตั้งแต่ 183 วันนับเป็นหนึ่งปี) |
| รายการหักอื่น | Other deduction | หักจากเงินได้สุทธิ เช่น เงินกู้ที่ผ่อนชำระ หรือเงินเบิกล่วงหน้าที่ชำระคืน |
| รวมเงินได้ | Gross | เงินเดือน ค่าล่วงเวลา โบนัส เงินได้อื่น และเงินที่จ่ายเพราะเหตุออกจากงาน |
| ประกันสังคม | Social security | เงินสมทบของพนักงาน ชี้ที่ตัวเลขเพื่อดูเงินสมทบของนายจ้าง |
| กองทุนสำรองฯ | Provident fund | เงินสะสมของพนักงาน แสดงเฉพาะเมื่อมีพนักงานจ่ายเงินสะสม |
| ภาษีหัก ณ ที่จ่าย | WHT | ภาษีที่หัก ตามด้วยประเภทเงินได้ใน ภ.ง.ด.1 (1, 2 หรือ 3) |
| เงินได้สุทธิ | Net pay | รวมเงินได้ หักประกันสังคม กองทุนสำรองเลี้ยงชีพ ภาษี และรายการหักอื่น คือเงินที่โอนให้พนักงาน |
แถว รวม รวมทุกคอลัมน์ ใต้ตาราง Panya แสดงเงินสมทบประกันสังคมและกองทุนสำรองเลี้ยงชีพส่วนของนายจ้าง เมื่อเงินที่จ่ายเพราะเหตุออกจากงานของรายการใดคำนวณภาษีรวมกับเงินได้ของเดือนแทนการคำนวณแยก รายการนั้นแสดงเหตุผลใต้ชื่อพนักงาน คือทำงานไม่ครบ 5 ปีเต็ม หรือเริ่มจ่ายในปีภาษีก่อน
เมื่อแก้ไขตัวเลข คอลัมน์ที่คำนวณจะเป็นสีจาง และมีข้อความ มีการแก้ไข กด บันทึกร่าง (⌘S) เพื่อคำนวณประกันสังคม กองทุนสำรองฯ ภาษี และเงินได้สุทธิใหม่ กด Ctrl+S (บันทึกร่าง) Panya คำนวณทุกรายการใหม่และแสดงตัวเลขใหม่ เมื่อผ่านรายการ ระบบคำนวณอีกครั้งตามยอดสะสมของปี ณ ขณะนั้น คุณแก้ไข วันที่จ่าย และ จ่ายจาก ในร่างได้ด้วย ช่อง งวด แสดงรอบการจ่ายและวันที่ของงวด
ดูรายการบัญชีก่อนบันทึก บันทึกร่างแล้วแสดงรายการบัญชีที่งวดนี้จะบันทึก จากยอดรวมของงวดและบัญชีเงินเดือน ลบร่าง ลบงวดนี้
ถ้ารายการหักของพนักงานคนใดรวมแล้วมากกว่าเงินได้ การบันทึกจะไม่สำเร็จ และ Panya แจ้งว่ารายการหักมากกว่าเงินได้ ให้ลดรายการหักอื่น
การผ่านรายการ#
คลิก บันทึกและผ่านรายการ (F9) Panya บันทึกสิ่งที่อยู่บนหน้าจอ ออกเลขที่ (PY69100001) แล้ว
- บันทึกรายการบัญชีในสมุดรายวันจ่ายเงิน (ดูสิ่งที่บันทึกเมื่อผ่านรายการ)
- บันทึกรายการภาษีหัก ณ ที่จ่ายของพนักงานแต่ละคนที่มีภาษี ใน ภ.ง.ด.1 ของเดือนที่จ่าย
- บันทึกยอดสะสมทั้งปีของพนักงานแต่ละคน ซึ่งงวดถัดไปใช้คำนวณต่อ
งวดเงินเดือนต้องผ่านรายการตามลำดับเดือนภายในปีภาษีเดียวกัน เพราะภาษีของแต่ละเดือนคำนวณต่อจากเดือนก่อน ๆ Panya จะไม่ยอมผ่านรายการเดือนใดเมื่อมีเดือนที่หลังกว่าในปีเดียวกันผ่านรายการแล้ว และไม่ยอมยกเลิกเดือนใดเมื่อมีเดือนที่หลังกว่าผ่านรายการแล้ว
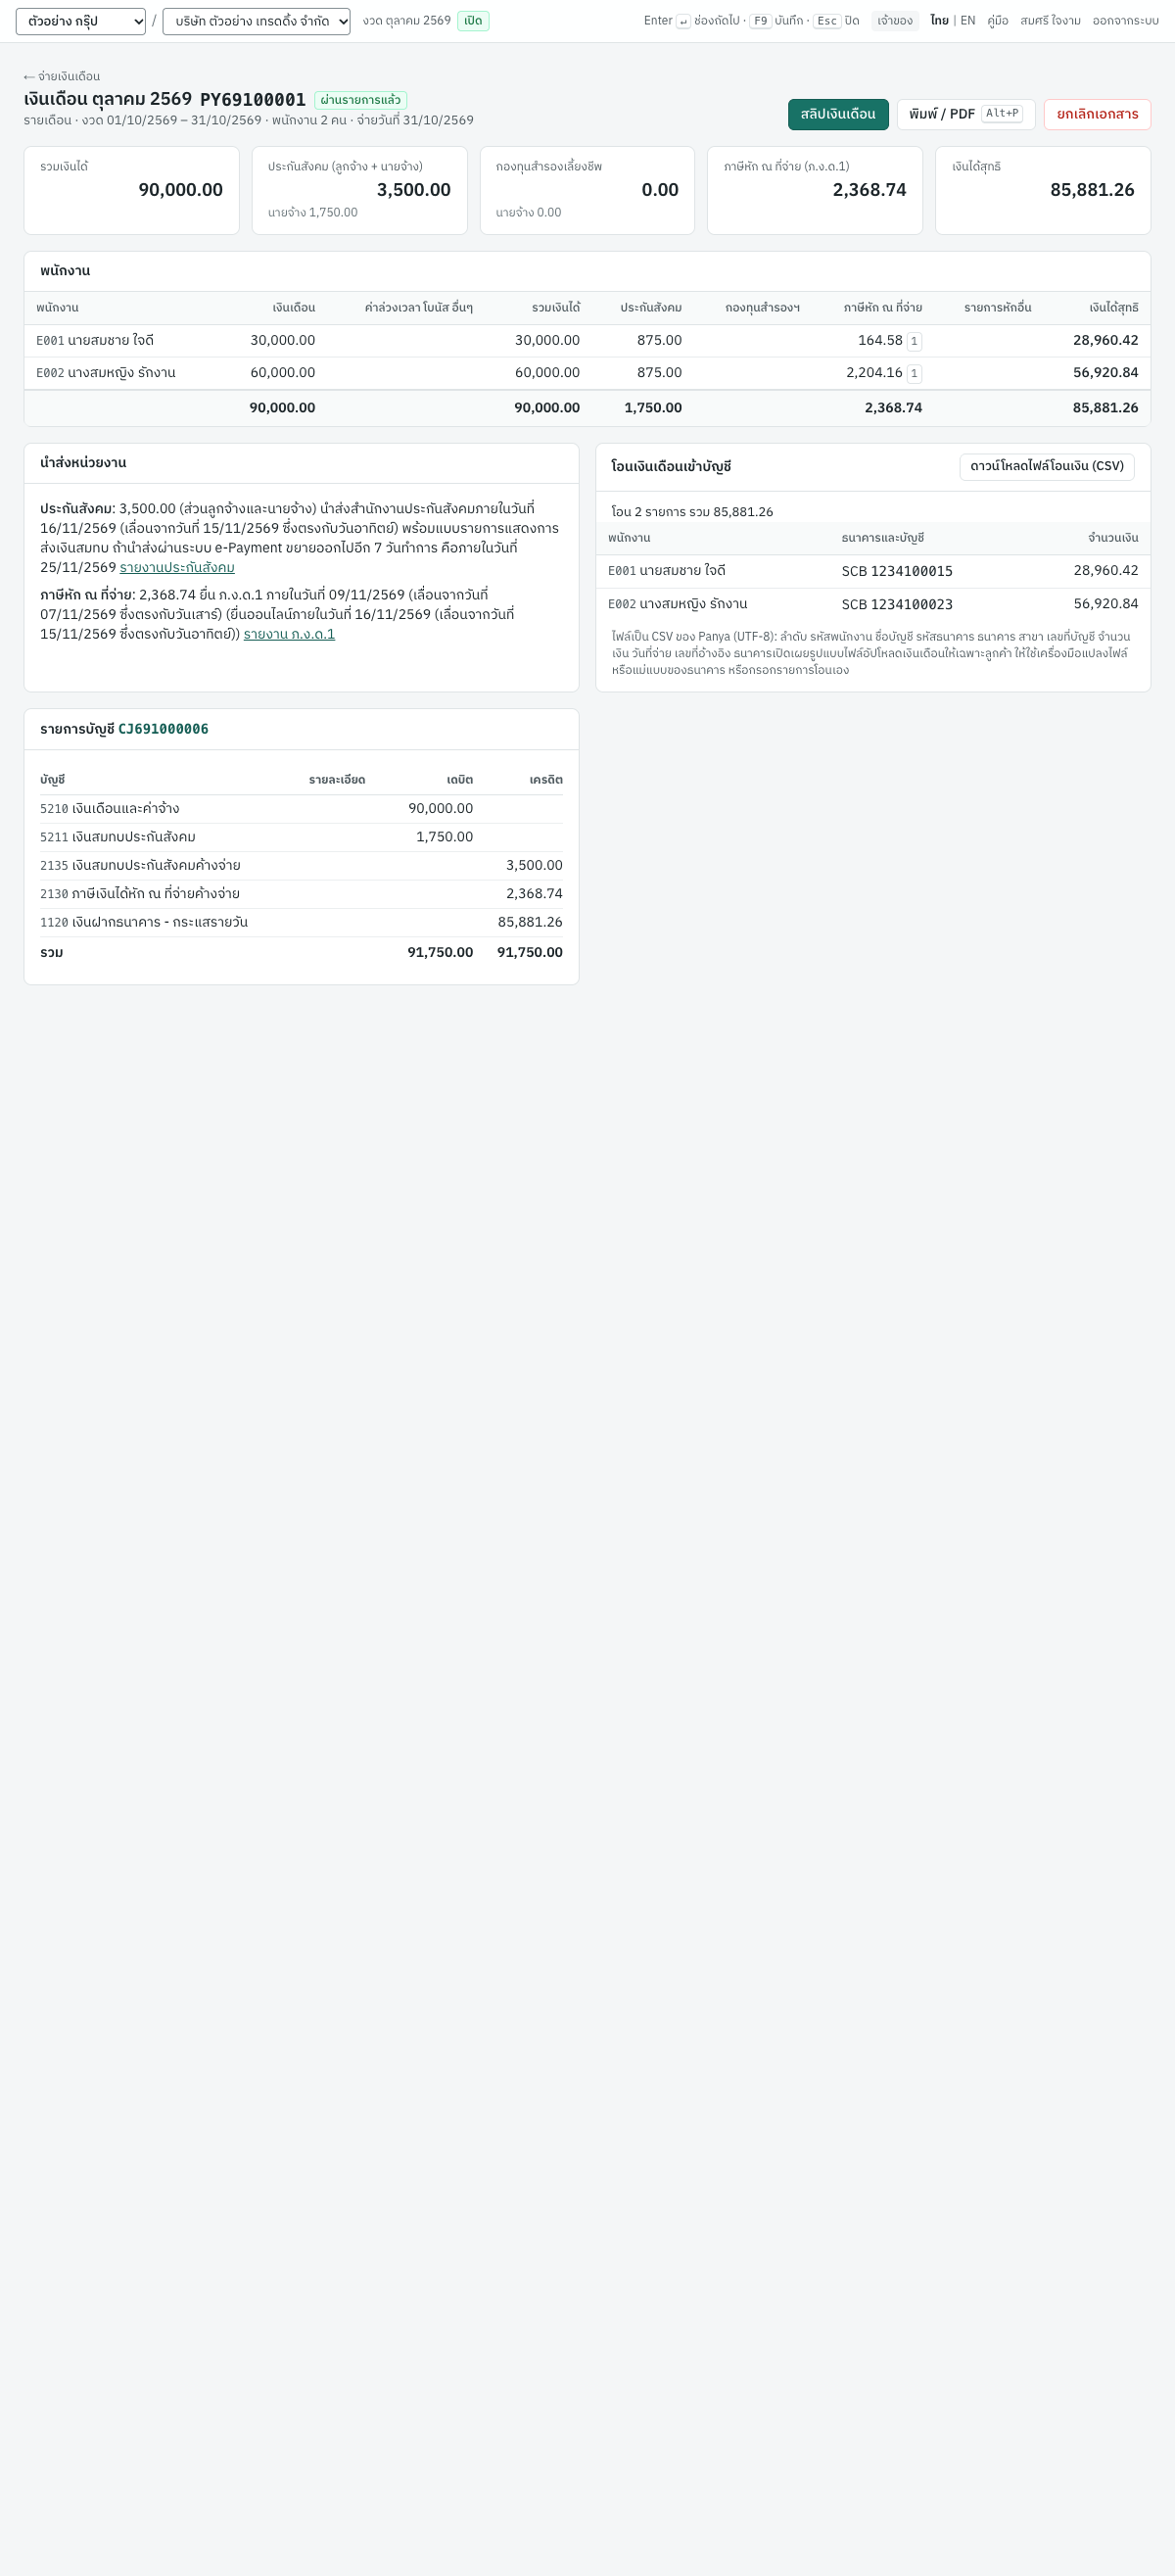
งวดที่ผ่านรายการแล้วแสดงรอบการจ่าย วันที่ของงวด และวันที่จ่ายใต้ชื่อเรื่อง ยอดรวมของเงินได้ ประกันสังคม (ทั้งสองฝ่าย) กองทุนสำรองเลี้ยงชีพ ภาษีหัก ณ ที่จ่าย และเงินได้สุทธิ รายการของพนักงาน (พร้อม วันทำงาน และเงินเดือนเต็มงวดเมื่อรายการใดคำนวณตามสัดส่วน) โอนเงินเดือนเข้าบัญชี (ดูการจ่ายเงินได้สุทธิ) สิ่งที่ต้องนำส่งหน่วยงานใดภายในวันใด ตามกำหนดเวลาที่ใช้กับจังหวัดของสถานประกอบการของคุณ (ดูกำหนดเวลาและการขยายเวลา) โดยแสดงเงินสมทบประกันสังคมของแต่ละสถานประกอบการแยกบรรทัดเมื่องวดนั้นจ่ายหลายแห่ง และ รายการบัญชี ปุ่มของหน้านี้คือ สลิปเงินเดือน พิมพ์ / PDF (Alt+P) และ ยกเลิกเอกสาร
การจ่ายเงินได้สุทธิ#
การ์ด โอนเงินเดือนเข้าบัญชี ของงวดที่ผ่านรายการแล้วแสดงเงินได้สุทธิของพนักงานแต่ละคนตามบัญชีใน บัญชีรับเงินเดือน ของพนักงาน ได้แก่ ธนาคาร (ตามรหัส 3 หลักของธนาคารแห่งประเทศไทย) สาขา เลขที่บัญชี และชื่อบัญชี (ถ้าเว้นว่างใช้ชื่อพนักงาน) พนักงานที่ไม่มีธนาคารหรือเลขที่บัญชีแสดงแยกไว้เพื่อจ่ายด้วยวิธีอื่น เลขที่บัญชีที่จำนวนหลักไม่ตรงกับที่ธนาคารนั้นใช้ตามปกติ (ตามตารางของธนาคารกสิกรไทย) จะมีหมายเหตุเตือน แต่ไม่ถูกปฏิเสธ
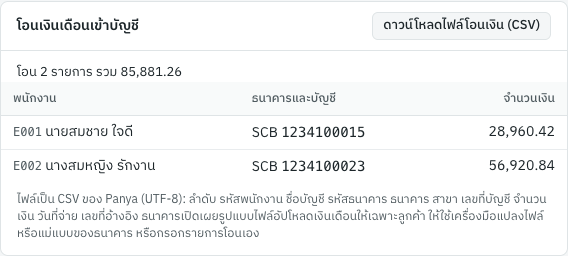
ดาวน์โหลดไฟล์โอนเงิน (CSV) (ต้องมีสิทธิ์ส่งออกข้อมูล) สร้างไฟล์ CSV ของรายการโอนของงวด ชื่อไฟล์ขึ้นต้นด้วย PAYROLL_ ตามด้วยเลขที่งวด เข้ารหัส UTF-8 พร้อม byte order mark มีแถวหัวคอลัมน์ ขึ้นบรรทัดใหม่แบบ Windows หนึ่งบรรทัดต่อพนักงานที่มีบัญชีธนาคารและมีเงินที่ต้องโอน
| คอลัมน์ | ข้อมูล |
|---|---|
| No | 1, 2, 3, … |
| Employee code | รหัสพนักงาน |
| Account name | ชื่อบัญชี หรือชื่อพนักงาน |
| Bank code | รหัสธนาคารของธนาคารแห่งประเทศไทย เช่น 014 |
| Bank | ชื่อย่อธนาคาร เช่น SCB |
| Branch | รหัสสาขา 4 หลัก หรือเว้นว่าง |
| Account number | เลขที่บัญชี เฉพาะตัวเลข |
| Amount | เงินได้สุทธิ ทศนิยม 2 ตำแหน่ง ไม่มีเครื่องหมายคั่น |
| Pay date | YYYY-MM-DD |
| Reference | เลขที่งวด |
ธนาคารไทยไม่ได้เผยแพร่รูปแบบไฟล์อัปโหลดเงินเดือนฉบับสมบูรณ์ คู่มือของธนาคารกรุงไทยระบุคอลัมน์ของไฟล์ Excel แต่ไม่ระบุความยาว ส่วนธนาคารอื่นเก็บไว้ในระบบธนาคารออนไลน์สำหรับลูกค้า (แม่แบบของกสิกรไทยและไทยพาณิชย์ คู่มือของธนาคารกรุงเทพ รูปแบบเฉพาะลูกค้าของกรุงศรี เครื่องมือแปลงไฟล์ของทีทีบี) Panya จึงสร้างไฟล์ตามคอลัมน์ของตนเอง ให้จับคู่คอลัมน์ในแม่แบบหรือเครื่องมือแปลงไฟล์ของธนาคาร หรือกรอกรายการโอนเอง ไม่ต้องบันทึกบัญชีเพิ่ม เพราะเมื่อผ่านรายการ ระบบเครดิตเงินได้สุทธิในบัญชี จ่ายจาก ของงวดแล้ว
ตัวอย่าง#
เดือนตุลาคม 2569 กิจการจ่ายเงินเดือนพนักงาน 2 คน วันที่ 31/10/2569 จาก 1120 เงินฝากธนาคาร - กระแสรายวัน ทั้งสองคนเริ่มงานก่อนปี 2569 เป็นผู้ประกันตน อยู่ในประเทศไทย และไม่ได้เป็นสมาชิกกองทุนสำรองเลี้ยงชีพ
E001นายสมชาย ใจดี เงินเดือน 30,000.00 บาท ไม่มีค่าลดหย่อนที่แจ้งE002นางสมหญิง รักงาน เงินเดือน 60,000.00 บาท มีคู่สมรสที่ไม่มีเงินได้
- สร้างงวดเงินเดือน: งวดเดือน ตุลาคม 2569 วันที่จ่าย
31/10/2569จ่ายจาก1120แล้วคลิก สร้างร่าง - ร่างแสดงพนักงานทั้งสองคน คำนวณแล้ว
| พนักงาน | เงินเดือน | รวมเงินได้ | ประกันสังคม | ภาษีหัก ณ ที่จ่าย | เงินได้สุทธิ |
|---|---|---|---|---|---|
| E001 นายสมชาย ใจดี | 30,000.00 | 30,000.00 | 875.00 | 164.58 1 | 28,960.42 |
| E002 นางสมหญิง รักงาน | 60,000.00 | 60,000.00 | 875.00 | 2,204.16 1 | 56,920.84 |
| รวม | 90,000.00 | 90,000.00 | 1,750.00 | 2,368.74 | 85,881.26 |
เงินสมทบประกันสังคมส่วนของนายจ้างก็เป็น 1,750.00 บาทเช่นกัน (คนละ 875.00 บาท)
- ภาษีของ
E001: 30,000 × 12 = 360,000 บาทต่อปี หักค่าใช้จ่าย 50% (ไม่เกิน 100,000) 100,000 บาท ค่าลดหย่อนส่วนตัว 60,000 บาท และเงินสมทบประกันสังคม 875 × 12 = 10,500 บาท เงินได้สุทธิ 189,500 บาท 150,000 บาทแรกเสียภาษี 0% และอีก 39,500 บาทเสีย 5% เป็นภาษีปีละ 1,975.00 บาท หรือเดือนละ 164.58 บาท - ภาษีของ
E002: 720,000 − 100,000 − 60,000 − 60,000 (คู่สมรส) − 10,500 = 489,500 บาท 150,000 บาทแรก 0% อีก 150,000 บาท 5% = 7,500 บาท อีก 189,500 บาท 10% = 18,950 บาท เป็นภาษีปีละ 26,450.00 บาท หรือเดือนละ 2,204.16 บาท - กด
F9งวดนี้ได้เลขที่PY69100001และบันทึกรายการบัญชีตามสิ่งที่บันทึกเมื่อผ่านรายการ ภ.ง.ด.1 ของเดือนตุลาคม 2569 แสดงพนักงานทั้งสองคนในประเภทเงินได้ 1 - คลิก สลิปเงินเดือน แล้วพิมพ์ จากนั้นโอนเงินได้สุทธิให้พนักงานแต่ละคน
- ภายในวันที่ 15 พฤศจิกายน 2569 นำส่งเงินสมทบประกันสังคม 3,500.00 บาท และภายในวันที่ 7 พฤศจิกายน (ยื่นออนไลน์ภายในวันที่ 15 พฤศจิกายน) ยื่นและชำระ ภ.ง.ด.1 ภาษี 2,368.74 บาท
รอบการจ่าย#
พนักงานแต่ละคนมี รอบการจ่าย และงวดหนึ่งจ่ายพนักงานของรอบการจ่ายเดียว
| รอบการจ่าย | งวดหนึ่งครอบคลุม | จำนวนครั้งที่จ่ายต่อปี (มาตรา 50(1)) |
|---|---|---|
| รายเดือน | หนึ่งเดือนปฏิทิน | 12 |
| รายครึ่งเดือน | วันที่ 1–15 หรือวันที่ 16 ถึงสิ้นเดือน | 24 |
| รายสัปดาห์ | 7 วันนับจากวันที่เลือก | 52 (ในปีที่มีวันจ่าย 53 ครั้งก็ใช้ 52) |
เงินของพนักงานเป็นเงินของหนึ่งงวดตามรอบการจ่าย และการหักภาษีเป็นไปตามคำชี้แจงของแบบ ภ.ง.ด.1 คือเงินได้ประจำของแต่ละครั้งคูณจำนวนครั้งที่จ่ายต่อปีเป็นเงินได้ทั้งปี (ดูเงินเดือนและเงินได้ที่จ่ายประจำ) ประกันสังคมคิดเป็นรายเดือนจากทุกงวดที่จ่ายในเดือนไม่ว่ารอบการจ่ายใด งวดของรอบการจ่ายเดียวกันต้องไม่ซ้อนกัน และต้องผ่านรายการและยกเลิกตามลำดับงวดภายในปีภาษี งวดสุดท้ายของปีของรอบการจ่าย ซึ่งงวดถัดไปจะจ่ายในปีถัดไป เป็นงวดปรับปรุงภาษีเดือนธันวาคม
ตัวอย่าง: ประกันสังคมของสองงวดครึ่งเดือน#
E003 นางสาวมาลี ขยันดี ได้รับค่าจ้างครึ่งเดือนละ 9,000.00 บาท (เดือนละ 18,000 บาท) เป็นผู้ประกันตน
- งวดวันที่ 1–15 ตุลาคม 2569 จ่าย 9,000.00 บาท ค่าจ้างสะสมของเดือนคือ 9,000 บาท เงินสมทบ 5% เป็น 450.00 บาทต่อฝ่าย
- งวดวันที่ 16–31 ตุลาคม 2569 จ่าย 9,000.00 บาทอีกครั้ง ค่าจ้างของเดือนเป็น 18,000 บาท ซึ่งใช้เพดาน 17,500 บาทในการคำนวณ เงินสมทบของเดือนคือ 875.00 บาท ครึ่งแรกหักไว้ 450.00 บาท งวดนี้จึงหัก 425.00 บาทต่อฝ่าย
- รายงานประกันสังคมของเดือนตุลาคม 2569 แสดง
E003ค่าจ้าง 18,000.00 บาท ใช้คำนวณ 17,500.00 บาท และเงินสมทบฝ่ายละ 875.00 บาท ไม่เกินเพดานรายเดือน เหมือนพนักงานที่จ่ายรายเดือน
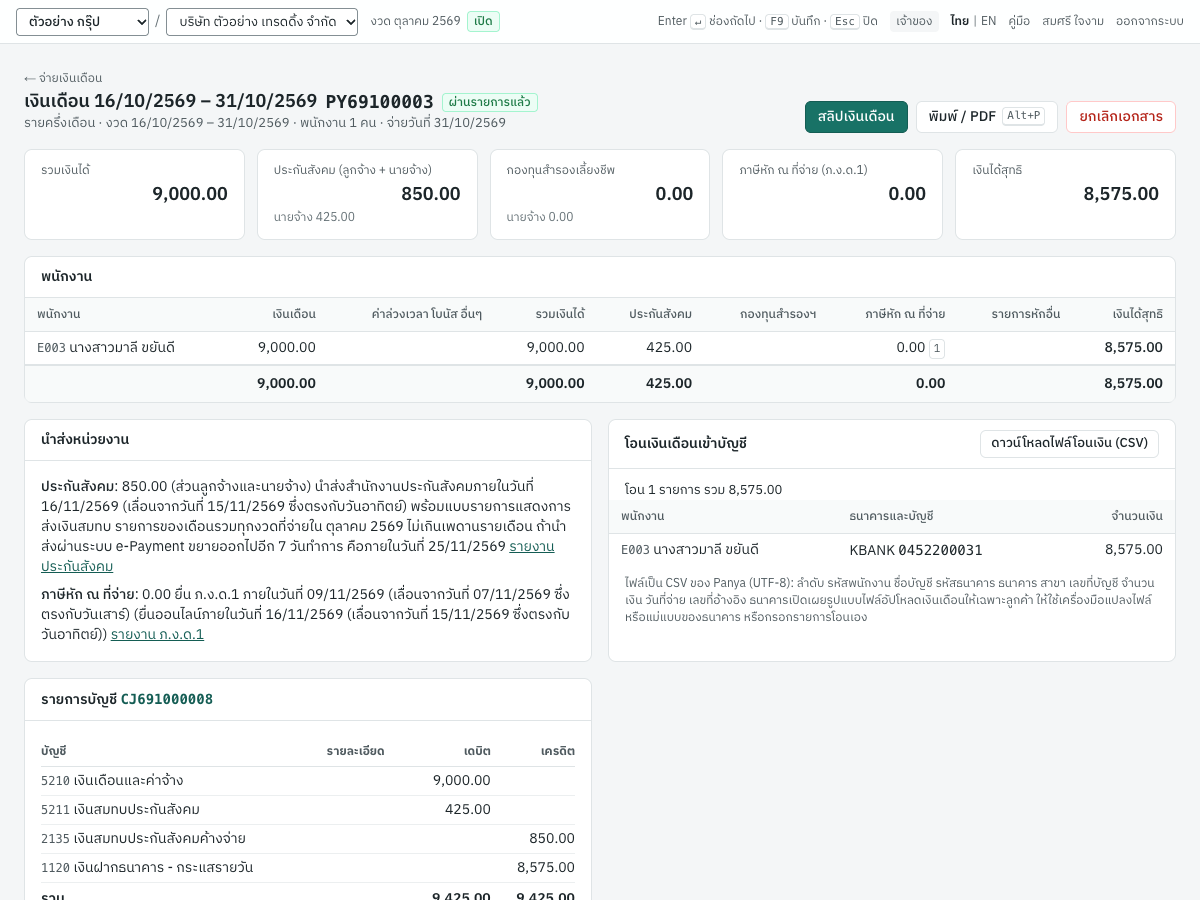
ภาษีของเธอ: 9,000 × 24 = 216,000 บาทต่อปี หักค่าใช้จ่าย 100,000 บาท ค่าลดหย่อนส่วนตัว 60,000 บาท และประกันสังคม 10,500 บาท เหลือ 45,500 บาท ซึ่งต่ำกว่า 150,000 บาทที่เสียภาษี 0% จึงไม่มีภาษีหัก ณ ที่จ่าย
การจ่ายไม่เต็มงวด#
พนักงานที่เริ่มงานหรือลาออกระหว่างงวดได้รับเงินตามจำนวนวันที่เป็นพนักงานในงวดนั้น คือค่าจ้างวันละเท่ากับเงินเดือนหารด้วย 30 (งวดครึ่งเดือนหารด้วย 15 งวดรายสัปดาห์หารด้วย 7) หรือเงินของงวด × จำนวนวันที่เป็นพนักงาน ÷ จำนวนวันตามปฏิทินของงวด ถ้าได้มากกว่า แต่ไม่เกินเงินของงวด ปัดเป็นสตางค์ พระราชบัญญัติคุ้มครองแรงงานไม่ได้กำหนดไว้ ประมวลกฎหมายแพ่งและพาณิชย์ให้ถือว่าเดือนหนึ่งมี 30 วัน และความเห็นของกรมสวัสดิการและคุ้มครองแรงงาน ที่ รง 0505/2652 ให้ 10 วันของเงินเดือน 18,000 บาท เท่ากับ 6,000 บาท และ 30 วันของเดือนที่มี 31 วันได้เงินเดือนเต็ม Panya นับวันจาก วันที่เริ่มงาน และ วันที่พ้นสภาพ และแสดงในช่อง วันทำงาน ของร่าง ตัวอย่าง E004 เริ่มงานวันที่ 9 พฤศจิกายน 2569 เงินเดือน 40,000.00 บาท เดือนพฤศจิกายนมี 30 วัน และเขาเป็นพนักงาน 22 วัน งวดเดือนพฤศจิกายนจึงจ่าย 40,000 × 22 ÷ 30 = 29,333.33 บาท ผู้ที่เป็นพนักงาน 16 วันของเดือนตุลาคม (31 วัน) เงินเดือน 30,000 บาท ได้ 16 × 1,000 = 16,000.00 บาท และ 14 วันของเดือนกุมภาพันธ์ (28 วัน) ได้ครึ่งหนึ่งของเงินเดือน 15,000.00 บาท
การลาโดยไม่ได้รับค่าจ้างและการขาดงานที่บันทึกใน 9 บุคคล หักจากเงินเดือนให้เอง (ดูการลา การขาดงาน และการทำงานล่วงเวลาจากงานบุคคล) ถ้าจ่ายไม่เต็มงวดด้วยเหตุอื่น ให้กรอกจำนวนวันที่จ่ายในช่อง วันทำงาน แล้วบันทึก ระบบคำนวณเงินเดือนตามสัดส่วนวันนั้น ลบตัวเลขออกเพื่อกลับไปใช้จำนวนวันที่เป็นพนักงาน คุณกรอก เงินเดือน ที่จ่ายเองก็ได้ ระบบจะใช้ตามที่กรอก
การหักภาษีถือเงินเดือนของงวดที่ไม่เต็มงวดเป็นเงินได้ประจำของงวดนั้น และจำนวนครั้งที่จ่ายในปีของผู้เริ่มงานนับจากงวดที่เริ่มงาน (ดูเงินเดือนและเงินได้ที่จ่ายประจำ) ประกันสังคมคิดจากเงินเดือนที่จ่าย เดือนที่ทำงานไม่เต็มเดือนซึ่งค่าจ้างต่ำกว่าขั้นต่ำใช้ขั้นต่ำ 1,650 บาท
ค่าจ้างรายวัน#
ลูกจ้างรายวันมี ค่าจ้างต่อวัน แทนเงินเดือนของงวด ให้เลือก รายวัน ที่ ประเภทค่าจ้าง ในข้อมูลพนักงาน พร้อม วันทำงาน ลูกจ้างรายวันได้รับเงินในงวดตาม รอบการจ่าย ของตน คือรายสัปดาห์ รายครึ่งเดือน หรือรายเดือน พร้อมกับพนักงานคนอื่นที่จ่ายตามรอบเดียวกัน
- งวดใหม่นับวันใน วันทำงาน ของพนักงานในช่วงที่เป็นพนักงานของงวด วันจันทร์ถึงเสาร์ของหนึ่งสัปดาห์คือ 6 วัน ของเดือนตุลาคม 2569 คือ 27 วัน วันจันทร์ถึงศุกร์ของหนึ่งสัปดาห์คือ 5 วัน
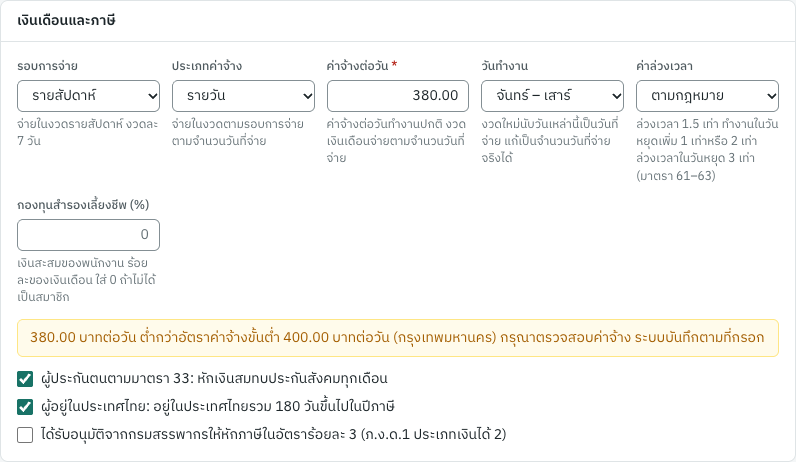
- เงินเดือน ของรายการคือค่าจ้างต่อวัน × จำนวนวัน แสดง × วันละ 380.00 ไว้ด้านล่าง 6 วัน วันละ 380.00 บาท เท่ากับ 2,280.00 บาท
- วันที่ขาดงานในสรุปเวลาทำงานที่อนุมัติแล้วและการลาโดยไม่ได้รับค่าจ้างในงานบุคคลหักให้เอง (ดูการลา การขาดงาน และการทำงานล่วงเวลาจากงานบุคคล) สำหรับกรณีอื่น กรอกจำนวนวันที่จ่ายจริงในช่อง วันทำงาน แล้วบันทึก เงินเดือนจะคำนวณตามจำนวนวันนั้น ให้นับวันที่ทำงานและวันหยุดที่ได้รับค่าจ้าง ลูกจ้างรายวันได้รับค่าจ้างในวันหยุดตามประเพณีและวันลาที่ได้รับค่าจ้าง แต่ไม่ได้รับค่าจ้างในวันหยุดประจำสัปดาห์ (พระราชบัญญัติคุ้มครองแรงงาน มาตรา 56) คุณกรอก เงินเดือน เองก็ได้
การหักภาษีและประกันสังคมถือเงินของงวดเป็นเงินเดือนเช่นเดียวกับพนักงานอื่น ภาษีคำนวณเป็นรายปีตามจำนวนครั้งที่จ่ายต่อปีของรอบการจ่าย (52 สำหรับงวดรายสัปดาห์) และคำนวณใหม่ทุกงวดตามเงินที่จ่าย เช่นเดียวกับที่คำสั่งกรมสรรพากร ที่ ป.96/2543 กำหนดสำหรับเงินได้ที่เปลี่ยนแปลง แล้วปรับปรุงในงวดสุดท้ายของปี ประกันสังคมคิดจากค่าจ้างที่จ่ายจริงของเดือน ไม่ต่ำกว่า 1,650 บาท (สัปดาห์แรกของเดือนที่จ่าย 1,520.00 บาท หัก 83 บาท และงวดต่อไปของเดือนหักส่วนที่เหลือของเงินสมทบของเดือน) สำหรับค่าชดเชย ค่าจ้างหนึ่งวันคือค่าจ้างต่อวัน และหนึ่งเดือนคือ 30 วัน
อัตราค่าจ้างขั้นต่ำ#
อัตราค่าจ้างขั้นต่ำเป็นอัตรารายวันที่คณะกรรมการค่าจ้างกำหนดสำหรับแต่ละจังหวัด บางอำเภอ และบางประเภทกิจการ สำหรับหนึ่งวันของเวลาทำงานปกติ (8 ชั่วโมง หรือ 7 ชั่วโมงสำหรับงานที่อาจเป็นอันตราย) แม้วันนั้นจะทำงานน้อยชั่วโมงกว่าก็ตาม โดยใช้ท้องที่ที่ทำงานเป็นเกณฑ์ Panya มีอัตราที่ใช้ตั้งแต่วันที่ 1 มกราคม 2568
| ตั้งแต่ | อัตราต่อวัน | ประกาศ |
|---|---|---|
| 1 มกราคม 2568 | 337 ถึง 400 บาทตามจังหวัด กรุงเทพมหานคร 372 บาท อำเภอเมืองเชียงใหม่และอำเภอหาดใหญ่ 380 บาท อำเภอเกาะสมุย 400 บาท | ฉบับที่ 13 ของคณะกรรมการค่าจ้าง |
| 1 กรกฎาคม 2568 | เช่นเดิม โดยกรุงเทพมหานคร 400 บาท และโรงแรมประเภท 2 ถึง 4 และสถานบริการ 400 บาททุกจังหวัด | ฉบับที่ 14 ซึ่งยังใช้บังคับอยู่ |
อัตราค่าจ้างขั้นต่ำของสถานประกอบการคืออัตราสูงสุดของ จังหวัด อำเภอ และ ประเภทกิจการ (ค่าจ้างขั้นต่ำ) ของสถานประกอบการนั้น (ดูสถานประกอบการ) Panya เปรียบเทียบค่าจ้างของพนักงานคิดเป็นรายวัน คือค่าจ้างต่อวัน หรือเงินเดือนคิดเป็นรายเดือน ÷ 30 กับอัตรานั้น ค่าจ้างที่ต่ำกว่าจะได้รับคำเตือน แต่ระบบยังบันทึกได้ ได้แก่ ในแบบฟอร์มพนักงานขณะกรอก ป้าย ต่ำกว่าค่าจ้างขั้นต่ำ ในรายการพนักงาน และใต้ชื่อพนักงานในงวดเงินเดือน ตามอัตราที่ใช้ในวันสุดท้ายของงวด สถานประกอบการที่ไม่ได้เลือกจังหวัดจะไม่ได้รับการตรวจ
ตัวอย่าง E005 ได้รับค่าจ้างวันละ 380.00 บาท ที่สำนักงานใหญ่ในกรุงเทพมหานคร ซึ่งอัตราค่าจ้างขั้นต่ำคือวันละ 400 บาท แบบฟอร์มจะแสดง 380.00 บาทต่อวัน ต่ำกว่าอัตราค่าจ้างขั้นต่ำ 400.00 บาทต่อวัน (กรุงเทพมหานคร) เงินเดือน 10,000.00 บาทในกรุงเทพมหานครคิดเป็นวันละ 333.33 บาท ซึ่งต่ำกว่าเช่นกัน
การลา การขาดงาน และการทำงานล่วงเวลาจากงานบุคคล#
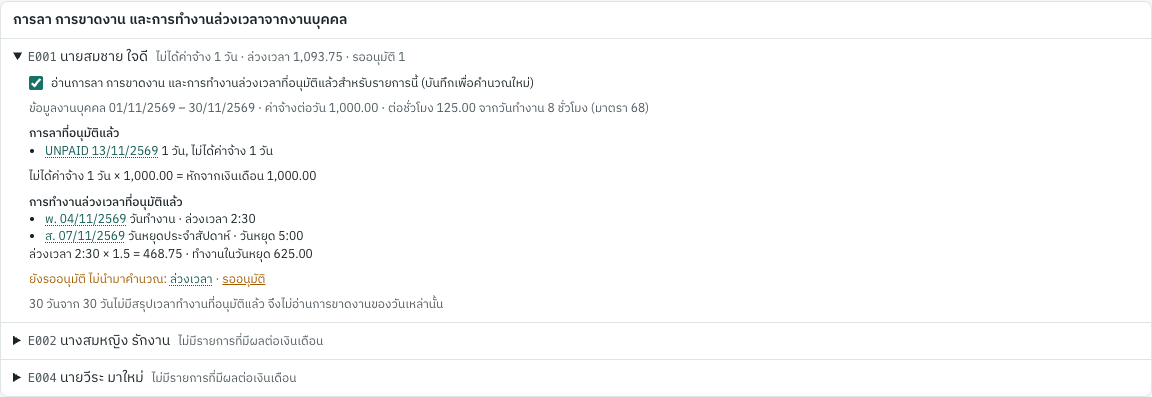
งวดเงินเดือนอ่านรายการที่อนุมัติแล้วในเมนู 9 บุคคล ของพนักงานแต่ละคน (ดูบุคคล) ได้แก่ การลา การขาดงานในสรุปเวลาทำงานที่อนุมัติแล้ว และการทำงานล่วงเวลาและการทำงานในวันหยุด ไม่ต้องกรอกเอง ร่างงวดเงินเดือนคำนวณให้ แสดงที่มาของตัวเลขแต่ละตัว และยังแก้ไขได้
ช่วงวันที่งวดอ่าน#
งวดรายเดือนอ่านข้อมูลของเดือนของงวด เว้นแต่จะกำหนดวันตัดรอบใน ตั้งค่าเงินเดือน → ช่วงข้อมูลการทำงานของงวดรายเดือน เช่น ตัดรอบวันที่ 25 งวดเดือนตุลาคมอ่านตั้งแต่ 26 กันยายน ถึง 25 ตุลาคม และงวดเดือนพฤศจิกายนอ่านตั้งแต่ 26 ตุลาคม การทำงานล่วงเวลาหลังวันตัดรอบจึงจ่ายในเดือนถัดไป ซึ่งพระราชบัญญัติคุ้มครองแรงงานอนุญาต เพราะค่าล่วงเวลาและค่าทำงานในวันหยุดจ่ายอย่างน้อยเดือนละหนึ่งครั้ง (มาตรา 70) งวดครึ่งเดือนและงวดรายสัปดาห์อ่านตามช่วงของงวด
แต่ละรายการอ่านต่อจากวันถัดจากวันสุดท้ายที่งวดก่อนของพนักงานอ่าน จึงไม่อ่านวันใดซ้ำหรือข้ามวันใดเมื่อเปลี่ยนวันตัดรอบ พนักงานเข้าใหม่เริ่มอ่านตั้งแต่วันที่เริ่มงาน พนักงานที่ออกจากงานอ่านถึงวันที่พ้นสภาพ เพื่อให้การจ่ายครั้งสุดท้ายรวมทุกรายการ (มาตรา 70)
นำมาคำนวณเฉพาะรายการที่อนุมัติแล้ว
- การลาที่อนุมัติแล้วใน 9 บุคคล → ใบลา
- การขาดงาน การมาสาย และการกลับก่อน จากสรุปเวลาทำงานที่อนุมัติแล้วเท่านั้น
- การทำงานล่วงเวลาที่อนุมัติแล้วใน 9 บุคคล → การทำงานล่วงเวลา
รายการที่ยังรออยู่ แสดงที่รายการของพนักงานและด้านบนตาราง และไม่นำมาจ่ายเหมือนอนุมัติแล้ว เช่น ใบลาหรือคำขอทำงานล่วงเวลาของช่วงนี้ยังรออนุมัติ 1 รายการ สรุปเวลาทำงานของ E006 ยังเป็นร่าง วันที่ไม่มีสรุปเวลาทำงานที่อนุมัติแล้ว อนุมัติรายการเหล่านี้ที่ 9 บุคคล → รออนุมัติ อนุมัติสรุปเวลาทำงาน แล้วกดบันทึกร่าง ระบบจะอ่านข้อมูลงานบุคคลใหม่
วันที่ไม่ได้ค่าจ้าง#
หักจากเงินเดือนดังนี้
| รายการ | วันที่ไม่ได้ค่าจ้าง |
|---|---|
| ลาโดยไม่ได้รับค่าจ้าง (ประเภทการลาของบริษัทที่ไม่จ่ายค่าจ้าง) | ทุกวันที่นับเป็นวันลา |
| ลาเกินวันที่ได้ค่าจ้าง เช่น ลาป่วยเกิน 30 วันทำงานต่อปี (มาตรา 57) ลาคลอดเกิน 60 วันที่นายจ้างจ่าย (มาตรา 59) ลากิจเกิน 3 วัน (มาตรา 57/1) | วันที่เกิน |
| ลาที่ได้ค่าจ้างไม่เต็ม เช่น ลาต่อเนื่องเพื่อเลี้ยงดูบุตรได้ร้อยละ 50 (มาตรา 59/1) | ครึ่งหนึ่งของแต่ละวัน |
| ขาดงานในสรุปเวลาทำงานที่อนุมัติแล้ว: ลูกจ้างรายวัน | วันที่ขาดงาน |
| ขาดงานในสรุปเวลาทำงานที่อนุมัติแล้ว: ลูกจ้างรายเดือน รายครึ่งเดือน หรือรายสัปดาห์ | วันที่ขาดงาน เฉพาะเมื่อเลือก ไม่จ่ายค่าจ้างในวันขาดงาน ใน ตั้งค่าเงินเดือน |
ลูกจ้างไม่มีสิทธิได้รับค่าจ้างในวันเหล่านี้ การไม่จ่ายจึงไม่ใช่การหักค่าจ้างซึ่งมาตรา 76 จำกัดไว้ (ความเห็นของกรมสวัสดิการและคุ้มครองแรงงาน ที่ รง 0505/3764) ยกเว้นการขาดงานของลูกจ้างรายเดือน ศาลฎีกาวินิจฉัย (คำพิพากษาศาลฎีกาที่ 5781/2541) ว่าถ้าไม่มีข้อตกลงหรือระเบียบข้อบังคับเกี่ยวกับการทำงานให้สิทธินายจ้างไว้ นายจ้างต้องจ่ายเงินเดือนเต็มแม้ในวันที่ขาดงาน ให้เลือก ไม่จ่ายค่าจ้างในวันขาดงาน เฉพาะเมื่อข้อบังคับเกี่ยวกับการทำงานหรือสัญญาจ้างกำหนดไว้ ระหว่างนี้ระบบแสดงวันที่ขาดงานและจ่ายค่าจ้างตามปกติ
การลาที่ได้ค่าจ้างเต็มไม่มีผลต่อเงินเดือน ลูกจ้างรายวันไม่ได้ค่าจ้างรายวันของวันที่ไม่ได้ค่าจ้าง ลูกจ้างรายเดือนถูกหักค่าจ้างวันละเท่ากับเงินเดือนหารด้วย 30 ไม่ว่าเดือนนั้นมีกี่วัน เพราะพระราชบัญญัติคุ้มครองแรงงานไม่ได้กำหนดไว้ และประมวลกฎหมายแพ่งและพาณิชย์ให้ถือว่าเดือนหนึ่งมี 30 วัน (มาตรา 193/6 ความเห็นของกรมฯ ที่ รง 0504/00683 และ รง 0505/2652) ลูกจ้างรายครึ่งเดือนหารด้วย 15 รายสัปดาห์หารด้วย 7 ยอดหักไม่เกินเงินเดือน และเดือนที่ลาโดยไม่ได้รับค่าจ้างทั้งเดือนไม่ได้รับเงินเดือน ไม่ว่าเดือนนั้นมีกี่วัน การลาที่นับเป็นวันทำงาน (ลาป่วย ลากิจ และลาโดยไม่ได้รับค่าจ้างของบริษัท เว้นแต่จะกำหนดให้นับตามวันปฏิทิน) ยังได้ค่าจ้างในวันหยุดที่อยู่ระหว่างวันลา ส่วนการลาคลอดนับทุกวันรวมวันหยุด (มาตรา 41) วันที่ไม่ได้ค่าจ้างจึงรวมวันหยุดด้วย
ตัวอย่าง มาลีได้เงินเดือนเดือนละ 30,000 บาท ลาคลอด 120 วัน ตั้งแต่ 17 สิงหาคม 2569 นายจ้างจ่ายค่าจ้าง 60 วันแรก ถึง 15 ตุลาคม
| งวด | วันที่ไม่ได้ค่าจ้าง | เงินเดือน |
|---|---|---|
| สิงหาคม กันยายน | ไม่มี | 30,000.00 |
| ตุลาคม | 16 วัน (16–31 ตุลาคม) × 1,000 | 14,000.00 |
| พฤศจิกายน | ทุกวัน | 0.00 |
| ธันวาคม | 14 วัน (1–14 ธันวาคม) และลาต่อเนื่องเพื่อเลี้ยงดูบุตร 4 วันได้ค่าจ้างร้อยละ 50 คิดเป็น 2 วัน | 14,000.00 |
สำนักงานประกันสังคมจ่ายเงินสงเคราะห์การหยุดงานเพื่อการคลอดบุตรให้เองต่างหาก เงินสมทบประกันสังคมคำนวณจากค่าจ้างที่จ่ายจริง เดือนที่ไม่ได้รับค่าจ้างจึงไม่มีเงินสมทบ และรายงานประกันสังคมยังแสดงพนักงานโดยมีค่าจ้างเป็นศูนย์ ตามคำแนะนำของแบบ สปส.1-10
ช่องเงินเดือนแสดงยอดที่หัก เช่น − 16,000.00 (16 วัน) ถ้ากรอกเงินเดือนเอง ระบบใช้ตามที่กรอกและแสดงวันที่ไม่ได้ค่าจ้างไว้เท่านั้น กรอกเงินเดือนกลับเป็นยอดที่ระบบคำนวณ (หรือยกเลิกการแก้ไข) เพื่อกลับไปใช้ข้อมูลงานบุคคล
การทำงานล่วงเวลาและการทำงานในวันหยุด#
ช่อง ค่าล่วงเวลา คือค่าตอบแทนของคำขอที่อนุมัติแล้ว แสดงใต้ช่องว่า งานบุคคล 1,375.00 ยอดที่กรอกเกินกว่านี้เป็นยอดเพิ่ม อัตราค่าจ้างต่อชั่วโมงคือค่าจ้างต่อวันหารด้วยชั่วโมงทำงานปกติของวันทำงานของพนักงาน (มาตรา 68) คือชั่วโมงทำงานเฉลี่ยในตารางเวลาทำงานของพนักงานโดยไม่นับเวลาพัก หรือ 8 ชั่วโมงถ้าไม่มีตารางเวลา ค่าจ้างรายวันใช้ได้ไม่เกิน 8 ชั่วโมง ลูกจ้างรายวันที่มีเวลาทำงานปกติเกิน 8 ชั่วโมงได้ค่าตอบแทนเพิ่มสำหรับชั่วโมงที่เกิน (กฎกระทรวง ฉบับที่ 13) ซึ่งต้องเพิ่มเอง เงินเดือน 30,000 บาท วันทำงาน 8 ชั่วโมง เท่ากับชั่วโมงละ 125 บาท ค่าจ้างวันละ 400 บาท เท่ากับชั่วโมงละ 50 บาท
| ประเภท | เมื่อใด | จ่าย | มาตรา |
|---|---|---|---|
| ทำงานล่วงเวลา | วันทำงาน นอกเวลาทำงานของกะ | 1.5 เท่าของค่าจ้างต่อชั่วโมง | 61 |
| ทำงานในวันหยุด | ในเวลาทำงานปกติของวันหยุด | เพิ่ม 1 เท่าสำหรับลูกจ้างที่มีสิทธิได้ค่าจ้างในวันหยุดนั้น 2 เท่าสำหรับลูกจ้างที่ไม่มีสิทธิ เช่น ลูกจ้างรายวันในวันหยุดประจำสัปดาห์ | 62, 56 |
| ล่วงเวลาในวันหยุด | เกินเวลาทำงานปกติของวันหยุด | 3 เท่า | 63 |
ลูกจ้างทุกคนมีสิทธิได้ค่าจ้างในวันหยุดตามประเพณี (มาตรา 56) การทำงานในวันหยุดตามประเพณีของลูกจ้างรายวันจึงได้เพิ่ม 1 เท่า วันหยุดเพิ่มที่บริษัทให้นอกจากวันหยุดที่ประกาศ (วันหยุดเพิ่มของบริษัท ใน 9 บุคคล → วันหยุดประจำปี) จ่ายเหมือนวันหยุด คือเพิ่ม 1 เท่าสำหรับลูกจ้างที่รับค่าจ้างตามงวด และ 2 เท่าสำหรับลูกจ้างรายวัน ค่าทำงานในวันหยุดตามกฎหมายครอบคลุมวันหยุดประจำสัปดาห์ วันหยุดตามประเพณี และวันหยุดพักผ่อนประจำปี กรมฯ ถือว่าวันหยุดประจำสัปดาห์พิเศษที่เพิ่มให้เป็นวันหยุดประจำสัปดาห์ แต่ยังไม่ได้วางแนวสำหรับวันหยุดพิเศษอื่น Panya จึงจ่ายตามแนวที่สูงกว่า
ลูกจ้างบางประเภทไม่มีสิทธิได้รับค่าตอบแทนเหล่านี้ เว้นแต่ตกลงกันไว้ เลือกที่ช่อง ค่าล่วงเวลา ในข้อมูลพนักงาน (8 เงินเดือน → พนักงาน)
| ค่าล่วงเวลา | English | ใคร | จ่าย |
|---|---|---|---|
| ตามกฎหมาย | As the Act pays | ลูกจ้างทั่วไป | ตามตารางข้างบน |
| มีอำนาจทำการแทนนายจ้าง (มาตรา 65 (1)) | Acts for the employer (s.65(1)) | มีอำนาจหน้าที่ทำการแทนนายจ้างในการจ้าง การให้บำเหน็จ หรือการเลิกจ้างด้วยตนเอง ชื่อตำแหน่งอย่างเดียวไม่พอ | ไม่ได้ค่าล่วงเวลา ค่าทำงานในวันหยุด และค่าล่วงเวลาในวันหยุด (มาตรา 65 มาตรา 66) |
| งานขายที่ได้ค่านายหน้า (มาตรา 65 (2)) | Sells for a commission (s.65(2)) | งานเร่ขายหรือชักชวนซื้อสินค้าที่ได้ค่านายหน้า | ไม่ได้ค่าล่วงเวลาและค่าล่วงเวลาในวันหยุด ได้ค่าทำงานในวันหยุดตามตารางข้างบน |
| งานตามมาตรา 65 (3)–(9) | Work of s.65(3)–(9) | งานรถไฟ งานเปิดปิดประตูน้ำ งานอ่านระดับน้ำ งานดับเพลิง งานนอกสถานที่ที่กำหนดเวลาทำงานแน่นอนไม่ได้ งานอยู่เวรเฝ้าสถานที่ที่ไม่ใช่งานปกติ | ได้ค่าตอบแทนเท่าค่าจ้างต่อชั่วโมง (1 เท่า) ตามชั่วโมงที่ทำล่วงเวลาและล่วงเวลาในวันหยุด ได้ค่าทำงานในวันหยุดตามตารางข้างบน |
ค่าล่วงเวลาและค่าทำงานในวันหยุดคำนวณภาษีในเดือนที่จ่ายเหมือนโบนัส (คำสั่งกรมสรรพากรที่ ป.96/2543) และไม่ถือเป็นค่าจ้างสำหรับเงินสมทบประกันสังคมและกองทุนเงินทดแทน ซึ่งนับเฉพาะค่าตอบแทนการทำงานในวันและเวลาทำงานปกติ
การมาสายและการกลับก่อน#
Panya ไม่หักค่าจ้างเพราะมาสายหรือกลับก่อน รายการแสดงนาทีในสรุปเวลาทำงานที่อนุมัติแล้วและจ่ายค่าจ้างตามปกติ พระราชบัญญัติคุ้มครองแรงงานห้ามปรับและจำกัดการหักค่าจ้าง (มาตรา 76) และความเห็นล่าสุดของกรมสวัสดิการและคุ้มครองแรงงาน (ที่ รง 0505/2331 พ.ศ. 2568) คือนายจ้างหักค่าจ้างของลูกจ้างที่เข้างานสายหรือออกจากงานก่อนไม่ได้ ทั้งลูกจ้างรายเดือนและรายวัน ให้ดำเนินการทางวินัยตามข้อบังคับเกี่ยวกับการทำงานแทน ความเห็นก่อนหน้านี้บางฉบับยอมให้ไม่จ่ายค่าจ้างสำหรับเวลาที่ไม่ได้ทำงานตามข้อบังคับ เมื่อความเห็นไม่ตรงกัน Panya จึงไม่หัก
การอ่านร่างงวดเงินเดือน#
ใต้ชื่อพนักงานแต่ละคน บรรทัด งานบุคคล สรุปสิ่งที่อ่าน เช่น ไม่ได้ค่าจ้าง 1 วัน · ล่วงเวลา 1,375.00 · รออนุมัติ 1 การ์ด การลา การขาดงาน และการทำงานล่วงเวลาจากงานบุคคล ใต้ตาราง เปิดรายละเอียดของพนักงานแต่ละคน ได้แก่ ช่วงวันที่อ่าน ค่าจ้างต่อวันและต่อชั่วโมง ใบลาแต่ละใบพร้อมจำนวนวันและส่วนที่ไม่ได้ค่าจ้าง วันที่ขาดงานพร้อมสรุปเวลาทำงาน คำขอทำงานล่วงเวลาแต่ละรายการพร้อมนาทีแยกตามประเภท และค่าตอบแทนตามแต่ละมาตรา คลิกใบลา คำขอ หรือสรุปเวลาทำงานเพื่อเปิดดู อนุมัติได้จากหน้านั้น แล้วกดบันทึกร่าง
ถ้าต้องการกรอกรายการใดเองทั้งหมด ให้ยกเลิก อ่านการลา การขาดงาน และการทำงานล่วงเวลาที่อนุมัติแล้วสำหรับรายการนี้ ในรายละเอียดของรายการ แล้วบันทึก รายการนั้นจะไม่อ่านข้อมูลงานบุคคล
การผ่านรายการเก็บสิ่งที่ร่างอ่านไว้ งวดที่ผ่านรายการแล้วจ่ายตามที่จ่ายไป แม้ข้อมูลงานบุคคลจะเปลี่ยนภายหลัง เช่น ยกเลิกใบลาหรือคำขอทำงานล่วงเวลาหลังผ่านรายการ งวดถัดไปไม่อ่านวันเหล่านั้นซ้ำ ให้ปรับเงินเดือนในงวดถัดไปถ้าจำเป็น
วิธีคำนวณภาษีหัก ณ ที่จ่าย#
เงินเดือนหักภาษี ณ ที่จ่ายตามมาตรา 50(1) แห่งประมวลรัษฎากร Panya ใช้วิธีตามคำชี้แจงของแบบ ภ.ง.ด.1 คือคำนวณเงินได้ประจำเสมือนจ่ายทั้งปี คำนวณภาษีทั้งปีจากเงินได้นั้น แล้วเฉลี่ยภาษีตามจำนวนครั้งที่จ่ายในปี อัตราภาษีของเงินได้สุทธิคือ 0% ถึง 150,000 บาท 5% ถึง 300,000 บาท 10% ถึง 500,000 บาท 15% ถึง 750,000 บาท 20% ถึง 1,000,000 บาท 25% ถึง 2,000,000 บาท 30% ถึง 5,000,000 บาท และ 35% ส่วนที่เกิน
เงินเดือนและเงินได้ที่จ่ายประจำ#
ทุกเดือน สำหรับพนักงานแต่ละคน
- นำเงินได้ประจำ (เงินเดือน และเงินได้อื่นที่จ่ายทุกเดือน) คูณด้วยจำนวนครั้งที่พนักงานได้รับเงินในปี คือ 12 ครั้งสำหรับรายเดือน 24 ครั้งสำหรับรายครึ่งเดือน 52 ครั้งสำหรับรายสัปดาห์ หรือน้อยกว่าสำหรับผู้ที่เริ่มงานหรือลาออกระหว่างปี (นับงวดตั้งแต่งวดที่เริ่มงานถึงเดือนธันวาคม หรือถึงงวดที่พ้นสภาพ) และรวมเงินได้จากนายจ้างเดิมในปีนั้น (ดูนายจ้างเดิมในปีนี้)
- หักค่าใช้จ่าย (50% ไม่เกิน 100,000 บาท) ค่าลดหย่อนตามการ์ด ล.ย.01 ของพนักงาน เงินสมทบประกันสังคมทั้งปี (รวมของนายจ้างเดิม) และเงินสะสมกองทุนสำรองเลี้ยงชีพที่หักได้ ออกจากเงินได้ทั้งปีนั้น
- คำนวณภาษีทั้งปีจากส่วนที่เหลือ หักภาษีที่นายจ้างเดิมหักไว้ในปีนั้น หารส่วนที่เหลือด้วยจำนวนครั้งที่จ่าย แล้วปัดเศษสตางค์ทิ้ง เศษสตางค์ที่เหลือจะรวมไว้ในการจ่ายครั้งสุดท้ายของปี (ดูการปรับปรุงภาษีเดือนธันวาคม)
วิธีนี้ทำให้ภาษีเท่ากันทุกเดือนตราบที่เงินได้ไม่เปลี่ยน เมื่อเงินเดือนเปลี่ยน งวดถัดไปจะคำนวณภาษีจากเงินเดือนใหม่
โบนัสและเงินได้ที่จ่ายไม่ประจำ#
ค่าล่วงเวลา โบนัส และเงินได้อื่นที่ไม่ได้จ่ายทุกเดือน คำนวณภาษีทั้งจำนวนในเดือนที่จ่าย Panya คำนวณภาษีทั้งปีแบบรวมและไม่รวมเงินได้นั้น แล้วหักผลต่างเพิ่มจากภาษีประจำเดือน เงินได้ไม่ประจำที่จ่ายก่อนหน้าในปีเดียวกันนับรวมทั้งสองแบบ โบนัสครั้งที่สองจึงเสียภาษีในอัตราที่สูงขึ้นตามเงินได้ของพนักงาน
ตัวอย่าง ถ้า E001 (เงินเดือน 30,000 บาท) ได้รับโบนัส 60,000 บาทในเดือนตุลาคมด้วย ภาษีทั้งปีแบบไม่รวมโบนัสคือ 1,975.00 บาท แบบรวมโบนัส (420,000 − 100,000 − 60,000 − 10,500 = 249,500) คือ 4,975.00 บาท ภาษีของโบนัสจึงเป็น 3,000.00 บาท และภาษีเดือนตุลาคมเป็น 164.58 + 3,000.00 = 3,164.58 บาท เงินสมทบประกันสังคมไม่เปลี่ยน เพราะโบนัสไม่ใช่ค่าจ้าง
การปรับปรุงภาษีเดือนธันวาคม#
การจ่ายครั้งสุดท้ายของปีให้พนักงานคืองวดรายเดือนที่มีวันที่จ่ายในเดือนธันวาคม งวดรายครึ่งเดือนหรือรายสัปดาห์ที่งวดถัดไปจะจ่ายในปีถัดไป หรืองวดที่พนักงานลาออก (วันที่พ้นสภาพ อยู่ในงวดนั้น) กฎหมายให้สิทธินายจ้างคำนวณภาษีทั้งปีในการจ่ายครั้งนี้ได้แต่ไม่ได้บังคับ Panya คำนวณให้เสมอ ในงวดนั้น Panya ไม่ใช้วิธีเฉลี่ยรายเดือน แต่คำนวณภาษีจากเงินได้ที่จ่ายจริงทั้งปีรวมงวดนี้และเงินได้จากนายจ้างเดิม แล้วหักด้วยภาษีที่คุณและนายจ้างเดิมหักไว้แล้ว
สำหรับ E001 ที่ได้รับเงินเดือน 30,000.00 บาททุกเดือนในปี 2569 โดยไม่มีโบนัส เดือนมกราคมถึงพฤศจิกายนหักภาษี 11 × 164.58 = 1,810.38 บาท ภาษีทั้งปีคือ 1,975.00 บาท เดือนธันวาคมจึงหัก 1,975.00 − 1,810.38 = 164.62 บาท
ถ้าระหว่างปีหักภาษีไว้มากกว่าภาษีทั้งปี (เช่น เงินเดือนลดลง หรือแจ้งค่าลดหย่อนเพิ่มภายหลัง) การจ่ายครั้งสุดท้ายจะไม่หักภาษี Panya ไม่คืนส่วนที่หักเกิน พนักงานขอคืนได้เองเมื่อยื่นแบบแสดงรายการภาษี (ภ.ง.ด.90 หรือ ภ.ง.ด.91)
ประเภทเงินได้ 2 และ 3#
ภ.ง.ด.1 แสดงเงินได้แยกตามประเภทเงินได้ งวดเงินเดือนใช้สามประเภท ตัวเลขเล็กหลังภาษีคือประเภทเงินได้
- ประเภท 1: เงินเดือน ค่าจ้าง กรณีทั่วไป คำนวณตามวิธีข้างต้น
- ประเภท 2: เงินได้ของพนักงานหักภาษีในอัตราคงที่ 3% เพราะได้รับอนุมัติจากกรมสรรพากร ให้เลือกช่องอนุมัติในข้อมูลพนักงานและกรอกเลขที่และวันที่ของหนังสือ Panya จะหักภาษี 3% ของเงินได้ของเดือน โดยไม่คำนวณทั้งปีและไม่ปรับปรุงภาษีเดือนธันวาคม กฎหมายไม่มีอัตราร้อยละ 3 สำหรับเงินเดือนค่าจ้าง อธิบดีกรมสรรพากรอนุมัติเป็นราย ๆ ตามที่กิจการทำหนังสือขออนุมัติผ่านสำนักงานสรรพากรพื้นที่ที่สำนักงานใหญ่ตั้งอยู่ มักเป็นลูกจ้างรายวันชั่วคราวที่เข้าออกบ่อย ถ้าไม่มีหนังสืออนุมัติ พนักงานอยู่ในประเภท 1
- ประเภท 3: เงินที่จ่ายครั้งเดียวเพราะเหตุออกจากงาน คำนวณภาษีแยกจากเงินเดือนตามมาตรา 48(5) ดูเงินที่จ่ายเพราะเหตุออกจากงาน เงินที่คำนวณภาษีแยกมีรายการของตัวเองใน ภ.ง.ด.1 ประเภท 3 แยกจากเงินได้อื่นของพนักงานในประเภท 1
กรอก วันที่พ้นสภาพ ของพนักงานก่อนทำงวดเดือนสุดท้าย เพื่อให้งวดนั้นเป็นงวดปรับปรุงภาษีของพนักงาน
เงินที่จ่ายเพราะเหตุออกจากงาน#
เงินที่จ่ายครั้งเดียวเพราะพนักงานออกจากงานมีหลักเกณฑ์เฉพาะ (มาตรา 48(5) แห่งประมวลรัษฎากร และประกาศอธิบดีฯ ฉบับที่ 45) กรอกในงวดสุดท้ายของพนักงานในสองช่อง
- ค่าชดเชยตามกฎหมาย (Statutory severance): ค่าชดเชยตามกฎหมายคุ้มครองแรงงานทั้งจำนวน และกรอกส่วนที่ ยกเว้น ใต้ช่องนี้ เมื่อนายจ้างเลิกจ้าง ค่าชดเชยส่วนที่ไม่เกินค่าจ้าง 400 วันสุดท้ายและไม่เกิน 600,000 บาท ได้รับยกเว้นภาษี (กฎกระทรวง ฉบับที่ 394) ค่าจ้างรายวันคือเงินเดือนหาร 30 ค่าจ้างครึ่งเดือนหาร 15 หรือค่าจ้างสัปดาห์หาร 7 ค่าชดเชยเพราะเกษียณอายุหรือครบสัญญาจ้างไม่ได้รับยกเว้น ให้กรอกโดยไม่มีส่วนที่ยกเว้น
- เงินอื่นที่จ่ายเพราะออกจากงาน (Other pay on leaving): เงินอื่นที่จ่ายครั้งเดียวเพราะพนักงานออกจากงาน เช่น เงินช่วยเหลือพิเศษ
เงินที่ต้องเสียภาษีคือค่าชดเชยตามกฎหมายส่วนที่เกินส่วนที่ยกเว้น รวมกับเงินอื่นที่จ่ายเพราะออกจากงาน Panya คำนวณภาษีของเงินทั้งหมดนี้แยกจากเงินเดือน (ประเภทเงินได้ 3 แบ่งส่วนไม่ได้) เมื่อครบทั้งสองข้อ
- พนักงานทำงานครบ 5 ปีเต็ม 4 ปี 319 วันยังไม่ครบ 5 ปี
- เป็นเงินที่จ่ายใน ปีภาษีแรก ที่มีการจ่ายเงินเพราะเหตุออกจากงานนี้ ระบบนับเงินที่จ่ายเพราะเหตุออกจากงานในงวดที่ผ่านรายการแล้วของปีภาษีก่อน และการจ่ายของผู้จ่ายอื่น เช่น กองทุนสำรองเลี้ยงชีพ ซึ่งคุณกรอกในข้อมูลพนักงานที่ช่อง เริ่มจ่ายเงินเพราะเหตุออกจากงานในปีภาษี เงินที่จ่ายในปีภาษีต่อมาไม่คำนวณภาษีแยก
ถ้าไม่ครบ เงินทั้งหมดคำนวณภาษีรวมกับเงินได้ของเดือนเหมือนโบนัส (ประเภท 1) และรายการนั้นแสดงเหตุผลใต้ชื่อพนักงาน เมื่อคำนวณภาษีแยก
- ค่าใช้จ่ายคือ 7,000 บาทต่อปีที่ทำงาน และครึ่งหนึ่งของฐานส่วนที่เหลือ ฐานคือค่าชดเชยตามกฎหมายส่วนที่ต้องเสียภาษีทั้งจำนวน รวมกับเงินอื่นที่จ่ายเพราะออกจากงานไม่เกินเงินเดือนเดือนสุดท้ายคูณจำนวนปีที่ทำงาน
- เงินเดือนเดือนสุดท้ายที่ใช้ไม่เกินเงินเดือนถัวเฉลี่ย 12 เดือนก่อนออกจากงานบวก 10% (ประกาศอธิบดีฯ ฉบับที่ 45 แก้ไขโดยฉบับที่ 73) การขึ้นเงินเดือนก่อนออกจากงานจึงไม่ทำให้ค่าใช้จ่ายเพิ่มขึ้น
- ส่วนที่เหลือคำนวณภาษีตามอัตราก้าวหน้าตั้งแต่บาทแรก โดยไม่ได้รับยกเว้น 150,000 บาทแรก
- เงินที่จ่ายเพราะเหตุออกจากงานซึ่งงวดก่อนในปีภาษีเดียวกันคำนวณภาษีแยกไว้แล้ว นำมารวมคำนวณด้วย งวดนี้หักภาษีของเงินทั้งหมดหักด้วยภาษีที่หักไว้แล้ว
จำนวนปีที่ทำงานซึ่งใช้คำนวณค่าใช้จ่ายนับเศษของปีตั้งแต่ 183 วันเป็นหนึ่งปี Panya นับจาก วันที่เริ่มงาน กรอกจำนวนปีอื่นใน อายุงาน เฉพาะตามที่กรมสรรพากรกำหนด: นับอายุงานกับนายจ้างเดิมได้เมื่อพนักงานเข้าทำงานกับคุณภายในหนึ่งปีและโอนกองทุนสำรองเลี้ยงชีพมาด้วย (หรือคุณรับกลับเข้าทำงานภายในหนึ่งปี) และไม่นับอายุงานก่อนงานที่พนักงานเคยเลือกเสียภาษีแยกแล้ว การเลือกเสียภาษีแยกไม่ได้จำกัดเพียงครั้งเดียว พนักงานที่เคยเลือกเมื่อออกจากงานเดิมเลือกได้อีก
ตัวอย่าง E005 ออกจากงานวันที่ 31 ตุลาคม 2569 หลังทำงาน 20 ปี เงินเดือน 60,000.00 บาท คุณจ่ายค่าชดเชยตามกฎหมายเท่ากับค่าจ้าง 400 วัน 800,000.00 บาท ซึ่งได้รับยกเว้น 600,000.00 บาท (ค่าจ้าง 400 วันคือ 800,000 บาท แต่ยกเว้นได้ไม่เกิน 600,000 บาท) และเงินอื่นที่จ่ายเพราะออกจากงาน 1,500,000.00 บาท
- เงินที่ต้องเสียภาษี: ค่าชดเชยตามกฎหมาย 200,000 บาท และเงินอื่น 1,500,000 บาท รวม 1,700,000 บาท
- ฐาน: 200,000 บาททั้งจำนวน และเงินอื่นไม่เกิน 60,000 × 20 = 1,200,000 บาท รวม 1,400,000 บาท
- ค่าใช้จ่าย: 7,000 × 20 = 140,000 บาท และครึ่งหนึ่งของ 1,400,000 − 140,000 = 630,000 บาท รวม 770,000 บาท
- เงินได้ที่ต้องเสียภาษี 1,700,000 − 770,000 = 930,000 บาท: 300,000 บาทแรก 5% = 15,000 บาท อีก 200,000 บาท 10% = 20,000 บาท อีก 250,000 บาท 15% = 37,500 บาท และอีก 180,000 บาท 20% = 36,000 บาท รวม 108,500.00 บาท ใน ภ.ง.ด.1 ประเภท 3
ถ้าคิดเพดานรวมทั้ง 1,700,000 บาท ฐานจะเป็น 1,200,000 บาท และภาษี 130,000.00 บาท ค่าชดเชยตามกฎหมายจึงใช้ฐานได้ทั้งจำนวน
กรณีขึ้นเงินเดือนก่อนออกจากงาน: เงินอื่นที่จ่ายเพราะออกจากงาน 800,000.00 บาท ทำงาน 10 ปี เงินเดือนเดือนสุดท้าย 80,000 บาท เงินเดือนถัวเฉลี่ย 50,000 บาท เงินเดือนที่ใช้คือ 55,000 บาท ฐานจึงเป็น 550,000 บาท ค่าใช้จ่าย 70,000 + ครึ่งหนึ่งของ 480,000 = 310,000 บาท เงินได้ที่ต้องเสียภาษี 490,000 บาท: 300,000 บาทแรก 5% = 15,000 บาท อีก 190,000 บาท 10% = 19,000 บาท รวม 34,000.00 บาท
พนักงานที่ไม่ได้อยู่ในประเทศไทย#
พนักงานที่อยู่ในประเทศไทยไม่ถึง 180 วันในปีภาษีไม่ใช่ผู้อยู่ในประเทศไทย แต่เงินเดือนจากการทำงานในประเทศไทยยังเป็นเงินได้ในประเทศไทย และหักภาษีตามมาตรา 50(1) Panya คำนวณภาษีแบบเดียวกับผู้อยู่ในประเทศไทย ให้ยกเลิกการเลือก ผู้อยู่ในประเทศไทย ในข้อมูลพนักงานเพื่อให้ข้อมูลถูกต้อง ถ้าพนักงานไม่แจ้งค่าลดหย่อน ให้เว้นการ์ด ล.ย.01 ว่างไว้ ระบบยังหักค่าลดหย่อนส่วนตัวและค่าใช้จ่ายให้
เงินเดือนเป็นเงินตราต่างประเทศ#
เงินเดือนที่ตกลงเป็นเงินตราต่างประเทศให้บันทึกเป็นสกุลเงินนั้น คือ สกุลเงินของเงินเดือน (เช่น USD) และเงินเดือนในสกุลเงินนั้น แต่ละงวดแปลงเป็นเงินบาท และทุกอย่างหลังจากนั้นเป็นเงินบาท ได้แก่ ภาษี ประกันสังคม กองทุนสำรองเลี้ยงชีพ รายการบัญชี ภ.ง.ด.1 และ 50 ทวิ
- อัตราเป็นบาทต่อหน่วยตาม อัตราขายของวันที่จ่าย กรมสรรพากรให้แปลงเงินได้ที่จ่ายเป็นเงินตราต่างประเทศตามอัตราขายของธนาคารพาณิชย์ในวันที่จ่าย หรืออัตราขายถัวเฉลี่ยของธนาคารแห่งประเทศไทย และใช้วิธีเดียวกันตลอด (ประมวลรัษฎากร มาตรา 9 คำสั่งกรมสรรพากร ที่ ป.132/2548) Panya ใช้อัตราขายใน 7 เริ่มระบบ → อัตราแลกเปลี่ยน ณ วันที่จ่ายหรือวันก่อนหน้าที่ใกล้ที่สุด จึงควรใช้แหล่งอัตราเดียวในหน้านั้น วันที่จ่ายที่ตรงกับวันหยุดใช้อัตราล่าสุดก่อนวันนั้น
- ในร่าง รายการแสดงเงินเดือนในสกุลเงินของตนและอัตราไว้ใต้เงินเดือนที่เป็นเงินบาท เช่น USD 2,000.00 × 36.5432 เท่ากับ 73,086.40 บาท กรอกอัตราอื่นสำหรับงวดนี้ได้ที่นั่น (เช่น อัตราของธนาคารในวันนั้น) ระบบใช้อัตราที่กรอกจนกว่าจะลบออก ถ้าไม่มีอัตราในวันที่จ่ายหรือก่อนหน้า งวดจะสร้างไม่ได้และแจ้งว่า ไม่มีอัตราแลกเปลี่ยน USD ณ วันที่ … หรือก่อนหน้า ให้เพิ่มที่ เริ่มระบบ → อัตราแลกเปลี่ยน หรือระบุอัตราเอง
- เมื่อเปลี่ยนวันที่จ่ายของร่าง ระบบใช้อัตราของวันที่ใหม่ เว้นแต่ได้กรอกอัตราไว้ การผ่านรายการใช้อัตราของร่าง
- งวดที่ทำงานไม่เต็มงวดคำนวณตามสัดส่วนเป็นเงินบาทหลังแปลงค่า ค่าล่วงเวลา โบนัส และเงินได้อื่นของรายการกรอกเป็นเงินบาท
สิ่งที่บันทึกเมื่อผ่านรายการ#
งวดที่ผ่านรายการบันทึกรายการบัญชีหนึ่งรายการในสมุดรายวันจ่ายเงิน (CJ…) ลงวันที่ตามวันที่จ่าย
| บัญชี | เดบิต | เครดิต |
|---|---|---|
| 5210 เงินเดือนและค่าจ้าง | รวมเงินได้ | |
| 5211 เงินสมทบประกันสังคม | ประกันสังคมส่วนของนายจ้าง | |
| 5212 เงินสมทบกองทุนสำรองเลี้ยงชีพ | กองทุนสำรองเลี้ยงชีพส่วนของนายจ้าง | |
| 2135 เงินสมทบประกันสังคมค้างจ่าย | ประกันสังคมส่วนของลูกจ้างและนายจ้าง | |
| 2136 กองทุนสำรองเลี้ยงชีพค้างจ่าย | กองทุนสำรองเลี้ยงชีพส่วนของลูกจ้างและนายจ้าง | |
| 2130 ภาษีเงินได้หัก ณ ที่จ่ายค้างจ่าย | ภาษีที่หัก | |
| 1190 เงินให้กู้ยืมแก่พนักงาน (รายการหักอื่น) | รายการหักอื่น | |
| 2137 เงินกู้ยืมเพื่อการศึกษาค้างนำส่ง | เงินกู้ยืมเพื่อการศึกษาที่หักไว้ | |
| 2138 เงินอายัดค้างนำส่ง | เงินอายัดตามคำสั่งอายัด | |
| 5213 เงินสมทบกองทุนเงินทดแทน | เงินสมทบที่ตั้งค้างจ่าย | |
| 2139 เงินสมทบกองทุนเงินทดแทนค้างจ่าย | เงินสมทบที่ตั้งค้างจ่าย | |
| บัญชีใน จ่ายจาก | เงินได้สุทธิ |
บัญชีเป็นไปตามตั้งค่าเงินเดือน สำหรับ PY69100001 ในตัวอย่าง รายการบัญชีคือ
| บัญชี | เดบิต | เครดิต |
|---|---|---|
| 5210 เงินเดือนและค่าจ้าง | 90,000.00 | |
| 5211 เงินสมทบประกันสังคม | 1,750.00 | |
| 2135 เงินสมทบประกันสังคมค้างจ่าย | 3,500.00 | |
| 2130 ภาษีเงินได้หัก ณ ที่จ่ายค้างจ่าย | 2,368.74 | |
| 1120 เงินฝากธนาคาร - กระแสรายวัน | 85,881.26 |
งวดนี้ยังบันทึกรายการ ภาษีหัก ณ ที่จ่าย ของพนักงานแต่ละคนที่มีภาษี แบบ ภ.ง.ด.1 พร้อมประเภทเงินได้ รายการเหล่านี้แสดงในแท็บ ภ.ง.ด.1 ของรายงานภาษีหัก ณ ที่จ่ายและไฟล์ RD Prep ร่วมกับเงินได้ตามมาตรา 40(1) และ (2) ที่จ่ายผ่านจ่ายชำระหนี้ (ดูรายงาน) พนักงานที่ภาษีเป็น 0 ไม่มีรายการนี้
การนำส่งเงินสมทบประกันสังคมและภาษี#
ทุกเดือนหลังผ่านรายการงวดเงินเดือนของเดือน
- ประกันสังคม เปิด 8 เงินเดือน → รายงานประกันสังคม ของเดือนนั้น (ดูรายงานประกันสังคม) ซึ่งรวมทุกงวดของเดือนไม่ว่ารอบการจ่ายใด ยื่นแบบรายการแสดงการส่งเงินสมทบ (สปส.1-10) และชำระเงินสมทบทั้งสองฝ่ายผ่านระบบ e-Service ของสำนักงานประกันสังคม ที่สำนักงานสาขา หรือที่ธนาคาร ภายในวันครบกำหนด คือวันที่ 15 ของเดือนถัดไป เว้นแต่มีการขยายเวลา แล้วบันทึกการจ่ายด้วยบันทึกรายการบัญชี: เดบิต
2135เงินสมทบประกันสังคมค้างจ่าย เครดิตบัญชีธนาคาร - ภาษีหัก ณ ที่จ่าย เปิด 6 รายงาน → รายงานทั้งหมด → รายงานภาษีหัก ณ ที่จ่าย แท็บ ภ.ง.ด.1 ของเดือนที่จ่าย ยื่น ภ.ง.ด.1 ภายในวันที่ 7 ของเดือนถัดไป (ยื่นออนไลน์ภายในวันที่ 15) เว้นแต่มีการขยายเวลา พร้อมไฟล์ RD Prep แล้วบันทึกการชำระด้วยบันทึกรายการบัญชี: เดบิต
2130ภาษีเงินได้หัก ณ ที่จ่ายค้างจ่าย เครดิตบัญชีธนาคาร ดูปิดงวดและยื่นภาษี - กองทุนสำรองเลี้ยงชีพ นำส่งเงินสะสมและเงินสมทบให้บริษัทจัดการกองทุนตามข้อบังคับของกองทุน แล้วบันทึก: เดบิต
2136กองทุนสำรองเลี้ยงชีพค้างจ่าย เครดิตบัญชีธนาคาร - เงินกู้ยืมเพื่อการศึกษา ยืนยันรายชื่อของเดือนในระบบ e-PaySLF ของกองทุนเงินให้กู้ยืมเพื่อการศึกษา และชำระตามใบนำฝากภายในวันที่ 15 ของเดือนถัดไป โดยใช้ 8 เงินเดือน → เงินหักนำส่ง แล้วบันทึก: เดบิต
2137เงินกู้ยืมเพื่อการศึกษาค้างนำส่ง เครดิตบัญชีธนาคาร ดูเงินกู้ยืมเพื่อการศึกษา (กยศ.) - เงินอายัด ส่งเงินอายัดของแต่ละคำสั่งให้สำนักงานบังคับคดีภายใน 10 วันนับแต่วันที่จ่ายแต่ละครั้ง โดยใช้แท็บ คำสั่งอายัด ของ 8 เงินเดือน → เงินหักนำส่ง แล้วบันทึก: เดบิต
2138เงินอายัดค้างนำส่ง เครดิตบัญชีธนาคาร ดูคำสั่งอายัดเงินเดือน - กองทุนเงินทดแทน ปีละครั้ง ชำระเงินสมทบประมาณการภายในวันที่ 31 มกราคม รายงานค่าจ้างของปีภายในสิ้นเดือนกุมภาพันธ์ และชำระหรือรับคืนส่วนต่างภายในวันที่ 31 มีนาคม โดยใช้ 8 เงินเดือน → กองทุนเงินทดแทน แล้วบันทึกการจ่าย: เดบิต
2139เงินสมทบกองทุนเงินทดแทนค้างจ่าย เครดิตบัญชีธนาคาร ดูกองทุนเงินทดแทน
ทุกปี ยื่นแบบ ภ.ง.ด.1ก ภายในสิ้นเดือนกุมภาพันธ์ (ยื่นออนไลน์ภายในวันที่ 8 มีนาคม) และออก 50 ทวิ ประจำปีให้พนักงานแต่ละคนภายในวันที่ 15 กุมภาพันธ์
กำหนดเวลาและการขยายเวลา#
การ์ด นำส่งหน่วยงาน ของงวดที่ผ่านรายการแล้วและรายงานประกันสังคมแสดงวันครบกำหนดที่ใช้กับ จังหวัด และ สำนักงานสรรพากรพื้นที่ ของสถานประกอบการแต่ละแห่ง ประกันสังคมตามจังหวัดของสถานประกอบการแต่ละแห่ง ภ.ง.ด.1 ตามจังหวัดและสำนักงานของสำนักงานใหญ่ (หรือสำนักงานของสถานประกอบการที่ยื่นเอง)
| การนำส่ง | กำหนดปกติ | นอกจากนี้ |
|---|---|---|
| เงินสมทบประกันสังคมของเดือนที่จ่ายค่าจ้าง | วันที่ 15 ของเดือนถัดไป | นำส่งผ่านระบบ e-Payment ของสำนักงานประกันสังคม ขยายออกไปอีก 7 วันทำการ (งวดค่าจ้างเดือนมกราคม 2568 ถึงธันวาคม 2572) การ์ดแสดงวันที่ไว้ |
| ภ.ง.ด.1 ของเดือนภาษี | วันที่ 7 ของเดือนถัดไป | ยื่นออนไลน์ภายในวันที่ 15 |
วันครบกำหนดที่ตรงกับวันเสาร์ วันอาทิตย์ หรือวันหยุดราชการเลื่อนเป็นวันทำการถัดไป (ดูวันหยุด)
เมื่อเกิดภัยพิบัติ กระทรวงแรงงานและกระทรวงการคลังขยายกำหนดเวลาเหล่านี้ให้จังหวัดที่ประสบภัย หรือให้สำนักงานสรรพากรบางแห่ง Panya เก็บการขยายเวลาเป็นข้อมูลตามวันที่ และแสดงวันใหม่พร้อมข้อความ ขยายเวลาสำหรับ จังหวัดหรือสำนักงาน หมายเหตุของการขยายเวลา และวันครบกำหนดปกติ การขยายเวลากรณีอุทกภัยภาคใต้ปี 2568 มีดังนี้
| การขยายเวลา | จังหวัด | งวด | ครบกำหนด |
|---|---|---|---|
| เงินสมทบประกันสังคม (กระทรวงแรงงาน มาตรา 84/2 แห่งพระราชบัญญัติประกันสังคม) | ตรัง, นครศรีธรรมราช, นราธิวาส, ปัตตานี, พัทลุง, ยะลา, สงขลา, สตูล, สุราษฎร์ธานี | งวดค่าจ้างเดือนพฤศจิกายน 2568 ถึงเมษายน 2569 | ขยายออกไป 6 เดือน: งวดพฤศจิกายนภายในวันที่ 15 มิถุนายน 2569 งวดธันวาคมภายในวันที่ 15 กรกฎาคม 2569 และต่อไปจนถึงงวดเมษายนภายในวันที่ 15 พฤศจิกายน 2569 |
| ภ.ง.ด.1 และแบบภาษีหัก ณ ที่จ่ายอื่น (ประกาศกระทรวงการคลัง ฉบับที่ 15) | ตรัง, สตูล, พัทลุง, ปัตตานี, ยะลา, นราธิวาส | เดือนภาษีพฤศจิกายน 2568 และตุลาคม 2568 เฉพาะที่ยื่นออนไลน์ | 2 กุมภาพันธ์ 2569 |
| ภ.ง.ด.1 และแบบภาษีหัก ณ ที่จ่ายอื่น (ประกาศกระทรวงการคลัง ฉบับที่ 16) | สงขลา | เดือนภาษีพฤศจิกายน 2568 ถึงกุมภาพันธ์ 2569 และตุลาคม 2568 เฉพาะที่ยื่นออนไลน์ | 30 เมษายน 2569 |
| ภ.ง.ด.1 และแบบภาษีหัก ณ ที่จ่ายอื่น (ประกาศกระทรวงการคลัง ฉบับที่ 17) | สำนักงานสรรพากรพื้นที่สาขา 20 แห่งในนครศรีธรรมราชและ 13 แห่งในสุราษฎร์ธานี (ดูสำนักงานสรรพากรพื้นที่สาขา) | เดือนภาษีพฤศจิกายน 2568 และตุลาคม 2568 เฉพาะที่ยื่นออนไลน์ | 2 กุมภาพันธ์ 2569 |
การขยายเวลาของกระทรวงการคลังไม่ต้องเสียเบี้ยปรับและเงินเพิ่ม
วันหยุด#
เมื่อวันครบกำหนดตรงกับวันเสาร์ วันอาทิตย์ หรือวันหยุดราชการ ยื่นและชำระในวันทำการถัดไปได้โดยไม่เสียเบี้ยปรับ ทั้งแบบของกรมสรรพากรที่ยื่นด้วยกระดาษและยื่นออนไลน์ และเงินสมทบของสำนักงานประกันสังคม วันที่ได้รับการขยายเวลาเลื่อนแบบเดียวกัน Panya เก็บวันหยุดราชการ วันหยุดชดเชย และวันหยุดพิเศษที่คณะรัฐมนตรีประกาศทั่วประเทศ และแสดงวันที่เลื่อนแล้วพร้อมวันที่เลื่อนมา
| ตัวอย่าง | กำหนดปกติ | ครบกำหนด |
|---|---|---|
| ภ.ง.ด.1 ของเดือนกุมภาพันธ์ 2569 | วันเสาร์ที่ 7 มีนาคม 2569 | วันจันทร์ที่ 9 มีนาคม 2569 |
| เงินสมทบประกันสังคมของเดือนมีนาคม 2569 | วันพุธที่ 15 เมษายน 2569 (วันสงกรานต์) | วันพฤหัสบดีที่ 16 เมษายน 2569 |
| ภ.ง.ด.1 ของเดือนพฤศจิกายน 2569 | วันจันทร์ที่ 7 ธันวาคม 2569 (วันหยุดชดเชยวันพ่อแห่งชาติ) | วันอังคารที่ 8 ธันวาคม 2569 |
วันครบกำหนดของ e-Payment นับแบบเดียวกัน คือเลื่อนวันที่ 15 เป็นวันทำการก่อน แล้วนับต่อไปอีก 7 วันทำการ (เดือนกุมภาพันธ์ 2569: 25 มีนาคม 2569) หน้า ภ.พ.36 ก็เลื่อนวันครบกำหนดเช่นกัน
วันหยุดที่ใช้เป็นวันหยุดของส่วนราชการ ไม่ใช่ของธนาคาร วันที่ 1 พฤษภาคมจึงไม่ใช่วันหยุด ส่วนวันพืชมงคลและวันเข้าพรรษาเป็นวันหยุด ระบบมีวันหยุดของปี 2568 ถึง 2570 สำหรับปี 2570 มีเพียงประกาศของธนาคารแห่งประเทศไทย Panya จึงใช้วันในประกาศนั้นที่เป็นวันหยุดราชการด้วย ปีหลังจากนั้นเลื่อนเฉพาะวันเสาร์และวันอาทิตย์ วันหยุดที่ประกาศเฉพาะบางจังหวัด (เช่น วันที่ 16 ตุลาคม 2569 ในกรุงเทพมหานคร) ไม่ได้นำมาใช้
สำนักงานสรรพากรพื้นที่สาขา#
ประกาศกระทรวงการคลัง ฉบับที่ 17 ขยายเวลาให้ผู้มีหน้าที่เสียภาษีของสำนักงานสรรพากรพื้นที่สาขาที่ระบุชื่อ ไม่ใช่ทั้งจังหวัด ให้เลือกสำนักงานของคุณที่ สำนักงานสรรพากรพื้นที่ ของสำนักงานใหญ่ (ดูสถานประกอบการ) การขยายเวลาจะใช้เมื่อประกาศระบุสำนักงานของคุณ
| สำนักงานสรรพากรพื้นที่ | สำนักงานสาขาที่ได้รับการขยายเวลา | ไม่ได้รับ |
|---|---|---|
| สำนักงานสรรพากรพื้นที่นครศรีธรรมราช | เมืองนครศรีธรรมราช, พรหมคีรี, ลานสกา, ฉวาง, พิปูน, เชียรใหญ่, ชะอวด, ท่าศาลา, ทุ่งสง, นาบอน, ทุ่งใหญ่, ปากพนัง, ร่อนพิบูลย์, สิชล, หัวไทร, ถ้ำพรรณรา, จุฬาภรณ์, พระพรหม, ช้างกลาง, เฉลิมพระเกียรติ | ขนอม |
| สำนักงานสรรพากรพื้นที่สุราษฎร์ธานี 1 | เมืองสุราษฎร์ธานี, กาญจนดิษฐ์, ดอนสัก, ไชยา, ท่าชนะ, คีรีรัฐนิคม, ท่าฉาง, บ้านนาสาร, บ้านนาเดิม, เคียนซา, เวียงสระ, พระแสง, พุนพิน | บ้านตาขุน, พนม, ชัยบุรี |
| สำนักงานสรรพากรพื้นที่สุราษฎร์ธานี 2 | ไม่มี | เกาะสมุย, เกาะพะงัน |
ครอบคลุม ภ.ง.ด.1 และแบบภาษีหัก ณ ที่จ่ายอื่นของเดือนภาษีพฤศจิกายน 2568 (ตุลาคม 2568 เฉพาะที่ยื่นออนไลน์) และ ภ.พ.30 ของเดือนตุลาคมและพฤศจิกายน 2568 ภายในวันที่ 2 กุมภาพันธ์ 2569 ถ้ายังไม่ได้เลือกสำนักงาน งวดของเดือนดังกล่าวในสองจังหวัดนี้จะแจ้งว่ามีการขยายเวลาให้สำนักงานสาขาบางแห่งในจังหวัด พร้อมลิงก์ไปยังการตั้งค่า
รายการหักตามคำสั่ง#
รายการหักบางรายการไม่ได้เป็นการตัดสินใจของคุณ กองทุนเงินให้กู้ยืมเพื่อการศึกษาแจ้งจำนวนเงินที่ผู้กู้ยืมต้องชำระคืนผ่านนายจ้าง และเจ้าพนักงานบังคับคดีอาจอายัดเงินเดือนของพนักงาน ให้บันทึกแต่ละรายการเป็นคำสั่งในหน้าของพนักงาน แล้วทุกงวดเงินเดือนจะหักให้ โดยหักเงินอายัดก่อน แล้วจึงหักเงินกู้ยืมเพื่อการศึกษา และรายการหักของนายจ้างเอง
เงินกู้ยืมเพื่อการศึกษา (กยศ.)#
ตามมาตรา 51 แห่งพระราชบัญญัติกองทุนเงินให้กู้ยืมเพื่อการศึกษา พ.ศ. 2560 (แก้ไขเพิ่มเติม พ.ศ. 2566) นายจ้างที่ได้รับแจ้งจากกองทุนมีหน้าที่หักเงินได้ของผู้กู้ยืมตามจำนวนที่กองทุนแจ้ง และนำส่งกรมสรรพากรเพื่อชำระคืนกองทุนภายในกำหนดเวลานำส่งภาษีเงินได้หัก ณ ที่จ่าย กองทุนแจ้งครั้งแรกเป็นหนังสือ รายชื่อผู้กู้ยืมของคุณและจำนวนเงินของแต่ละคนในเดือนนั้นอยู่ในระบบ e-PaySLF (epayslf.studentloan.or.th) ตั้งแต่วันที่ 5 ของทุกเดือน และจำนวนเงินอาจเปลี่ยนจากเดือนหนึ่งไปอีกเดือนหนึ่งได้ (เช่น มีหนี้ค้างชำระเพิ่มเข้ามา)
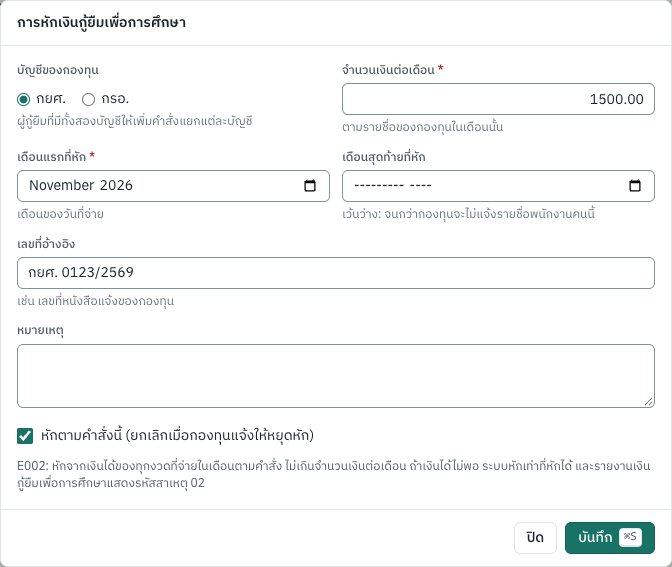
คำสั่งให้หัก เปิดพนักงานใน 8 เงินเดือน → พนักงาน แล้วคลิก เพิ่มคำสั่ง ในการ์ด รายการหักตามคำสั่ง (คำสั่งของ กองทุนเงินให้กู้ยืมเพื่อการศึกษา)
| ช่อง | English | คืออะไร |
|---|---|---|
| บัญชีของกองทุน | Fund account | กยศ. (เงินกู้ยืมเพื่อการศึกษา) หรือ กรอ. (เงินกู้ยืมที่ผูกกับรายได้ในอนาคต) รายชื่อของกองทุนแยกจำนวนเงินของแต่ละบัญชี ผู้กู้ยืมที่มีทั้งสองบัญชีมีสองคำสั่ง |
| จำนวนเงินต่อเดือน | A month | จำนวนเงินของเดือนตามรายชื่อของกองทุน แก้ไขเมื่อรายชื่อเปลี่ยน |
| เดือนแรกที่หัก, เดือนสุดท้ายที่หัก | First month, Last month | เดือนของวันที่จ่ายที่ใช้คำสั่งนี้ ถ้าไม่มีเดือนสุดท้าย หักจนกว่ากองทุนจะไม่แจ้งรายชื่อพนักงานคนนี้ |
| เลขที่อ้างอิง | Reference | เลขที่อ้างอิงของคุณ เช่น เลขที่หนังสือแจ้งของกองทุน |
| หักตามคำสั่งนี้ | Deduct it | ยกเลิกการเลือกเมื่อกองทุนแจ้งให้หยุดหัก คำสั่งที่มีงวดเงินเดือนหักไปแล้วลบไม่ได้ ทำได้เพียงหยุดหัก |
การบันทึกคำสั่งต้องมีสิทธิ์จัดการข้อมูลหลัก เช่นเดียวกับการบันทึกพนักงาน
สิ่งที่แต่ละงวดหัก ทุกงวดที่จ่ายในเดือนตามคำสั่งหักจำนวนเงินของเดือน หักด้วยจำนวนที่งวดก่อนหน้าที่ผ่านรายการแล้วของเดือนเดียวกันหักไปแล้ว ผู้กู้ยืมที่รับเงินรายสัปดาห์จึงถูกหักทั้งหมดในงวดแรกของเดือนถ้าเงินได้พอ กฎหมายกำหนดให้หักต่อจากภาษีหัก ณ ที่จ่าย ประกันสังคม และกองทุนสำรองเลี้ยงชีพทันที ก่อนรายการหักของนายจ้างเอง (เงินกู้หรือเงินเบิกล่วงหน้าใน รายการหักอื่น) ถ้าเงินได้คงเหลือไม่พอ งวดนั้นหักเท่าที่หักได้ ร่างงวดแสดงเงินกู้ยืมพร้อมคำว่า จาก จำนวนที่แจ้ง และรายงานของเดือนแสดงผู้กู้ยืมคนนั้นพร้อมรหัสสาเหตุ 02 กองทุนจะเรียกเก็บส่วนที่เหลือจากผู้กู้ยืมเอง รายการหักของนายจ้างต้องไม่เกินเงินที่เหลือหลังหักเงินกู้ยืม มิฉะนั้นจะบันทึกร่างไม่ได้
เงินกู้ยืมที่หักไม่มีผลต่อภาษี ไม่ใช่ค่าลดหย่อน และไม่แสดงใน 50 ทวิ สลิปเงินเดือนแสดงไว้ในรายการหัก เมื่อผ่านรายการ ระบบเครดิต เงินกู้ยืมเพื่อการศึกษาค้างนำส่ง ในตั้งค่าเงินเดือน ค่าเริ่มต้น 2137 เงินกู้ยืมเพื่อการศึกษาค้างนำส่ง (เพิ่มเข้าผังบัญชีเมื่อผ่านรายการครั้งแรกที่ต้องใช้)
รายงานการหักเงินกู้ยืมเพื่อการศึกษา#
แท็บ เงินกู้ยืมเพื่อการศึกษา (กยศ.) ของ 8 เงินเดือน → เงินหักนำส่ง แสดงผู้กู้ยืมของเดือนตามคอลัมน์ของรายชื่อในระบบ e-PaySLF จากงวดที่ผ่านรายการแล้วซึ่งวันที่จ่ายอยู่ในเดือนนั้น
| คอลัมน์ | ใน e-PaySLF | คืออะไร |
|---|---|---|
| เลขประจำตัวประชาชน | เลขประจำตัวประชาชน | เลขประจำตัวผู้เสียภาษีของพนักงาน |
| จำนวนที่แจ้ง | — | จำนวนที่คำสั่งขอให้หักในเดือนนั้น |
| กยศ., กรอ., จำนวนเงิน (บาท) | จำนวนเงิน กยศ., จำนวน กรอ., จำนวนเงิน (บาท) | จำนวนที่หักได้ แยกแต่ละบัญชีและรวม |
| วันหักเงินเดือน | วันหักเงินเดือน | วันที่จ่ายของงวดสุดท้ายที่หัก |
| ไม่ได้นำส่งเงิน/ปรับลดจำนวนเงิน | ไม่ได้นำส่งเงิน/ปรับลดจำนวนเงิน | Y เมื่องวดที่ผ่านรายการแล้วของเดือนหักได้น้อยกว่าจำนวนที่แจ้ง หรือพนักงานพ้นสภาพแล้ว ก่อนผ่านรายการงวดของเดือน แถวนั้นแสดงว่า ยังไม่ได้จ่าย |
| รหัสสาเหตุ | รหัสสาเหตุ | 01 เมื่อพนักงานพ้นสภาพแล้ว 02 เมื่อเงินได้คงเหลือไม่พอ สาเหตุอื่นให้เลือกรหัสในระบบ e-PaySLF |
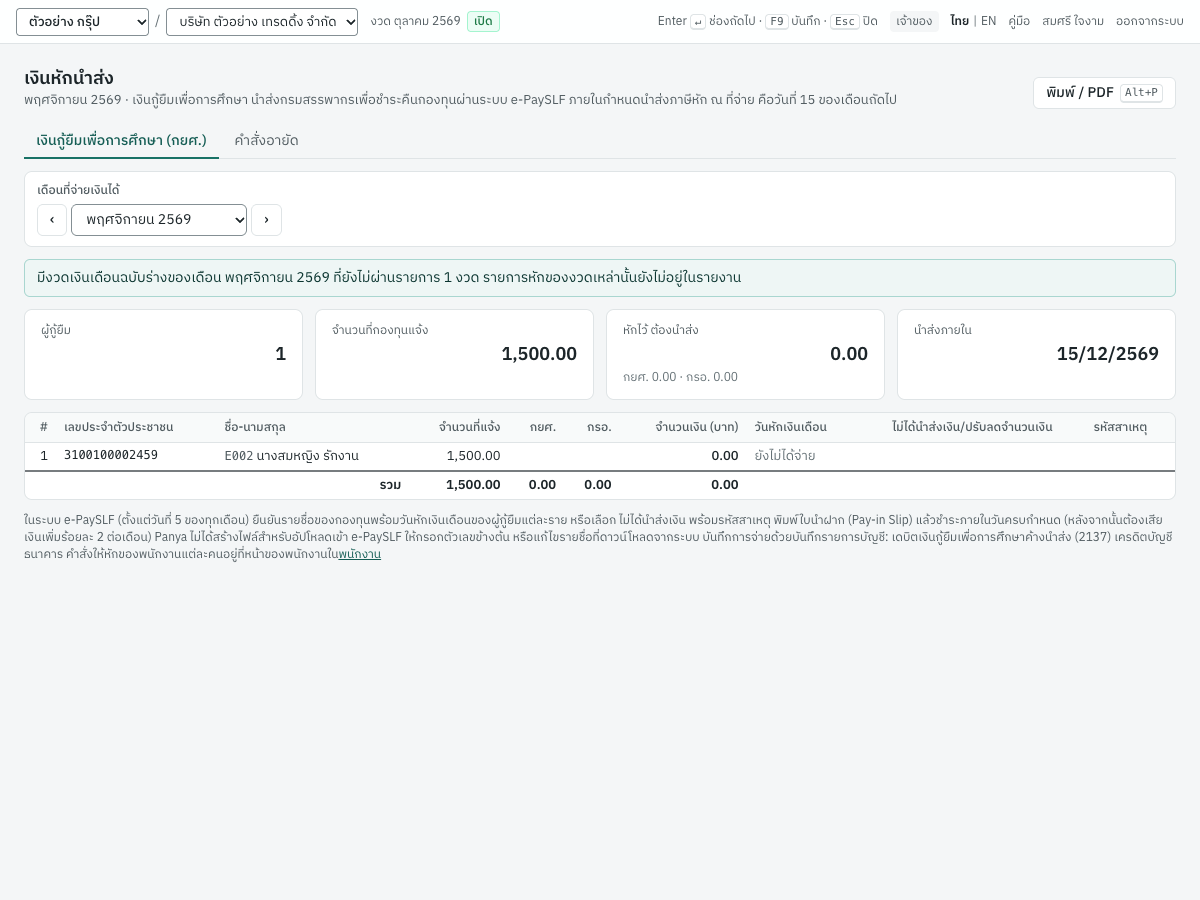
นำส่งภายใน คือกำหนดยื่น ภ.ง.ด.1 ทางออนไลน์ของสำนักงานใหญ่ วันที่ 15 ของเดือนถัดไป เลื่อนเมื่อตรงกับวันเสาร์ วันอาทิตย์ หรือวันหยุดราชการ หรือวันที่ตามการขยายเวลาเมื่อมี นับแต่วันถัดไปกองทุนคิดเงินเพิ่มร้อยละ 2 ต่อเดือน (ประกาศคณะกรรมการกองทุนฯ ลงวันที่ 30 กันยายน 2567 ข้อ 34) การ์ด นำส่งหน่วยงาน ของงวดที่ผ่านรายการแล้วแสดงเงินกู้ยืมของงวดพร้อมวันเดียวกันนี้
การนำส่ง ในระบบ e-PaySLF เมนู ยืนยันตรวจสอบข้อมูล ยืนยันรายชื่อของเดือน ระบุวันหักเงินเดือนของผู้กู้ยืมแต่ละราย หรือเลือก ไม่ได้นำส่งเงิน พร้อมรหัสสาเหตุ (หรือดาวน์โหลดรายชื่อเป็น Excel หรือ CSV กรอกคอลัมน์เหล่านั้นแล้วอัปโหลด) จากนั้นพิมพ์ใบนำฝาก (Pay-in Slip) แล้วชำระที่ธนาคารหรือทางออนไลน์ภายในวันครบกำหนด Panya ไม่ได้สร้างไฟล์สำหรับอัปโหลดเข้า e-PaySLF เพราะกองทุนเผยแพร่เพียงคอลัมน์ ไม่ได้กำหนดรูปแบบข้อมูล และไฟล์คือรายชื่อของกองทุนที่แก้ไขแล้ว บันทึกการจ่ายด้วยบันทึกรายการบัญชี (เดบิต 2137 เครดิตบัญชีธนาคาร) และบันทึกการนำส่งในรายงานพร้อมวันที่ชำระ จำนวนเงิน และเลขที่อ้างอิงของใบนำฝาก ยกเลิก ลบการนำส่งนั้น การบันทึกการนำส่งต้องมีสิทธิ์บันทึกเอกสาร
คำสั่งอายัดเงินเดือน#
เมื่อมีการบังคับคดีตามคำพิพากษาต่อพนักงาน เจ้าพนักงานบังคับคดีของกรมบังคับคดีอาจอายัดเงินเดือนของพนักงานได้ คุณจะได้รับหนังสือแจ้งอายัด (แบบ อ.1/1) ซึ่งห้ามจ่ายเงินส่วนที่อายัดให้พนักงาน และให้ส่งเงินนั้นให้สำนักงานบังคับคดี (ประมวลกฎหมายวิธีพิจารณาความแพ่ง มาตรา 316–321) เงินเดือนของพนักงานไม่อยู่ในความรับผิดแห่งการบังคับคดีไม่เกินเดือนละ 20,000 บาท และค่าชดเชย บำเหน็จ และเงินอื่นที่จ่ายเพราะออกจากงานไม่เกิน 300,000 บาท เว้นแต่เจ้าพนักงานบังคับคดีกำหนดเป็นอย่างอื่น (มาตรา 302 (3) และ (4)) แนวปฏิบัติของกรมบังคับคดี (คำสั่งที่ 502/2560) อายัดเงินเดือนส่วนที่เกินจำนวนที่เหลือให้ลูกหนี้ อายัดค่าล่วงเวลา เบี้ยขยัน และเงินได้ที่จ่ายเป็นครั้งคราวได้ไม่เกินร้อยละ 30 และเงินโบนัสได้ไม่เกินร้อยละ 50 และไม่อายัดเงินกองทุนสำรองเลี้ยงชีพ
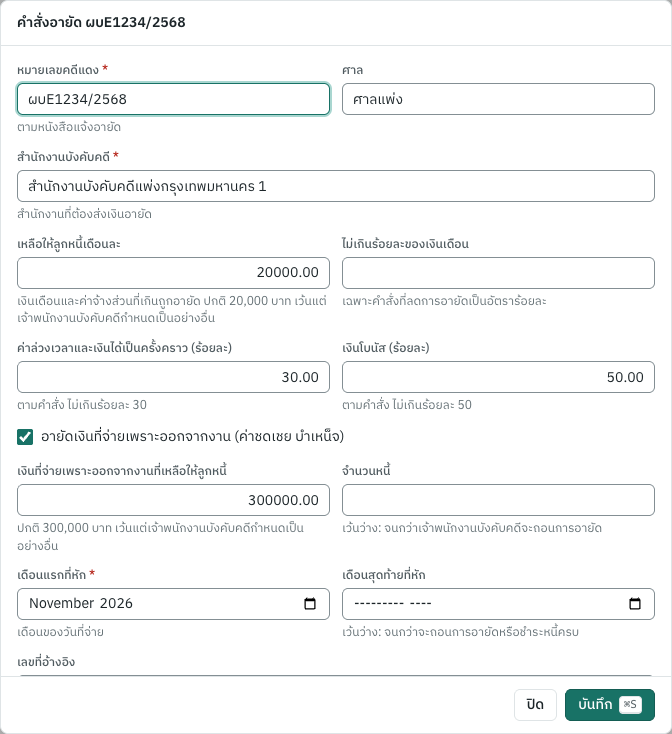
คำสั่งอายัด ในหน้าของพนักงาน คลิก เพิ่มคำสั่ง แล้วเลือก คำสั่งของ ศาล: อายัดเงินเดือน
| ช่อง | English | คืออะไร |
|---|---|---|
| หมายเลขคดีแดง | Case no. | หมายเลขคดีแดงตามหนังสือแจ้งอายัด |
| ศาล | Court | ศาลของคดี |
| สำนักงานบังคับคดี | Legal Execution office | สำนักงานที่ต้องส่งเงินอายัด |
| เหลือให้ลูกหนี้เดือนละ | Left to the employee a month | 20,000 เว้นแต่หนังสือแจ้งระบุเป็นอย่างอื่น เงินเดือนและค่าจ้างส่วนที่เกินถูกอายัด |
| ไม่เกินร้อยละของเงินเดือน | At most % of the salary | เฉพาะคำสั่งที่เจ้าพนักงานบังคับคดีลดการอายัดเป็นอัตราร้อยละของเงินเดือน |
| ค่าล่วงเวลาและเงินได้เป็นครั้งคราว (ร้อยละ) | Overtime and occasional pay % | ตามที่หนังสือแจ้งขอ ไม่เกิน 30 ใส่ 0 ถ้าไม่ได้อายัด |
| เงินโบนัส (ร้อยละ) | Bonus % | ตามที่หนังสือแจ้งขอ ไม่เกิน 50 |
| อายัดเงินที่จ่ายเพราะออกจากงาน | Attaches pay on leaving | เลือกเมื่อหนังสือแจ้งอายัดค่าชดเชยและบำเหน็จ พร้อมจำนวนที่เหลือให้ลูกหนี้ 300,000 เว้นแต่ระบุเป็นอย่างอื่น |
| จำนวนหนี้ | Debt | เมื่อหนังสือแจ้งระบุไว้ เมื่ออายัดได้ครบจำนวนนี้แล้วจะหยุดอายัด |
| เลขที่อ้างอิง | Reference | เช่น Ref No. ของกรมบังคับคดี |
เดือนและ หักตามคำสั่งนี้ ใช้เหมือนการหักเงินกู้ยืมเพื่อการศึกษา ยกเลิกการเลือก หักตามคำสั่งนี้ เมื่อเจ้าพนักงานบังคับคดีถอนการอายัด (แบบ อ.9) หรือชำระหนี้ครบแล้ว
สิ่งที่แต่ละงวดอายัด คิดจากเงินได้ก่อนหักภาษี ประกันสังคม และกองทุนสำรองเลี้ยงชีพ (หนังสือแจ้งอายัด: "ก่อนหักรายจ่ายอื่น")
- เงินเดือนและค่าจ้างของเดือนจนถึงงวดนี้ (เงินเดือนและเงินได้อื่นที่จ่ายทุกเดือน ของงวดก่อนหน้าที่ผ่านรายการแล้วในเดือนเดียวกันรวมกับงวดนี้) ส่วนที่เกินจำนวนที่เหลือให้ลูกหนี้ หักด้วยจำนวนที่งวดก่อนหน้าของเดือนอายัดไปแล้ว พนักงานที่รับเงินรายครึ่งเดือนหรือรายสัปดาห์จึงยังไม่ถูกอายัดในงวดแรก ๆ ของเดือน จนกว่าเงินเดือนของเดือนจะเกิน 20,000
- ค่าล่วงเวลาและเงินได้อื่นที่จ่ายเป็นครั้งคราวของเดือนตามอัตราร้อยละของคำสั่ง หักด้วยจำนวนที่งวดก่อนหน้าของเดือนอายัดไปแล้ว
- เงินโบนัสตามอัตราร้อยละของคำสั่ง
- เมื่อคำสั่งอายัด เงินที่จ่ายเพราะออกจากงาน (ค่าชดเชยตามกฎหมายและเงินอื่นที่จ่ายเพราะออกจากงาน) ส่วนที่เกินจำนวนที่เหลือให้ลูกหนี้
คำสั่งอายัดฉบับที่สองของพนักงานคนเดียวกันได้รับเฉพาะส่วนที่ฉบับแรกเหลือไว้ ไม่รวม 20,000 ที่เหลือให้ลูกหนี้ (เจ้าหนี้รายหลังขอเฉลี่ยทรัพย์ผ่านศาล มาตรา 326) เงินอายัดหักจากเงินได้ที่เหลือหลังหักภาษี ประกันสังคม และกองทุนสำรองเลี้ยงชีพ ก่อนเงินกู้ยืมเพื่อการศึกษาและรายการหักของนายจ้างเอง ถ้าเงินได้ที่เหลือไม่พอ งวดนั้นอายัดเท่าที่ทำได้ และร่างงวดแสดงคำว่า จาก จำนวนที่ขอ การอายัดไม่มีผลต่อภาษี พนักงานยังเสียภาษีจากเงินได้ทั้งหมด สลิปเงินเดือนแสดงไว้ในรายการหัก และเมื่อผ่านรายการ ระบบเครดิต เงินอายัดค้างนำส่ง ในตั้งค่าเงินเดือน ค่าเริ่มต้น 2138 เงินอายัดค้างนำส่ง
ตัวอย่าง พนักงานเงินเดือน 50,000 บาทมีคำสั่งอายัดสองฉบับ ฉบับแรกลดเหลือร้อยละ 15 ของเงินเดือน ฉบับแรกอายัด 7,500 ฉบับที่สองอายัด 22,500 (ส่วนที่เหลือเกิน 20,000) พนักงานเงินเดือน 25,000 บาทที่มีค่าล่วงเวลา 4,000 บาท และคำสั่งอายัดเงินได้เป็นครั้งคราวร้อยละ 30: 5,000 + 1,200 = 6,200
รายงานเงินอายัด#
แท็บ คำสั่งอายัด ของ 8 เงินเดือน → เงินหักนำส่ง แสดงคำสั่งอายัดแต่ละฉบับพร้อมเงินอายัดของเดือนแยกตามวันที่จ่าย ตามประเภทเงินในรายการส่งเงินอายัดของกรมบังคับคดี (เงินเดือน/ค่าจ้าง เงินตอบแทนเป็นครั้งคราว โบนัส เงินตอบแทนกรณีออกจากงาน) และ ส่งภายใน คือ 10 วันนับแต่วันที่จ่าย (แบบ อ.1/1: "ภายใน ๑๐ วัน นับแต่วันถึงกำหนดจ่ายเงิน") เลื่อนเป็นวันทำการถัดไปเมื่อตรงกับวันเสาร์ วันอาทิตย์ หรือวันหยุดราชการ หมายเหตุบอกสิ่งที่ต้องแจ้งสำนักงาน: พนักงานออกจากงานแล้ว (แจ้งเป็นหนังสือ) หรือ เงินไม่ถึงจำนวนที่สามารถหักได้ (แจ้งเหตุขัดข้อง)
ส่งเงินอายัดของแต่ละคำสั่งให้สำนักงานตามคำสั่ง พร้อมแบบส่งเงินอายัด (อ.3) หรือผ่านระบบนำส่งเงินอายัดทางอิเล็กทรอนิกส์ของกรมบังคับคดี (web2.led.go.th) เมื่อลงทะเบียนแล้ว Panya ไม่ได้สร้างไฟล์อัปโหลดของระบบนั้น เพราะกรมบังคับคดีเผยแพร่เพียงคอลัมน์ ไม่ได้กำหนดรูปแบบไฟล์ บันทึกการจ่ายด้วยบันทึกรายการบัญชี (เดบิต 2138 เครดิตบัญชีธนาคาร) และบันทึกการนำส่งในคำสั่งนั้นพร้อมวันที่ชำระ จำนวนเงิน และเลขที่อ้างอิง ยกเลิก ลบการนำส่งนั้น
กองทุนเงินทดแทน#
กองทุนเงินทดแทนจ่ายเงินทดแทนให้ลูกจ้างที่ประสบอันตรายจากการทำงาน นายจ้างจ่ายเงินสมทบเข้ากองทุนฝ่ายเดียวเป็นรายปี (พระราชบัญญัติเงินทดแทน พ.ศ. 2537 มาตรา 5 และมาตรา 44–46 แก้ไขเพิ่มเติม พ.ศ. 2561) เงินสมทบคืออัตราของประเภทกิจการ ร้อยละ 0.20 ถึง 1.00 ของค่าจ้างในวันและเวลาทำงานปกติของลูกจ้างแต่ละคน ไม่เกินเดือนละ 20,000 บาท และปีละ 240,000 บาท (ประกาศกระทรวงแรงงาน ลงวันที่ 21 กุมภาพันธ์ 2562 ข้อ 11) ตั้งแต่ปีที่ห้าที่จ่ายเงินสมทบ สำนักงานประกันสังคมปรับอัตราตามอัตราส่วนการสูญเสียของนายจ้าง (เงินทดแทนที่จ่ายเทียบกับเงินสมทบ) ลดลงหรือเพิ่มขึ้นได้ตั้งแต่ร้อยละ 50 ถึงร้อยละ 50 ของอัตรา และตั้งแต่ปี 2570 ลดลงได้ถึงร้อยละ 70 ตารางอัตราใหม่ใช้ตั้งแต่วันที่ 1 มกราคม 2570 (ประกาศ ฉบับที่ 2 ลงวันที่ 11 กันยายน 2569) ประเภทกิจการ 452 ประเภทจ่ายลดลง ไม่มีประเภทใดจ่ายเพิ่ม
ประเภทกิจการ ใน ตั้งค่าเงินเดือน การ์ด กองทุนเงินทดแทน พิมพ์รหัสประเภทกิจการ 5 หลักที่สำนักงานประกันสังคมกำหนด (ในแบบขึ้นทะเบียนนายจ้าง สปส.1-01 หรือในระบบ e-Rate) หรือคำในชื่อ แล้วเลือก การ์ดจะแสดงอัตราที่ใช้วันนี้ และอัตราตั้งแต่ปี 2570 เมื่อเปลี่ยน ถ้าไม่ได้เลือกประเภทกิจการ งวดเงินเดือนจะไม่ตั้งค้างจ่ายเงินสมทบ
สิ่งที่แต่ละงวดตั้งค้างจ่าย ทุกงวดนับเงินเดือนและเงินได้อื่นที่จ่ายทุกเดือนของพนักงานแต่ละคน ภายในส่วนที่งวดก่อนหน้าที่ผ่านรายการแล้วของเดือนและของปีเหลือไว้จากเดือนละ 20,000 และปีละ 240,000 แล้วตั้งค้างจ่ายเงินสมทบตามอัตราของปี: เดบิต เงินสมทบกองทุนเงินทดแทน (5213 เงินสมทบกองทุนเงินทดแทน) เครดิต เงินสมทบกองทุนเงินทดแทนค้างจ่าย (2139 เงินสมทบกองทุนเงินทดแทนค้างจ่าย) ไม่นับค่าล่วงเวลาและโบนัส เพราะกฎหมายนับค่าจ้างในวันและเวลาทำงานปกติ ตัวอย่าง พนักงานเงินเดือน 30,000 บาท อัตรา 0.20%: นับ 20,000 ตั้งค้างจ่าย 40.00
ข้อมูลของปี 8 เงินเดือน → กองทุนเงินทดแทน แสดงเงินสมทบของปีปฏิทินและกำหนดเวลา
| ขั้นตอน | แบบ | ภายใน |
|---|---|---|
| สำนักงานประกันสังคมประเมินเงินสมทบประมาณการของปี | กท.26ก | ส่งในเดือนธันวาคม |
| ชำระเงินสมทบประมาณการ | 31 มกราคม | |
| รายงานค่าจ้างของปี (จำนวนลูกจ้าง ณ วันที่ 31 ธันวาคม และค่าจ้างที่นับ) ผ่านระบบ e-Wage | กท.20ก | สิ้นเดือนกุมภาพันธ์ของปีถัดไป |
| ชำระส่วนต่างตามที่สำนักงานแจ้ง หรือรับเงินคืน | กท.25ค | 31 มีนาคมของปีถัดไป |
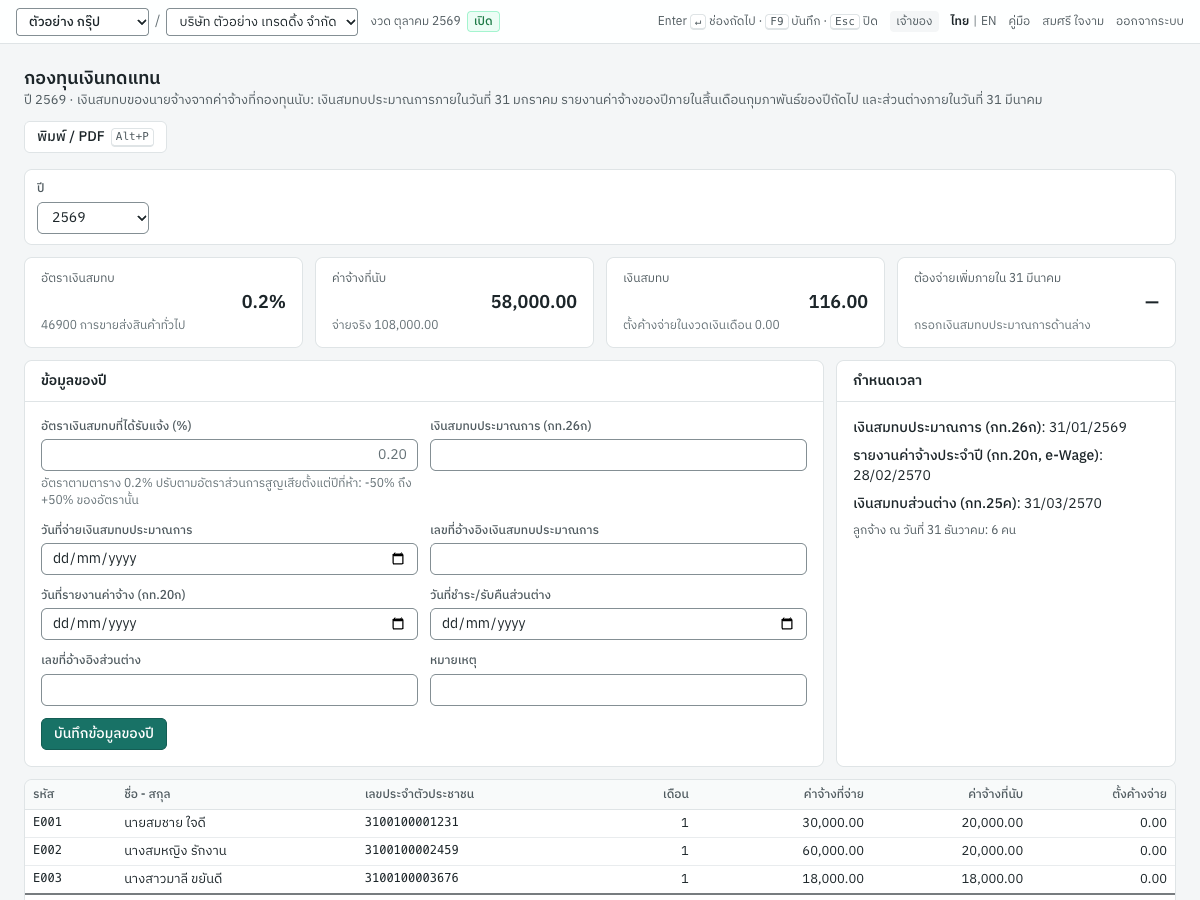
หน้านี้แสดงค่าจ้างที่จ่ายและค่าจ้างที่นับของพนักงานแต่ละคนในปี โดยนับทีละเดือนจากงวดที่ผ่านรายการแล้ว ไม่ว่างวดเหล่านั้นตั้งค้างจ่ายไว้เท่าใด เงินสมทบของปี (ค่าจ้างที่นับ × อัตรา ปัดเป็นบาท เศษตั้งแต่ 50 สตางค์นับเป็นหนึ่งบาท) จำนวนลูกจ้าง ณ วันที่ 31 ธันวาคม และกำหนดเวลา ใน ข้อมูลของปี กรอกอัตราที่สำนักงานแจ้งเมื่อไม่ใช่อัตราตามตาราง (ตามค่าประสบการณ์ ต้องอยู่ในช่วงที่กำหนด) เงินสมทบประมาณการ วันที่จ่าย วันที่รายงานค่าจ้าง และวันที่ชำระหรือรับคืนส่วนต่าง หน้านี้จะแสดงส่วนต่างที่ต้องจ่ายเพิ่มหรือได้รับคืน หากพ้นกำหนด สำนักงานคิดเงินเพิ่มร้อยละ 2 ต่อเดือน (มาตรา 46)
บันทึกการจ่ายแต่ละครั้งด้วยบันทึกรายการบัญชี: เดบิต 2139 เครดิตบัญชีธนาคาร (เงินที่ได้รับคืนบันทึกกลับด้าน) เงินสมทบที่งวดเงินเดือนตั้งค้างจ่าย (ตามอัตราของแต่ละงวด) กับเงินสมทบของปีอาจต่างกันเล็กน้อย ให้ปรับส่วนต่างระหว่าง 5213 กับ 2139 ด้วยบันทึกรายการบัญชี
สลิปเงินเดือน รายงานประกันสังคม และ 50 ทวิ#
สลิปเงินเดือน#
สลิปเงินเดือน ในหน้างวดเงินเดือนเปิดใบแจ้งเงินเดือน (ใบแจ้งเงินเดือน · Payslip) พนักงานละหนึ่งใบ สลิปเงินเดือนมีภาษาไทยและภาษาอังกฤษคู่กันเหมือนเอกสารที่พิมพ์อื่น ๆ ไม่ว่าหน้าจอจะเป็นภาษาใด พิมพ์ / PDF (Alt+P) พิมพ์สลิปหน้าละหนึ่งใบ แต่ละใบแสดง
- ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีของกิจการ งวดเดือน วันแรกและวันสุดท้ายของงวด วันที่จ่าย และเลขที่งวด
- รหัส ชื่อ เลขประจำตัวผู้เสียภาษี และบัญชีธนาคารของพนักงาน
- รายได้ Earnings: เงินเดือน (งวดที่ไม่เต็มงวดแสดงจำนวนวันที่จ่ายและเงินเดือนเต็มงวด) และค่าล่วงเวลา โบนัส เงินได้อื่น ค่าชดเชยตามกฎหมาย และเงินอื่นที่จ่ายเพราะออกจากงานถ้ามี รวมเงินได้ Total earnings
- รายการหัก Deductions: ประกันสังคม กองทุนสำรองเลี้ยงชีพ ภาษีหัก ณ ที่จ่าย และรายการหักอื่น รวมรายการหัก Total deductions
- เงินได้สุทธิ Net pay เป็นตัวเลขและตัวอักษร
- ยอดสะสมทั้งปี Year to date: เงินได้ ภาษี และประกันสังคม รวมงวดนี้
- นายจ้างสมทบ Employer contributions
- ที่ลงชื่อสองช่อง ผู้รับเงิน Received by และผู้จ่ายเงิน Paid by
สลิปของงวดที่ยังเป็นร่างมีเครื่องหมาย ร่าง · DRAFT (not valid) และของงวดที่ยกเลิกแล้วมีเครื่องหมาย ยกเลิก · CANCELLED
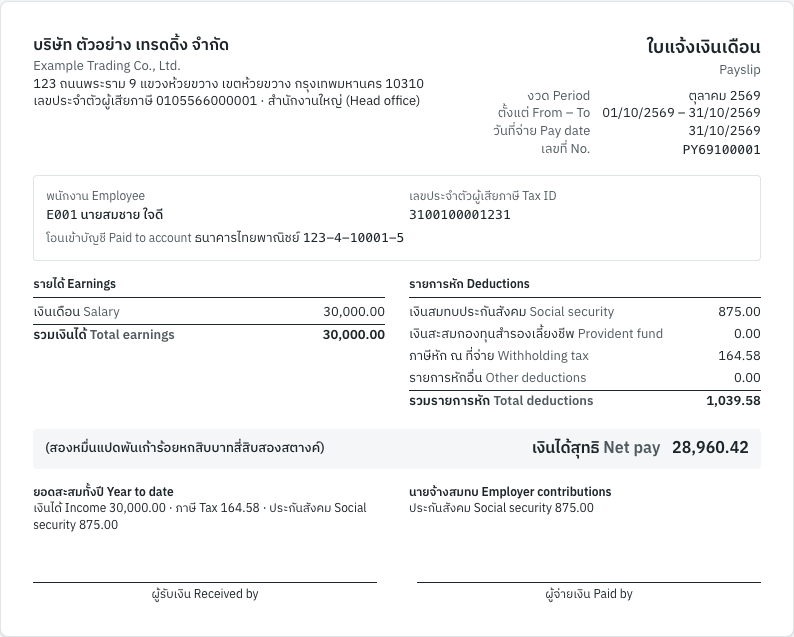
พนักงานที่มีบริการตนเองดูสลิปเงินเดือนของงวดที่ผ่านรายการแล้วของตนเองได้ที่นั่น และได้รับอีเมลเมื่องวดที่จ่ายให้ตนผ่านรายการ (ดูบทบริการตนเองสำหรับพนักงาน) รวมทั้ง 50 ทวิ ของตนเอง
รายงานประกันสังคม#
8 เงินเดือน → รายงานประกันสังคม แสดงเงินสมทบของงวดที่ผ่านรายการแล้วซึ่งจ่ายในเดือนนั้น ทั้งรายเดือน รายครึ่งเดือน และรายสัปดาห์ สำหรับแบบรายการแสดงการส่งเงินสมทบ สปส.1-10 เลือก เดือนที่จ่ายค่าจ้าง ด้วยลูกศรหรือรายการ และเมื่อมีหลายสถานประกอบการ เลือก สถานประกอบการ ที่ต้องการดูรายการของสาขาเดียว หรือ ทุกสถานประกอบการ หน้านี้แสดง
- จำนวนผู้ประกันตน ค่าจ้างที่ใช้คำนวณเงินสมทบ เงินสมทบทั้งสองฝ่าย และวันครบกำหนดที่ใช้ พร้อมวันที่เลื่อนมา (วันเสาร์ วันอาทิตย์ หรือวันหยุด) หมายเหตุของการขยายเวลา หรือวันครบกำหนดของ e-Payment ด้านล่าง
- หนึ่งแถวต่อผู้ประกันตนหนึ่งคน: รหัส ชื่อ เลขประจำตัวประชาชน ค่าจ้างที่จ่ายจริง ค่าจ้างที่ใช้คำนวณ (หลังใช้ขั้นต่ำและเพดาน) เงินสมทบของลูกจ้างและนายจ้าง และยอดรวม
- แถวรวม
- อัตราที่ใช้ในเดือนนั้น พร้อมหมายเหตุของอัตราเฉพาะพื้นที่เมื่อมีผล
เมื่อเลือก ทุกสถานประกอบการ และเดือนนั้นมีเงินสมทบของหลายสถานประกอบการ ตารางเหนือรายการจะแสดงลำดับที่สาขา จังหวัด จำนวนผู้ประกันตน ค่าจ้าง เงินสมทบ และวันครบกำหนดของแต่ละสถานประกอบการ พร้อมปุ่ม ดาวน์โหลดไฟล์ ของแต่ละแห่ง และรายการแต่ละแถวแสดงสาขาที่จ่าย สาขาแต่ละแห่งยื่นแบบของตนเอง (หรือสำนักงานใหญ่ยื่นรวมด้วยแบบ สปส.1-10/1)
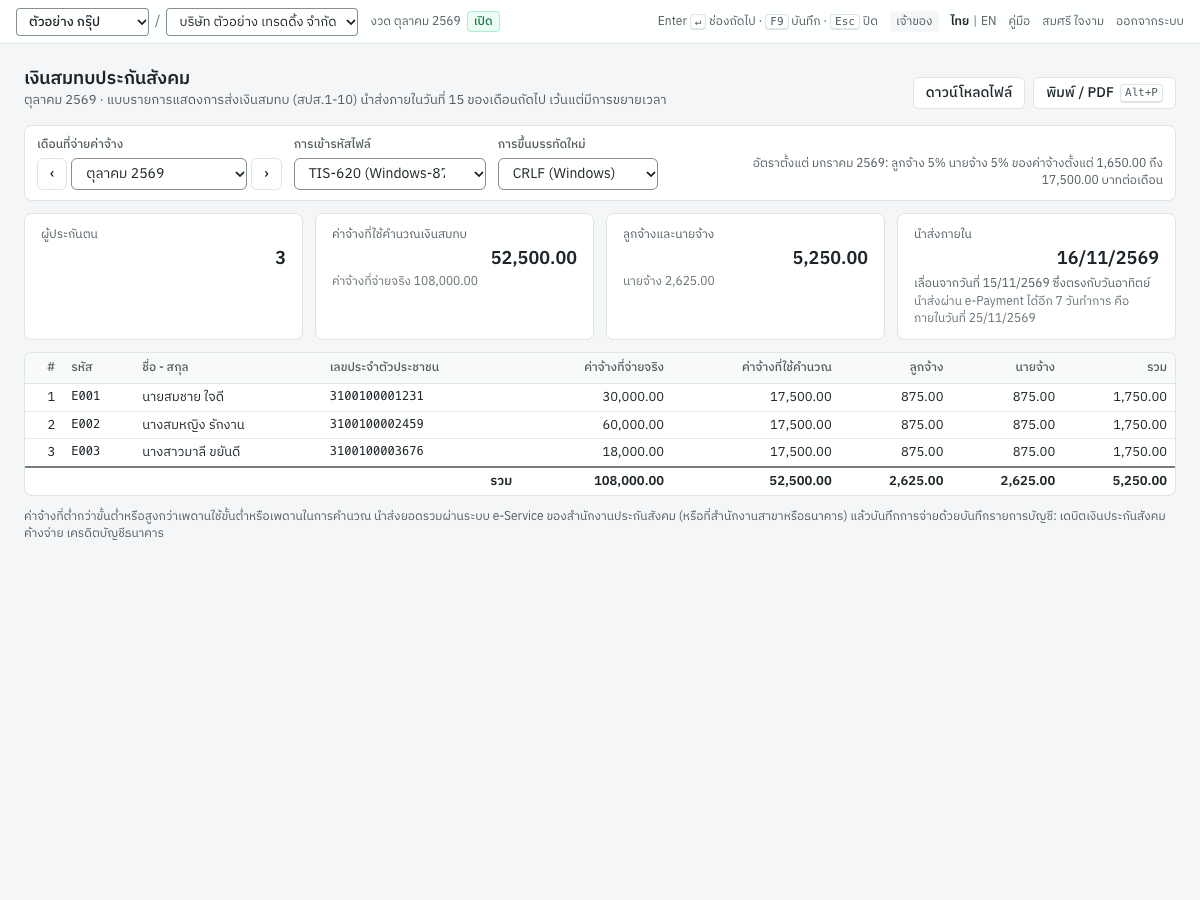
พิมพ์ / PDF (Alt+P) พิมพ์รายการพร้อมหัวกระดาษของกิจการ
ไฟล์นำส่งเงินสมทบ#
ดาวน์โหลดไฟล์ ในรายงานประกันสังคมให้ไฟล์เงินสมทบสำหรับอัปโหลดในระบบ e-Service ของสำนักงานประกันสังคม สถานประกอบการละหนึ่งไฟล์ เช่น SSO_256910.txt ของสำนักงานใหญ่เดือนตุลาคม 2569 และ SSO_256910_000001.txt ของสาขา 000001 ประกอบด้วยระเบียนส่วนหัวที่มีเลขที่บัญชีนายจ้าง ลำดับที่สาขาของสถานประกอบการ วันที่ชำระ อัตราของจังหวัดของสถานประกอบการ และยอดรวม ตามด้วยระเบียนของผู้ประกันตนแต่ละคนที่มีเลขประจำตัวประชาชน ชื่อ ค่าจ้างที่จ่ายจริง และเงินสมทบ ตามรูปแบบ 135 ตัวอักษรของสำนักงานประกันสังคม ตัวเลือกสองช่องข้างเดือนกำหนดวิธีเขียนไฟล์
| ตัวเลือก | English | ค่าที่เลือกได้ |
|---|---|---|
| การเข้ารหัสไฟล์ | File encoding | TIS-620 (Windows-874) เป็นค่าเริ่มต้น อักษรไทยหนึ่งตัวใช้หนึ่งไบต์ แบบเดียวกับโปรแกรมของสำนักงานประกันสังคม หรือ UTF-8 |
| การขึ้นบรรทัดใหม่ | Line endings | CRLF (Windows) เป็นค่าเริ่มต้น ต่อท้ายทุกระเบียน หรือ LF (Unix) |
สำนักงานประกันสังคมไม่ได้ประกาศการเข้ารหัสหรือการขึ้นบรรทัดใหม่ของไฟล์ ค่าเริ่มต้นเป็นแบบของโปรแกรม SSO Media ของสำนักงานเอง ให้ใช้ค่าเริ่มต้นเว้นแต่ระบบ e-Service ไม่รับไฟล์ Panya จะไม่สร้างไฟล์และแจ้งเหตุผล เมื่อยังไม่ได้กรอก เลขที่บัญชีนายจ้าง ในตั้งค่าเงินเดือน เมื่อเดือนนั้นไม่มีงวดที่ผ่านรายการ เมื่อผู้ประกันตนคนใดไม่มีเลขประจำตัวผู้เสียภาษี หรือเมื่อมีเงินสมทบของหลายสถานประกอบการแต่ไม่ได้เลือกสถานประกอบการ
50 ทวิ ของพนักงาน#
ในหน้าพนักงาน 50 ทวิ ประจำปี เปิดหนังสือรับรองการหักภาษี ณ ที่จ่ายประจำปีของปีที่เลือก รูปแบบเดียวกับหนังสือรับรองของจ่ายชำระหนี้ตามแบบของกรมสรรพากร (ดูการเงิน) โดยกรอกสำหรับเงินเดือน
| ส่วน | แสดง |
|---|---|
| เล่มที่, เลขที่ | ปีพุทธศักราช และรหัสพนักงาน |
| ผู้มีหน้าที่หักภาษี ณ ที่จ่าย | กิจการของคุณ |
| ผู้ถูกหักภาษี ณ ที่จ่าย | ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีของพนักงาน |
| ในแบบ | เลือก ภ.ง.ด.1ก คือแบบสรุปประจำปีที่รายงานเงินได้ของพนักงาน |
| ข้อ 1 (มาตรา 40 (1)) | เงินได้และภาษีทั้งปีจากงวดที่ผ่านรายการแล้ว พร้อมวันที่จ่ายครั้งสุดท้าย |
| กองทุนประกันสังคม, กองทุนสำรองเลี้ยงชีพ | เงินสมทบประกันสังคมและเงินสะสมกองทุนสำรองเลี้ยงชีพของพนักงานทั้งปี |
| ผู้จ่ายเงิน | (1) หัก ณ ที่จ่าย |
พิมพ์ 3 ฉบับ (Alt+P) พิมพ์ฉบับที่ 1 และ 2 ให้พนักงาน (ฉบับที่ 1 ใช้แนบแบบแสดงรายการภาษี) และฉบับที่ 3 เก็บไว้เป็นหลักฐาน ออกให้ภายในวันที่ 15 กุมภาพันธ์ของปีถัดไป หรือภายใน 1 เดือนหลังพนักงานลาออก ถ้าปีนั้นไม่มีงวดที่ผ่านรายการ หน้านี้จะแสดง ไม่มีการจ่ายเงินเดือนที่ผ่านรายการให้พนักงานคนนี้ในปีนี้
การยกเลิกงวดเงินเดือน#
งวดที่ผ่านรายการแล้วแก้ไขไม่ได้ ถ้าต้องแก้ไข ให้ยกเลิกแล้วทำงวดของเดือนนั้นใหม่
- เปิดงวดแล้วคลิก ยกเลิกเอกสาร ต้องมีสิทธิ์ยกเลิกเอกสาร
- กรอก เหตุผล (จำเป็น บันทึกไว้ในประวัติการใช้งาน) และ วันที่กลับรายการ (ตั้งแต่วันที่จ่ายเป็นต้นไป ค่าเริ่มต้นคือวันที่จ่าย หรือวันนี้ถ้าหลังกว่า) แล้วยืนยัน
Panya บันทึกรายการกลับรายการและกลับรายการภาษีหัก ณ ที่จ่าย แล้วงวดนั้นทำใหม่ได้ งวดจะยกเลิกไม่ได้ถ้ามีงวดที่หลังกว่าของรอบการจ่ายเดียวกันในปีเดียวกันผ่านรายการแล้ว ให้ยกเลิกงวดที่หลังกว่าก่อน
ยกเลิกงวดได้เฉพาะก่อนจ่ายเงินและยื่นแบบ เมื่อยื่นภาษีของเดือนใดแล้ว ให้แก้ไขผลต่างในงวดของเดือนถัดไป เพื่อให้แบบที่ยื่นแล้วคงเดิม
ข้อจำกัด#
- พนักงานของรอบการจ่ายเดียวกันได้รับเงินในวันที่จ่ายของงวดเดียวกัน ลูกจ้างรายวันได้รับเงินตามวันในงวด ไม่ได้จ่ายเป็นรายวัน การลาโดยไม่ได้รับค่าจ้างและการขาดงานในงานบุคคลหักให้เอง วันอื่นคุณต้องนับเอง ยังไม่รองรับค่าจ้างรายชั่วโมงหรือตามผลงาน
- ข้อมูลจากงานบุคคล: วันตัดรอบใช้กับงวดรายเดือนเท่านั้น ระบบไม่ได้แยกการทำงานล่วงเวลาในงานฉุกเฉินหรืองานต่อเนื่อง ไม่ได้คำนวณค่าตอบแทนชั่วโมงทำงานปกติที่เกิน 8 ชั่วโมงของลูกจ้างรายวัน (อย่างน้อย 1.5 เท่า ตามกฎกระทรวง ฉบับที่ 13) และอัตราของงานรักษาความปลอดภัย (1.25 เท่า 2.5 เท่า) ไม่ได้คำนวณค่าจ้างในวันลาของลูกจ้างตามผลงาน (มาตรา 60) ไม่หักค่าจ้างเพราะมาสาย และเดือนที่มี 31 วันซึ่งไม่ได้ค่าจ้าง 1 วันหักค่าจ้าง 1 วัน (หาร 30) ตามความเห็นของกรมฯ ที่ รง 0504/00683
- อัตราค่าจ้างขั้นต่ำมีตั้งแต่วันที่ 1 มกราคม 2568 โดยไม่รวมประกาศค่าจ้างขั้นต่ำประเภทกิจการโรงแรมลงวันที่ 27 มีนาคม 2567 (โรงแรมระดับสี่ดาวขึ้นไปที่มีลูกจ้าง 50 คนขึ้นไปใน 10 พื้นที่ ถึงวันที่ 30 มิถุนายน 2568) และตรวจจากอัตราค่าจ้างในข้อมูลพนักงาน ไม่ได้ตรวจค่าจ้างที่จ่ายจริงของแต่ละวัน จึงเป็นเพียงคำเตือน
- ยอดยกมาครอบคลุมเงินได้ที่โปรแกรมเดิมจ่ายรวมกับเงินเดือน (ประเภท 1 และ 2) เงินที่จ่ายเพราะเหตุออกจากงานที่แยกคำนวณภาษีก่อนย้ายระบบ และเงินเดือนของเดือนเหล่านั้นสำหรับเงินเดือนถัวเฉลี่ยของผู้ออกจากงานไม่นำมารวม เงินได้ของยอดยกมาอยู่ในประเภทเงินได้ของพนักงาน (ประเภท 2 เมื่อได้รับอนุมัติให้หักร้อยละ 3 นอกนั้นประเภท 1)
- งวดที่ไม่เต็มงวดจ่ายตามจำนวนวันที่เป็นพนักงาน (ถือว่าเดือนหนึ่งมี 30 วัน) ไม่ใช่วันทำงาน
- เงินที่จ่ายเพราะเหตุออกจากงาน: อายุงานกับนายจ้างเดิมนับเฉพาะเมื่อคุณกรอกจำนวนปีเอง เงินที่จ่ายเพราะเหตุออกจากงานจากนายจ้างอื่นในปีเดียวกันไม่นำมารวม และเงินบำเหน็จที่คำนวณแบบบำเหน็จข้าราชการไม่มีช่องของตัวเอง (กรอกเป็นเงินอื่นที่จ่ายเพราะออกจากงาน ค่าใช้จ่ายจึงถูกจำกัดด้วยเพดาน ซึ่งทำให้หักภาษีได้มากกว่าเท่านั้น) เงินเดือนถัวเฉลี่ยสำหรับเพดานเงินเดือนเดือนสุดท้ายคิดจากเงินเดือนที่ผ่านรายการแล้วของ 12 เดือนก่อนออกจากงาน
- ระบบมีวันหยุดราชการถึงสิ้นปี 2570 โดยไม่รวมวันหยุดที่ประกาศเฉพาะบางจังหวัด
- สถานประกอบการ: รายงาน ภ.ง.ด.1 และไฟล์ RD Prep เป็นของทั้งกิจการ สถานประกอบการที่ยื่น ภ.ง.ด.1 เองได้กำหนดยื่นในงวดเงินเดือน แต่รายการของพนักงานไม่ได้แยกออกจากรายงาน ระบบไม่พิมพ์ใบสรุปการยื่นรวมสาขา (สปส.1-10/1) สถานประกอบการแต่ละแห่งมีรายงานและไฟล์ของตนเอง สถานประกอบการของพนักงานเป็นไปตามข้อมูลพนักงานเมื่อบันทึกงวด การย้ายระหว่างเดือนไม่แยกส่วน
- ค่าล่วงเวลาคำนวณภาษีในเดือนที่จ่ายเหมือนโบนัส ค่าจ้างสำหรับประกันสังคมนับเฉพาะเงินเดือนและเงินได้อื่นที่เลือก ทุกเดือน
- ภาษีที่หักไว้แล้วไม่มีการคืน พนักงานที่ถูกหักเกินขอคืนได้เองเมื่อยื่นแบบแสดงรายการภาษี
- ผู้ประกันตนตามมาตรา 39 (ผู้ที่ออกจากงานแล้วส่งเงินสมทบต่อ) และมาตรา 40 นำส่งเงินสมทบให้สำนักงานประกันสังคมเอง ไม่ได้ส่งผ่านนายจ้าง ระบบเงินเดือนจึงไม่มีอะไรต้องทำสำหรับผู้ประกันตนเหล่านี้
- เงินกู้ยืมเพื่อการศึกษา: จำนวนเงินของเดือนเป็นไปตามคำสั่งที่กรอกจากรายชื่อของกองทุน (Panya ไม่ได้อ่านรายชื่อจาก e-PaySLF และไม่ได้สร้างไฟล์อัปโหลด) บันทึกการนำส่งได้เดือนละหนึ่งรายการของกิจการ และสาเหตุอื่นนอกจาก 01 และ 02 ให้เลือกในระบบ e-PaySLF กองทุนไม่ได้กำหนดให้หักหนี้ที่เหลือจากเงินได้งวดสุดท้าย Panya จึงไม่หัก
- การโอนเงินเดือน: ไฟล์เป็น CSV ตามรูปแบบของ Panya ไม่ใช่รูปแบบอัปโหลดของธนาคาร และโอนทุกรายการในวันที่จ่ายของงวดจากบัญชีเดียว จำนวนหลักของเลขที่บัญชีที่ใช้เตือนเป็นตารางของธนาคารกสิกรไทย ไม่ใช่ของแต่ละธนาคารเอง
- กองทุนเงินทดแทน: ประเภทกิจการเดียวต่อกิจการ (ยังไม่รองรับกิจการหลายประเภทที่ไม่เกี่ยวข้องกันซึ่งสำนักงานคิดอัตราแยกกัน) อัตราส่วนการสูญเสียเป็นสิ่งที่สำนักงานคำนวณ ให้กรอกอัตราที่ได้รับแจ้ง ยังไม่รองรับการผ่อนชำระ (กท.36: ปีละ 4 งวดหลังวางเงินฝากร้อยละ 25) ค่าจ้างที่นับคือเงินเดือนและเงินได้อื่นที่จ่ายทุกเดือน ไม่รวมค่าล่วงเวลาและโบนัส ซึ่งสำนักงานไม่ได้กำหนดไว้ชัดเจน และค่าจ้างของทุกสถานประกอบการรายงานรวมกันโดยสำนักงานใหญ่
- คำสั่งอายัด: บันทึกการนำส่งได้เดือนละหนึ่งรายการต่อคำสั่ง แม้แต่ละวันที่จ่ายมีกำหนด 10 วันของตนเอง จำนวน 20,000 ที่เหลือให้ลูกหนี้ใช้กับเดือนของวันที่จ่าย ยังไม่รองรับคำสั่งที่อายัดเป็นจำนวนเงินคงที่ต่อเดือน คำสั่งเรื่องค่าอุปการะเลี้ยงดูของศาลเยาวชนและครอบครัว และหนังสือของเจ้าพนักงานพิทักษ์ทรัพย์ในคดีล้มละลาย (ให้กรอกใน รายการหักอื่น) Panya ไม่ได้สร้างไฟล์อัปโหลดของระบบนำส่งเงินอายัด และการแจ้งว่าพนักงานออกจากงานต้องทำเป็นหนังสือถึงสำนักงาน
- เงินเดือนเป็นเงินตราต่างประเทศใช้กับเงินเดือนเท่านั้น (เงินได้อื่นเป็นเงินบาท) และใช้อัตราเดียวต่องวด การแปลงค่าเงินได้ที่นำเข้ามาจากต่างประเทศในแบบแสดงรายการภาษีของพนักงานเองเป็นอีกเรื่องหนึ่งซึ่งไม่ใช่หน้าที่ของผู้จ่าย สำนักงานประกันสังคมไม่ได้กำหนดวิธีแปลงค่าจ้างที่เป็นเงินตราต่างประเทศ Panya ใช้เงินบาทที่จ่าย